Ucuz Hisselerin Sinsi Sırrı: Fiyat/Kazanç Oranı İllüzyonu ve Değer Tuzağı

Her rasyonel borsa yatırımcısının zihnini kurcalayan, geceleri rüyalarına giren o meşhur veri terminali ekranını hayal edin. Yatırımcılar, yüzlerce hissenin yer aldığı o devasa listeyi tek bir tuşla yukarıdan aşağıya doğru sıralarlar. Filtre basittir: Fiyat/Kazanç (F/K) oranı en düşük olandan en yüksek olana. Bu basit işlem, insan beyninin en ilkel zaaflarından birini besler. Zihin, karmaşık finansal denklemleri tek bir sihirli katsayıya indirgemek, ucuzluğu tek bir hücrede görmek ister. Listenin en tepesinde, tek haneli çarpanlarla parıldayan o “kelepir” devleri gördüğünde ise dopamin salgısı zirveye ulaşır. Ne de olsa finans literatürünün en kutsal kuralı işletilmiştir.
Ancak kâr tablolarının makyajı döküldüğünde sahne değişir.
Yatırım dünyasının kurucu babası Benjamin Graham, henüz 1934 yılında kaleme aldığı başyapıtı Security Analysis kitabında bu zihinsel kısa yolun ne denli tehlikeli olduğunu şu sözlerle özetliyordu:
“Bir şirketin geçmiş kazanç gücüne dayanarak hesaplanan düşük bir fiyat-kazanç çarpanı, eğer o kazancın kalitesi ve sürdürülebilirliği sorgulanmıyorsa, yatırımcı için bir güvenlik marjı değil, sadece finansal bir tuzaktır.”
Graham’ın neredeyse bir asır önce yaptığı bu uyarı, yüksek enflasyon sarmalından geçen ve finansal raporlama standartlarında köklü dönüşümler yaşayan Türkiye piyasasında bugün her zamankinden daha belirleyicidir. Yatırımcıların ucuz diye sarıldığı tek haneli o cazip rasyolar, aslında arkasında operasyonel çürüme saklayan sinsi birer değer tuzağı olarak portföyleri eritmeye devam ediyor.
F/K Oranının Düşük Olması Ne Anlama Gelir?
Fiyat/kazanç oranının düşük olması, bir şirketin hisse fiyatının pay başına düşen net kârına kıyasla ucuz seviyede seyrettiğini gösterir. Bu oran, şirketin mevcut kârlılık düzeyini koruması durumunda yatırımcının ödediği sermayeyi kaç yılda geri alacağını gösteren temel bir geri dönüş süresi göstergesidir.
Teorik olarak formül son derece yalındır. Pay kısmında şirketin cari hisse fiyatı (veya toplam piyasa değeri), payda kısmında ise şirketin son 12 ayda ürettiği hisse başına net kâr (veya toplam net kârı) yer alır. Bu basit bölme işleminin sunduğu matematiksel rasyonellik, rasyoyu piyasa dilinin ortak para birimi haline getirmiştir. Bir şirketin F/K çarpanı 5x ise, piyasa o şirkete “mevcut kârını hiç değiştirmeden 5 yıl boyunca üretirsen, senin tüm değerini satın almaya hazırım” demektedir.
Ancak muhasebe kârı ile ekonomik gerçeklik arasındaki makas burada açılmaya başlar.
Payda kısmında yer alan “kazanç” (Earnings) verisi, kasaya giren nakit parayı değil, belirli muhasebe standartlarına göre şekillendirilmiş bir kâğıt üstü uzlaşmayı temsil eder. Şirketler, tek seferlik duran varlık satışlarıyla, ertelenmiş vergi gelirleriyle veya holding yapılarındaki iştirak yeniden değerlemeleriyle operasyonel olarak hiç üretmedikleri hayali kazançları net kâr satırına yazabilirler. Yatırımcılar ise sadece cari çarpan tablolarına bakarak, geçmişteki bu arızi kâr artışlarını geleceğe projekte etme hatasına düşerler. F/K oranının en temel sınırlılığı, geçmişe bakarak geleceği tahmin etmeye çalışmasıdır.
Finansal literatürde bu ayrım cari F/K ve prospektif F/K olarak ikiye ayrılır. Cari rasyo dikiz aynasına bakarak araba sürmeye benzer; arkadaki yolun düzlüğü önünüzdeki virajları göstermez. Prospektif çarpan ise şirketin önümüzdeki 12 ayda üretmesi beklenen analist tahminlerine dayalı kârlara odaklanır. Eğer bir şirketin cari çarpanı 4x iken, önümüzdeki döneme dair beklenen kârlarının çökmesi öngörülüyorsa, prospektif çarpanı sessizce 20x seviyesine tırmanmış olabilir. Sadece geçmiş verileri filtreleyen tarama robotları, bu dinamik değişimi yakalayamaz.
Enflasyon Muhasebesi F/K Oranlarını Nasıl Değiştirir?
Enflasyon muhasebesi, şirketlerin fiktif kârlarını arındırarak net kâr rakamını reel seviyeye düşürür ve bu durum F/K oranlarını yukarı çeker. Tarihsel maliyetli stokların güncellenmesi ve duran varlık amortismanlarının cari satın alma gücüyle yeniden hesaplanması, kâğıt üzerindeki kârı eriterek çarpanları yükseltir.
Fiyatlar genel düzeyindeki keskin artışlar, finansal tablolar üzerinde sarsıcı bir tahrifata yol açar. Enflasyon düzeltmesi uygulanmayan bir ekonomide, şirketler geçmişte ucuz fiyata aldıkları stokları bugünün yüksek fiyatlarıyla satarak olağanüstü yüksek brüt kârlar açıklarlar. Örneğin, 100 Türk Lirasına alınan bir hammadde, yüksek enflasyon ortamında 250 Türk Lirasına satıldığında kâğıt üzerinde %150 brüt kâr marjı oluşur. Ancak şirket o hammaddeyi yerine koymak istediğinde yeni maliyetin 220 Türk Lirası olduğunu görür. Gerçek ekonomik kâr sadece 30 Türk Lirasıdır; kalan 120 Türk Lirası ise tamamen fiktif kârdır.
Türkiye’de 2024 yılı itibarıyla yürürlüğe giren TMS 29 enflasyon muhasebesi standartları, bilançolardaki bu hayali kâr köpüğünü temizlemek üzere tasarlanmıştır. Bu düzeltme mekanizması, parasal olmayan kıymetleri cari satın alma gücüne çekerken iki temel kanaldan kârlılıkları aşağı çeker:
-
Stok Maliyeti Düzeltmesi: Tarihsel maliyetle bilançoda duran stoklar endekslenerek güncel değerine getirilir. Bu durum, satılan malın maliyetini yükseltir ve brüt kâr marjını aşağı çeker. PwC Türkiye tarafından yapılan etki analizleri, düzeltme sonrası sanayi şirketlerinin brüt kâr marjlarında ortalama 800 baz puanlık (yüzde 26’dan yüzde 18’e) bir erime yaşandığını ortaya koymaktadır (Kaynak: PwC Türkiye, 2024 Analiz Raporu).
-
Amortisman Giderlerinin Güncellenmesi: Şirketlerin geçmiş yıllarda çok düşük nominal fiyatlarla satın aldığı fabrika, makine ve teçhizat gibi maddi duran varlıkları cari satın alma gücüyle yeniden değerlenir. Duran varlığın değeri yükselince, onun üzerinden ayrılan yıllık amortisman giderleri de geometrik olarak artar. Bu artış, gelir tablosunda doğrudan faaliyet kârını eriten devasa bir amortisman darbesine dönüşür.
Net kâr rakamı bu iki değirmen taşı arasında ezildiğinde, payda küçülür. Hisse fiyatı sabit kalsa dahi, paydanın erimesiyle F/K çarpanı yukarı fırlar. Enflasyon muhasebesi öncesinde 5x çarpanıyla “kelepir” görünen sanayi şirketlerinin, düzeltilmiş bilançolar açıklandıktan sonra bir gecede 20x-25x çarpanlarına sıçraması bu yüzdendir. Yatırımcı, bilançodaki hayali karlar temizlendiğinde aslında ne kadar pahalı bir ortaklığa imza attığını geç de olsa fark eder.
Döngüsel Hisselerde F/K Neden Yanıltıcıdır?
Döngüsel hisselerde F/K oranı yanıltıcıdır çünkü bu oran emtia fiyatlarının ve sektörel kârlılığın zirve yaptığı dönemlerde en düşük seviyeye geriler. Yatırımcılar bu düşük çarpanı kelepir fırsat sanırken, döngünün dönmesiyle kârlar hızla çöker ve hisse fiyatı düşmese bile F/K çarpanı aşırı yüksek seviyelere sıçrar.
Emtia üreticileri, kimya şirketleri, demir-çelik üreticileri ve çimento fabrikaları gibi küresel ya da yerel ekonomik döngülere göbekten bağlı olan sektörlerde F/K rasyosu klasik mantığın tam tersi bir refleksle çalışır. Bu olguya finans literatüründe “Ters F/K Etkisi” denir. Döngünün zirve noktasında, küresel talebin güçlü ve ürün fiyatlarının en yüksek olduğu dönemde bu şirketler emsalsiz kârlar açıklarlar. Gelir tablosunda parıldayan bu muazzam kâr, F/K rasyosunun paydasını olağanüstü büyütür ve çarpanı 3x-4x gibi gülünç derecede düşük seviyelere indirir.
İşte değer tuzağının pimi tam bu noktada çekilir.
Yatırımcılar, bu olağanüstü düşük çarpanları görünce şirketin sonsuza kadar bu hızda nakit üreteceğini varsayarlar. Oysa döngü zirveye ulaştığında, kapasite fazlası oluşmaya başlar, küresel fiyatlar gevşer ve kâr marjları hızla daralır. Kârın buharlaşmasıyla birlikte payda çöker. Hisse fiyatı nominal olarak gerilemese, hatta yatay kalsa bile, paydadaki erime F/K çarpanını bir anda yüzlerce kat yukarı fırlatır.
Bunun Türkiye borsasındaki en somut ve öğretici örneği Ereğli Demir Çelik ($EREGL) bilançolarında yaşanmıştır. 2021 ve 2022 yıllarında küresel emtia rallisinin rüzgarını arkasına alan Erdemir, ton başına rekor FAVÖK üreterek emsalsiz kârlar açıklamıştı. O dönemde şirketin F/K çarpanı 4x-5x bandına kadar gerilemiş, on binlerce bireysel yatırımcı “bu çarpanla bu hisse kaçmaz, ömür boyu temettü emeklisi oluruz” diyerek yoğun şekilde hisse biriktirmeye başlamıştı.
Ancak 2023 yılından itibaren küresel çelik fiyatlarının gerilemesi, Çin’in agresif ihraç baskısı, yurt içi enerji maliyetlerindeki artışlar ve TMS 29 enflasyon muhasebesinin getirdiği yüksek amortisman yükü şirketin kâr motorunu tamamen durdurdu. Mart 2023 döneminde 3.56 Türk Lirası olan hisse başına kazanç (EPS), kârların erimesiyle Haziran 2026 itibarıyla 0.07 Türk Lirası seviyesine kadar geriledi (Kaynak: KAP Finansal Raporları, 2026 Q1). Hisse fiyatı nominal olarak 38 Türk Lirası seviyelerinde tutunmayı başarsa da, pay başına düşen kârın %98 oranında buharlaşması nedeniyle Erdemir’in cari F/K rasyosu 572.81x seviyesine tırmandı.
| Ereğli Demir Çelik ($EREGL) Finansal Parametreleri | Mart 2023 | Haziran 2026 | Değişim (%) |
| Hisse Başına Kazanç (EPS – TL) | 3.56 | 0.07 | -98.03 |
| Cari Hisse Fiyatı (TL – Ortalama) | 35.40 | 38.20 | +7.90 |
| Cari F/K Çarpanı (x) | 9.94 | 572.81 | +5662.67 |
Yatırımcıların 4x F/K ile kelepir sanarak portföylerine eklediği bu sanayi devi, döngünün tersine dönmesi ve enflasyon düzeltmesinin fiktif kârları silip süpürmesiyle teknik olarak BIST tarihinin en pahalı endeks hisselerinden birine dönüştü. Bu tablo, döngüsel sektörlerde düşük F/K’nın aslında bir alım fırsatı değil, acımasız bir satış sinyali olabileceğinin en net kanıtıdır.
Bir Hissenin Değer Tuzağı Olduğu Nasıl Anlaşılır?
Bir hissenin değer tuzağı olduğu, düşük F/K oranına rağmen faaliyet nakit akışlarının zayıf kalmasından ve DuPont analiziyle ölçülen özkaynak kârlılığındaki bozulmadan anlaşılır. Muhasebe kârı yüksek görünürken, şirketin kasasına nakit girmiyorsa ve operasyonel verimlilik düşüyorsa, o çarpan sinsi bir illüzyondur.
Yatırımcıların kendilerini bu finansal seraplardan korumak için kullanabilecekleri en güçlü analiz araçlarından biri DuPont analizi yöntemidir. DuPont modeli, tek başına bir anlam ifade etmeyen Özkaynak Kârlılığını (ROE) üç temel bileşene ayırarak şirketin anatomisini masaya yatırır:
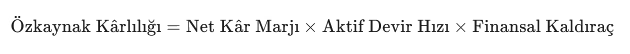
Bu formül, düşük F/K’lı bir şirketin kârlılığının gerçek kaynağını bulmamızı sağlar. Eğer bir şirketin özkaynak kârlılığı yüksek ve dolayısıyla F/K’sı düşük görünüyorsa ancak bu durum aktif devir hızından veya net kâr marjından değil, tamamen üçüncü çarpan olan “Finansal Kaldıraçtan” (yani borçlanmadan) kaynaklanıyorsa, orada büyük bir tehlike var demektir. Şirket, operasyonel olarak verimsizleştiği halde borç yükünü artırarak özkaynağını küçültmüş ve kâğıt üstündeki kârlılığını yapay olarak şişirmiştir. Faiz oranlarının %50’yi aştığı mevcut sıkılaşma döneminde, borçla şişirilen bu rasyolar ilk fırtınada darmadağın olmaya mahkumdur.
İkinci hayati süzgeç ise Nakit Akış Uyumsuzluğudur. Gelir tablosundaki net kâr rakamı ile nakit akış tablosundaki “İşletme Faaliyetlerinden Sağlanan Nakit Akışları” satırı yan yana konmalıdır.
Nakit konuşur, geri kalan her şey muhasebe gürültüsüdür.
Eğer bir şirket milyonlarca liralık net kâr açıklayıp düşük F/K ile işlem görüyorsa ancak işletme faaliyetlerinden elde ettiği nakit akışı eksi seyrediyorsa, o şirket kârını tahsil edemiyor demektir. Kârlar, depolardaki şişmiş stoklarda veya tahsil edilemeyen şüpheli ticari alacaklarda mahsur kalmıştır. Kasaya nakit girmedikçe, kâğıt üstündeki o kârla ne yeni yatırım yapılabilir ne de ortaklara temettü dağıtılabilir. Kasası boşalan şirket, operasyonlarını sürdürebilmek için yüksek faizle borçlanmak zorunda kalır ve düşük F/K serabı acı bir borç sarmalıyla son bulur.
Global Aynada Enflasyonist Çarpanlar ve Şeytanın Avukatı
Yüksek enflasyon dönemlerinde finansal tabloların tahrif olması sadece Türkiye’ye özgü bir durum değildir. Küresel finans tarihi, benzer rasyo illüzyonlarının gelişmekte olan ve gelişmiş piyasalarda yarattığı büyük yıkımlarla doludur. Brezilya’nın 1980’lerdeki hiperenflasyon döneminde, emtia devi Vale ve petrol devi Petrobras tarihsel maliyet yöntemiyle akıl almaz kârlar açıklıyor, kâğıt üzerinde 2x-3x F/K çarpanlarıyla işlem görüyorlardı. Ülke, enflasyon düzeltmesini zorunlu kılan muhasebe reformlarını devreye aldığında, duran varlıkların güncel değerleri üzerinden hesaplanan amortisman giderleri bu fiktif kârları bir gecede buharlaştırdı. Yatırımcılar, kelepir sandıkları hisselerin aslında kâr üretemeyen hantal borç yapılarına sahip olduğunu dehşetle fark ettiler.
Benzer şekilde, ABD’nin 1970’lerdeki “Büyük Enflasyon” (Great Inflation) döneminde S&P 500 endeksinin ortalama F/K oranı 7x seviyesine kadar gerilemişti. Birçok piyasa analisti bu dönemi “tarihin en ucuz hisse senedi piyasası” olarak nitelendirirken, Warren Buffett 1977 yılında Fortune dergisinde kaleme aldığı “How Inflation Swindles the Equity Investor” makalesinde ezberleri bozmuştu. Buffett, enflasyonun özkaynak kârlılıklarını reel olarak erittiğini, şirketlerin nominal kârlarını artırsalar bile yeni yatırımları finanse etmek için sürekli daha fazla nakit yakmak zorunda kaldıklarını ispatladı. Düşük F/K çarpanları bir kelepir fırsatı değil, enflasyonun şirket sermayelerini içten içe kemirmesine karşı piyasanın verdiği son derece rasyonel bir iskonto tepkisiydi.
Şeytanın avukatlığını yaparak karşı argümana da kulak vermek gerekir. Nicel (quant) portföy yöneticileri ve mekanik değer yatırımcıları, F/K rasyosunun gücünü tarihsel ampirik çalışmalarla savunurlar. Eugene Fama ve Kenneth French tarafından yapılan ve finans literatürünün temel taşlarından biri kabul edilen çalışmalarda, en düşük F/K çarpanına sahip hisse senetlerinden oluşan portföylerin, 50 yıllık uzun vadeli vadede en yüksek F/K’lı büyüme hisselerine karşı yıllık bazda ortalama %4 ila %6 oranında daha yüksek bileşik getiri (alfa) sağladığı ampirik olarak kanıtlanmıştır.
Ancak bu ampirik çalışmaların gözden kaçırdığı hayati sınır, bu geriye dönük testlerin enflasyonist şokların yaşanmadığı, muhasebe standartlarının stabil kaldığı ve ekonomik yapıların köklü değişimler geçirmediği uzun ve sakin dönemleri baz almasıdır. Muhasebe kurallarının değiştiği, yüksek enflasyonun bilançoları tahrip ettiği ve küresel para politikalarının sıkılaştığı geçiş dönemlerinde, mekanik rasyo taramaları yatırımcıları sistemik olarak en kırılgan, en yüksek borçlu ve operasyonel nakit akışı en zayıf olan şirketlere, yani değer tuzaklarına yönlendirir. Rasyolar stabil piyasalarda çalışır; ancak yapısal kırılma dönemlerinde birer finansal mayına dönüşürler.
Yatırımcı İçin Çözüm Çerçevesi
Peki, rasyonel bir yatırımcı cari F/K rasyosunun bu sinsi illüzyonlarından korunmak için portföy süzgecini nasıl yeniden inşa etmelidir? Tek bir sihirli katsayıya güvenerek yatırım kararı verme kolaycılığından kurtulmak, şu üç adımdan oluşan dinamik bir çerçeveyi uygulamayı gerektirir:
-
Normalleştirilmiş F/K Kullanımı: Şirketin tek bir çeyrekteki veya tek bir yıldaki kârına bakmak yerine, tüm bir iş döngüsünü (en az 5 ila 7 yıllık dönemi) kapsayan ortalama kârlılıkları baz alan “Normalleştirilmiş F/K” çarpanı hesaplanmalıdır. Bu yaklaşım, Robert Shiller’ın geliştirdiği CAPE (Döngüsel Ayarlanmış Fiyat/Kazanç) oranının şirket düzeyindeki uyarlamasıdır. Böylece döngünün zirvesindeki hayali ucuzluklar ile döngünün dibindeki geçici pahalılıklar filtrelenmiş olur.
-
Firma Değeri / FAVÖK (FD/FAVÖK) Entegrasyonu: Gelir tablosundaki muhasebe kârının ötesine geçerek, şirketin sermaye yapısından (borç/özkaynak tercihinden) bağımsız operasyonel nakit üretme gücünü ölçen FD/FAVÖK çarpanı kullanılmalıdır. Bu çarpan, faiz, vergi ve özellikle enflasyon muhasebesiyle tahrif edilen amortisman giderleri öncesindeki operasyonel gücü gösterdiği için çok daha homojen bir kıyaslama sunar.
-
Fiyat / Serbest Nakit Akışı (F/SNA) Süzgeci: Nihai karar aşamasında, hisse fiyatı şirketin ürettiği Serbest Nakit Akışına bölünmelidir. Serbest nakit akışı, şirketin operasyonlarından elde ettiği nakitten, mevcut rekabet gücünü korumak için yapmak zorunda olduğu zorunlu sermaye yatırımları (CapEx) düşüldükten sonra kalan saf nakittir. Bir şirketin F/K çarpanı ne kadar düşük olursa olsun, eğer F/SNA çarpanı rasyonel seviyelerin üzerindeyse, o hisse sinsi bir değer tuzağından başka bir şey değildir.
Nihayetinde, finansal piyasaların en eski kurallarından biri geçerliliğini korumaktadır: Kolay anlaşılan ve zahmetsizce uygulanan her analiz yöntemi, kalabalıkların aynı anda aynı yöne koşmasına neden olur. Borsada gerçek katma değer, herkesin baktığı o sığ rasyo tablolarında değil; kârın kalitesini, nakdin rotasını ve döngünün yönünü dipnotlardan okuyabilen sabırlı ve derinlikli analizin satır aralarında saklıdır.
SIKÇA SORULAN SORULAR (FAQ)
-
Soru 1: F/K oranının düşük olması ne anlama gelir?
-
Cevap: F/K oranının düşük olması, bir şirketin hisse fiyatının pay başına düşen net kârına kıyasla matematiksel olarak ucuz olduğunu gösterir. Bu rasyo, şirketin mevcut kârlılığını hiç değiştirmeden sürdürmesi halinde yatırımcının ödediği sermayeyi kaç yılda geri alacağını belirtir. Ancak bu kârın kalitesi analiz edilmelidir.
-
-
Soru 2: Bir hissenin değer tuzağı olduğu nasıl anlaşılır?
-
Cevap: Bir hissenin değer tuzağı olduğu, düşük F/K oranına rağmen faaliyet nakit akışlarının negatif seyretmesinden anlaşılır. Muhasebe kârı yüksek görünürken şirketin kasasına nakit girmiyorsa, stok devir hızı yavaşlıyor ve DuPont analiziyle ölçülen operasyonel verimlilik düşüyorsa, o hisse sinsi bir değer tuzağı adayıdır.
-
-
Soru 3: Enflasyon muhasebesi F/K oranlarını nasıl değiştirir?
-
Cevap: Enflasyon muhasebesi, fiktif kârları arındırarak net kârı birincil düzeyine indirger ve bu durum F/K oranlarını yukarı çeker. Tarihsel maliyetli stokların güncellenmesi satılan malın maliyetini yükseltirken, duran varlıkların değerlenmesi yıllık amortisman giderlerini artırarak gelir tablosundaki kâr rakamını eritir ve çarpanları yükseltir.
-
-
Soru 4: Döngüsel hisselerde F/K neden yanıltıcıdır?
-
Cevap: Döngüsel hisselerde F/K oranı yanıltıcıdır çünkü emtia fiyatlarının tavan yaptığı dönemlerde kâr en yüksek seviyeye ulaşır ve çarpan yapay olarak düşer. Yatırımcılar bu düşük F/K oranını kelepir fırsat sanırken, döngünün dönmesiyle kâr çöker ve hisse fiyatı gerilemese bile çarpan yüzlerce kat yukarı sıçrar.
-
-
Soru 5: İleriye dönük (prospektif) F/K nedir?
-
Cevap: Prospektif F/K oranı, bir şirketin geçmiş kârları yerine önümüzdeki 12 ayda üretmesi beklenen tahmini net kârlılığına dayalı olarak hesaplanan değerleme çarpanıdır. Geçmiş kârlara bakan cari F/K rasyosunun aksine, gelecekteki sektörel daralmaları veya büyüme potansiyellerini fiyata yansıttığı için daha gerçekçi bir rehberdir.
-
Yasal Uyarı
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
İlgili yazılar
Bölümün tamamı →


Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.