TERA 2026/06 Bilançosu: 46 Milyar TL Kârın Altındaki Nakit Açığı
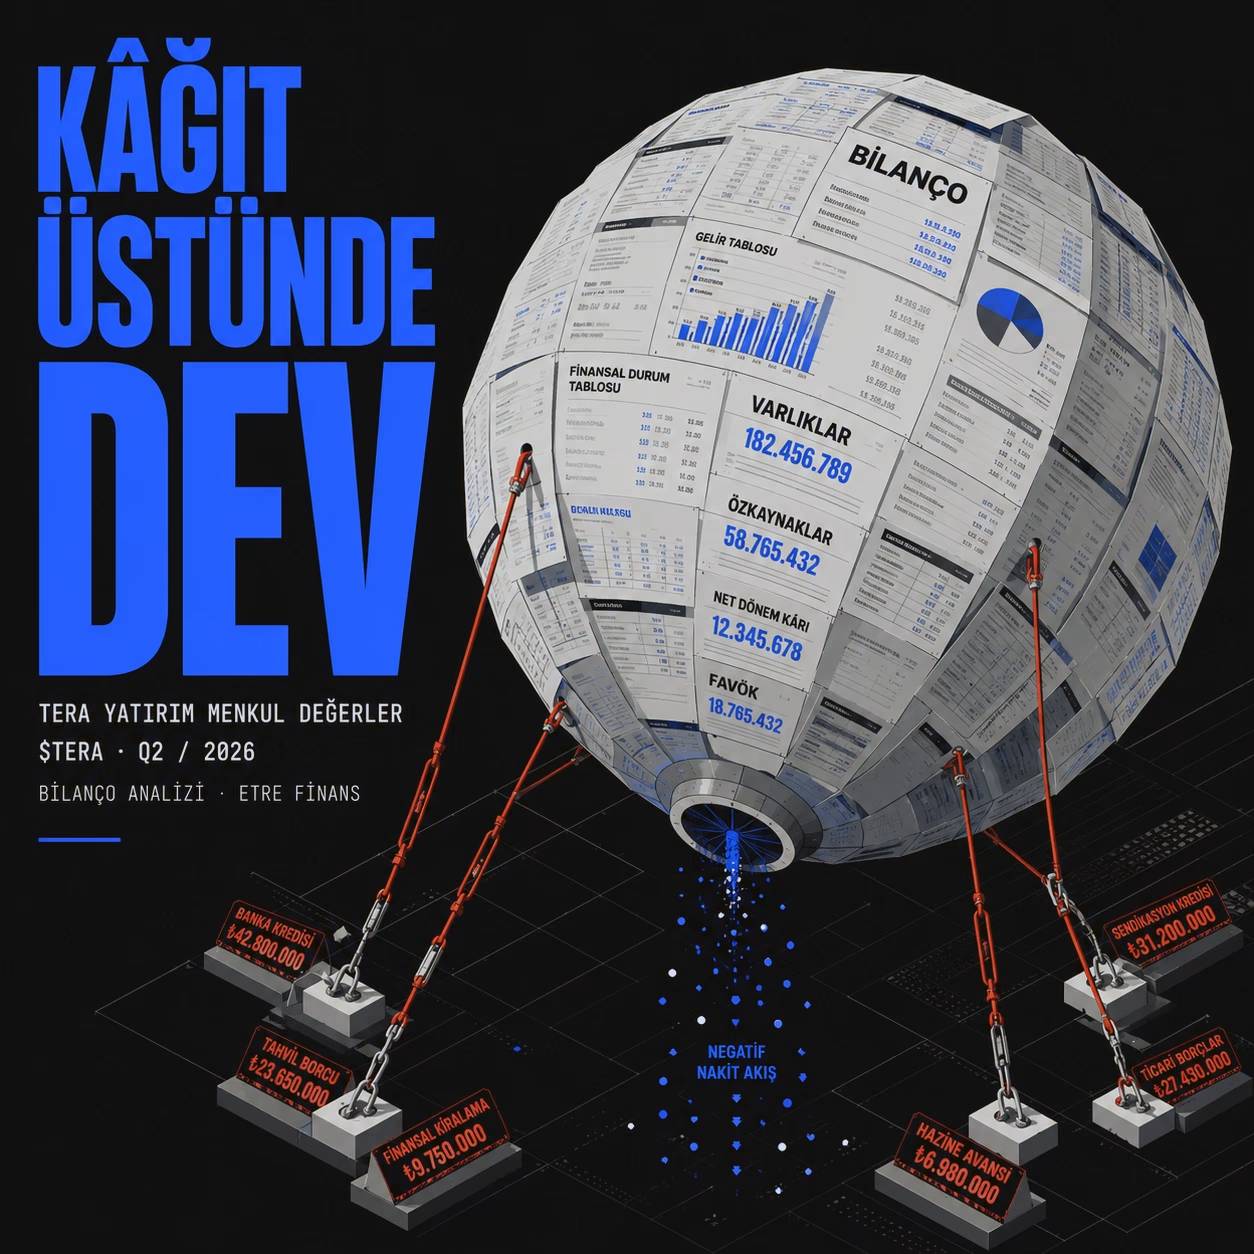
46,23 Milyar TL net kâr ve 1,92 F/K çarpanı… Sadece bu iki rakamı yan yana koyup ekrana bakan her yatırımcı, Borsa İstanbul’un en büyük değer fırsatlarından biriyle karşı karşıya olduğunu düşünebilir. Ancak finansal tabloların yüzeyini kazıyıp altındaki nakit akış tablosuna indiğinizde, karşınıza bambaşka bir gerçek çıkmaktadır: 46,23 Milyar TL net kâr açıklayan bir şirketin esas faaliyet nakit akışı -4,72 Milyar TL ile eksidedir.
Tera Yatırım Menkul Değerler A.Ş., Temmuz 2026 sonu itibarıyla hisse başına 180,00 TL fiyatla ve 126,0 Milyar TL piyasa değeriyle işlem görmektedir. Şirketin Piyasa Değeri / Defter Değeri (PD/DD) oranı 1,36 seviyesindedir. Kağıt üzerindeki kârlılık rasyoları mükemmel görünürken, hisse fiyatı 2026 başlarındaki 401,00 TL zirvesinden %55’in üzerinde değer kaybederek 180,00 TL bandına çekilmiştir. Piyasanın bu sert cezalandırması bir mantık hatası değil; bilançonun kalitesine ve nakit üretme gücüne kesilmiş bir risk faturasıdır.
Türkiye Cumhuriyet Merkez Bankası’nın politika faizini %37,00 seviyesinde tuttuğu, mevduat faizlerinin %50 bandında seyrettiği ve Borsa Para Piyasası borçlanma maliyetlerinin yüksek olduğu bir makroekonomik ortamda bulunuyoruz. Böyle bir iklimde aracı kurumların geleneksel komisyon ve kredi faiz gelirleriyle büyümesi son derece değerlidir. Tera Yatırım, komisyon gelirlerini %415,3 artırarak 2,13 Milyar TL’ye, müşteri kredi faiz gelirlerini ise %156,1 artışla 1,96 Milyar TL’ye çıkarmayı başarmıştır. Ancak bu operasyonel başarı, 46,23 Milyar TL’lik devasa kârın yanında sadece %8,8’lik küçük bir dilimi temsil etmektedir.
Benim temel görüşüm şudur: Tera Yatırım, klasik bir aracı kurumdan ziyade, Borsa Para Piyasası borçlanmalarıyla yüksek kaldıraç kullanan ve kendi portföyünü yöneten devasa bir borsa yatırım fonu gibi çalışmaktadır. Şirket kârlılığının %97,2’si nakit girişi sağlamayan portföy değer artışlarına dayanmaktadır. Piyasa yükselirken kâğıt üstünde rekor kârlar yazan bu model, Borsa İstanbul’da yaşanabilecek olası bir ayı piyasasında aynı hızla kâr erimesi yaşama riski taşımaktadır.
Tera Yatırım Ne İş Yapıyor: Kimlik ve İş Modeli
Tera Yatırım Menkul Değerler A.Ş., SPK’dan aldığı “Geniş Yetkili Aracı Kurum” lisansıyla sermaye piyasalarında aracılık, kurumsal finansman, portföy yönetimi ve saklama hizmetleri sunmaktadır. Şirketin para kazanma mekanizması üç ana kanaldan beslenmektedir:
Geleneksel Aracılık ve Komisyonlar: Pay piyasası, VİOP, borçlanma araçları ve halka arz aracılık işlemleri. Altı aylık dönemde 112,72 Milyar TL’lik toplam hasılatın 2,13 Milyar TL’sini (%1,89’unu) oluşturmaktadır.
Kredili Müşteri Finansmanı: Müşterilere sağlanan özkaynak kredileri üzerinden alınan faiz. 1,96 Milyar TL ile hasılatın %1,74’ünü temsil eder.
Proprietary Trading ve Portföy Ticareti: Şirketin kendi nam ve hesabına yaptığı hisse senedi, tahvil ve yatırım fonu alım-satım ticareti. Hasılatın 108,10 Milyar TL’si (%95,91’i) hisse senedi, yatırım fonu ve tahvil satışlarından gelmektedir.
1990 yılında Günyal Günay Yalvaç Menkul Değerler adıyla kurulan şirket, 2005 yılında Tezmen Ailesi tarafından devralınmış ve bugünkü yapısına kavuşmuştur. 15 Aralık 2022’de halka arz edilen Tera Yatırım, zaman içinde bünyesinde Tera Teknoloji Holding, Tera Finansal Yatırımlar Holding ve Peker Gayrimenkul Yatırım Ortaklığı gibi halka açık şirketleri barındıran geniş bir finansal ekosistemin merkezine yerleşmiştir.
İş modelinin bu dönem açısından en kritik özelliği, şirketin kâr motorunun müşteri komisyonlarından değil, kendi bilançosunda tuttuğu 146,35 Milyar TL’lik devasa finansal yatırım portföyünün fiyat hareketlerinden beslenmesidir.
Rakamların İtirafları: Finansal Veri Karşılaştırması
| Finansal Kalem | 2026/6 (Mevcut) | 2025/6 (Önceki) | Değişim (%) | Analist Notu |
| Hasılat | 112.716.214.353 TL | 59.625.364.545 TL | +89,04% | Hisse ve fon ticaret hacmi baskın |
| Satışların Maliyeti | (87.429.002.261) TL | (54.234.393.747) TL | +61,21% | Satılan menkul kıymetlerin maliyeti |
| Brüt Kâr | 25.287.212.092 TL | 5.390.970.798 TL | +369,07% | Portföy ticaret marjı genişledi |
| Esas Faaliyet Kârı | 23.260.697.065 TL | 4.591.030.606 TL | +406,65% | Kâğıt üstü operasyonel patlama |
| Yatırım Gelirleri (Değer Artışı) | 50.315.572.084 TL | 36.357.191.915 TL | +38,39% | 44,97 Milyar TL hisse değer artışı |
| Net Parasal Pozisyon Kaybı | (7.259.948.437) TL | (1.587.059.565) TL | +357,44% | Enflasyon muhasebesi (TMS 29) cezası |
| Ertelenmiş Vergi Geliri | 6.919.805.672 TL | 4.018.996.863 TL | +72,18% | Kârı yukarı taşıyan nakitsiz kalem |
| Net Dönem Kârı (Ana Ortaklık) | 46.228.496.622 TL | 24.500.004.169 TL | +88,69% | Revalüasyon kaynaklı rekor kâr |
| Esas Faaliyet Nakit Akışı | (4.715.551.439) TL | (33.271.539.668) TL | -85,83% | Kâr var ama kasaya nakit girmiyor |
| Finansal Yatırımlar (Kısa Vadeli) | 146.352.152.698 TL | 69.872.685.208 TL | +109,46% | 77,75 Milyar TL hisse senedi stoku |
| BPP Borçları (Ticari Borçlar) | 114.959.339.803 TL | 70.455.599.134 TL | +63,16% | Portföyün ana borçlanma motoru |
| Özkaynaklar (Ana Ortaklık) | 92.322.458.603 TL | 35.686.396.707 TL | +158,71% | Revalüasyon kârı özkaynağa eklendi |
Tablodaki en çarpıcı gerçek, Brüt Kârın %369,07 artışla 25,29 Milyar TL’ye sıçraması ve Yatırım Faaliyetlerinden Gelirlerin 50,32 Milyar TL’ye ulaşmasıdır. Şirket, kâğıt üzerinde mükemmel bir büyüme sergilemektedir. Ancak Finansal Yatırımlar kaleminin 146,35 Milyar TL’ye çıkması ve bunun 114,96 Milyar TL’lik kısmının Borsa Para Piyasası borçlarıyla fonlanması, büyümenin ne kadar yüksek borç ve risk içerdiğini kanıtlamaktadır.
Veri Deşifresi ve İkinci Derece Düşünme
1. Tarihsel Kırılma ve Portföy Şişkinliği
Tera Yatırım’ın bilançosu son 5 yılın en agresif pozisyonlanmasını yaşamaktadır. Şirket bilançosundaki Kısa Vadeli Finansal Yatırımlar tutarı, önceki yıl sonundaki 69,87 Milyar TL seviyesinden %109,46 artışla 146,35 Milyar TL’ye fırlamıştır. Bu portföyün detayına baktığımızda:
Hisse Senetleri: 77,75 Milyar TL (Toplam finansal yatırımların %53,13’ü)
Diğer Menkul Kıymetler: 58,19 Milyar TL (Toplam finansal yatırımların %39,76’sı)
Müşteri Varlıkları ve Özel Kesim Bonoları: 10,41 Milyar TL
Tarihsel olarak aracı kurumlar özkaynaklarının belirli bir katı kadar risk alırlar. Tera Yatırım’ın 92,32 Milyar TL’lik özkaynağına kıyasla 146,35 Milyar TL’lik menkul kıymet portföyü taşıması, şirketin tüm kaderini Borsa İstanbul’daki varlık fiyatlarına kilitlediğini göstermektedir.
2. Yönetimin Yalan Testi ve Dipnot İtirafı
Faaliyet raporunun sunuş metinlerinde güçlü kârlılık, kurumsallaşma ve rekor büyüme vurguları öne çıkarılmaktadır. Ancak bilanço dipnotlarına indiğimizde, yönetimin kendi aldığı riskin farkında olduğunu gösteren çok kritik bir tescil yer almaktadır.
Finansal tablolarda yönetim açıkça şu açıklamayı yapmaktadır: Şirket elinde bulundurduğu finansal yatırımlara ilişkin oluşabilecek muhtemel değer değişimlerinin etkilerini dikkate alarak elde edilen değer artışlarına istinaden %70 oranında ihtiyat karşılığı ayırmış olup ilgili karşılık kâr/zararda muhasebeleştirilmiştir.
Bu cümle ne anlama geliyor? Yönetim diyor ki: “Evet, bilançoya 44,97 Milyar TL’lik finansal varlık değer artışı yazdık. Ancak bu kâr kâğıt üstündedir. Piyasa düşerse bu kâr erir. Bu yüzden %70 ihtiyat karşılığı ayırarak kendimize kalkan oluşturduk.” Faaliyet raporundaki parlak büyüme hikayesi ile dipnottaki bu %70’lik korunma refleksi çelişmektedir. Yönetim kârın kalitesizliğini bilmekte ve bilançoyu ihtiyat karşılığıyla tahkim etmeye çalışmaktadır.
TERA YATIRIM KÂR VE NAKİT AKIŞ DENGESİ
Net Dönem Kârı: 46,23 Milyar TL (Kâğıt Üstü Revalüasyon Baskın — %100)
Esas Faaliyet Nakit Akışı: -4,72 Milyar TL (Gerçek Nakit Emilimi Var)
Özet: Net kâr rekor kırarken, şirket operasyonel olarak kasadan 4,72 Milyar TL nakit harcamıştır.
3. İkinci Derece Etki: BPP Borçlanması ve Faiz Cenderesi
Şirket 146,35 Milyar TL’lik portföyü nasıl fonlamaktadır? Cevap bilanço yükümlülüklerinde gizlidir: 114,96 Milyar TL Borsa Para Piyasası borcu. Şirket piyasadan kısa vadeli ve yüksek faizle borç alıp bu parayı hisse senedi ve menkul kıymetlere yatırmaktadır.
İkinci derece düşünce bize şunu söyler:
Birinci Derece: Borsa yükselir, hisse değer artışı yazılır ve 44,97 Milyar TL kâr oluşur.
İkinci Derece: Borsa yatay seyreder veya düşerse, hisse değer artışları durur ya da zarara döner. Ancak 114,96 Milyar TL’lik borcun faiz yükü işlemeye devam eder. Nitekim şirket altı ayda 24,89 Milyar TL kısa vadeli borçlanma gideri ve 4,42 Milyar TL borçlanma faiz gideri ödemiştir. Piyasa durduğu an, faiz çarkı kârlılığı yutmaya başlar.
Teknik ve Operasyonel Ameliyat: Verimlilik Motoru
1. DuPont Analizi (ROE Kırılımı)
Özkaynak Karlılığı (ROE), bir şirketin ortaklarının koyduğu sermayeyle ne kadar kâr ürettiğini gösterir. Tera Yatırım’ın altı aylık kârı üzerinden hesaplanan ROE’si %50,07’dir ve yıllıklandırılmış ROE %100’ü aşmaktadır. DuPont modelini kullanarak bu kârlılığın kaynağını üç bileşene ayıralım:
Net Kâr Marjı x Varlık Devir Hızı x Finansal Kaldıraç = ROE
Net Kâr Marjı: 46,23 Milyar TL / 112,72 Milyar TL = %41,01. Hasılatın %41’i net kâra dönüşmektedir. Ancak bu marj yüksek operasyonel verimlilikten değil, 44,97 Milyar TL’lik revalüasyon kârının gelir tablosuna eklenmesinden kaynaklanmaktadır.
Varlık Devir Hızı: 112,72 Milyar TL / 251,83 Milyar TL = 0,448x. Şirket varlıklarının yarısı kadar hasılat üretebilmektedir. Varlık kullanımı verimsizdir.
Finansal Kaldıraç: 251,83 Milyar TL / 92,32 Milyar TL = 2,727x. Şirket her 1 TL’lik özkaynağa karşılık 2,73 TL’lik varlık kontrol etmektedir.
DuPont Yorumu: Tera Yatırım’ın yüksek ROE’si, yüksek varlık devir hızından veya operasyonel mükemmellikten gelmemektedir. Kârlılığı şişiren ana faktörler %41,01’lik suni net kâr marjı ve 2,73x’lik finansal kaldıraçtır.
2. ROIC ve WACC Dengesi (Sermaye Verimliliği)
Bir şirketin reel değer yaratıp yaratmadığını anlamak için Yatırılan Sermaye Getirisi (ROIC) ile Ağırlıklı Ortalama Sermaye Maliyetini (WACC) karşılaştırmamız gerekir.
Noktasal Operasyonel ROIC:
Esas Faaliyet Kârı = 23,26 Milyar TL
Yatırılan Sermaye = Özkaynak (92,32B) + Finansal Borçlar (22,42B) + BPP Borçları (114,96B) – Nakit (22,51B) = 207,19 Milyar TL.
Yıllıklandırılmış Operasyonel ROIC = (23,26 x 2) / 207,19 = %22,45.
WACC (Sermaye Maliyeti) Hesaplaması:
TCMB Politika Faizi (Risksiz Getiri): %37,00
Sektörel Risk Primi: %8,00 -> Özsermaye Maliyeti (Ke): %45,00
Borçlanma Maliyeti (Kd – Vergi Sonrası): %28,00
Hesaplanmış WACC: %35,80
Karşılaştırma: ROIC (%22,45) < WACC (%35,80)
Kritik Sonuç: Tera Yatırım’ın esas faaliyet kârı üzerinden hesaplanan sermaye getirisi (%22,45), Türkiye’deki %35,80’lik sermaye maliyetinin belirgin şekilde altındadır. Şirket operasyonel olarak değer yıkmakta; bilançoyu sadece portföy revalüasyon kârları kurtarmaktadır.
Analistin Soğukkanlı Karnesi: 100 Puanlık Skorlama
TERA YATIRIM A.Ş. BİLANÇO SKOR KARTI
I. Finansal Dayanıklılık: 14 / 25 Puan
II. Operasyonel Motor: 16 / 25 Puan
III. Stratejik Konum ve Rüzgar: 15 / 20 Puan
IV. Değerleme ve Getiri Potansiyeli: 20 / 30 Puan
NİHAİ BİLANÇO SKORU: 65 / 100 (Bant: Koşullu / İzle)
I. FİNANSAL DAYANIKLILIK (14/25)
1. Bilanço Sağlamlığı (6/10) ↓: Cari oran 1,58 ile makul görünse de, 114,96 Milyar TL’lik borç yükü vadesi son derece kısa bir risk oluşturmaktadır.
2. Nakit Üretimi (3/10) ↓: 46,23 Milyar TL kâra karşılık -4,72 Milyar TL faaliyet nakit akışı kalitesiz bir nakit yapısına işaret etmektedir.
3. Risk Profili (5/5) ↑: 10,44 Milyar TL’lik artı net döviz pozisyonu kur şoklarına karşı koruma sağlamaktadır.
II. OPERASYONEL MOTOR (16/25)
1. Kârlılık Kalitesi (5/10) ↓: Kârın %97,2’si nakit dışı revalüasyona ve 6,92 Milyar TL’lik ertelenmiş vergi gelirine dayanmaktadır.
2. Büyüme Kalitesi (5/8) →: Hasılat %89 büyümüştür ancak büyüme organik komisyondan değil, menkul kıymet ticaret hacminden kaynaklanmaktadır.
3. Operasyonel Verimlilik (6/7) ↑: Komisyon gelirleri %415,3 artarak 2,13 Milyar TL’ye ulaşmıştır.
III. STRATEJİK KONUM VE RÜZGAR (15/20)
1. Rekabetçi Konum & Hendek (6/8) ↑: Saklamadaki müşteri varlığı 5,02 Trilyon TL’ye yükselmiş, pazardaki ağırlığı artmıştır.
2. Yönetim & Sermaye Dağıtımı (5/7) →: %4000 bedelsiz ve 50 Milyar TL tahsisli sermaye artırımı hamleleri cesurdur ancak henüz SPK onayı almamıştır.
3. Sektörel Rüzgar (4/5) →: Yüksek faiz ortamı borsa hacimlerini baskılasa da kredili işlem faiz gelirlerini desteklemektedir.
IV. DEĞERLEME VE GETİRİ POTANSİYELİ (20/30)
1. Mutlak & Göreli Değerleme (8/12) ↑: 1,92 F/K ve 1,36 PD/DD çarpanları kâğıt üzerinde son derece ucuzdur.
2. Fiyat-Kalite Dengesi / GARP (6/10) ↓: Düşük çarpan kalitesiz nakit akışını fiyatlamaktadır; ucuzluk sebepsiz değildir.
3. Getiri-Risk Asimetrisi (6/8) →: 180,00 TL fiyat seviyesi zirveden %55 aşağıda olup, sermaye artırımı haber akışıyla yukarı potansiyel barındırmaktadır.
GENEL DEĞERLENDİRME VE SKOR BANTI:
TOPLAM PUAN: 65 / 100 (BANT: 65-79 KOŞULLU / İZLE)
Tera Yatırım, güçlü bilançosu ve devasa kârlılığı ile izleme listesinde kalmayı hak etmektedir. Ancak kârın nakit karşılığının olmaması ve yüksek borçlanma nedeniyle skor 65 seviyesinde kalmıştır. Bu skor bir AL sinyali değil, nakit akışı düzelmeden temkinli olunması gerektiğini gösteren bir uyarı ikazıdır.
Analist Masası: Stratejik Soru-Cevap
1. Tablolardaki %70’lik ihtiyat karşılığı yatırımcı için ne anlam taşıyor?
Kısa Cevap: Yönetim, bilançodaki 44,97 Milyar TL’lik revalüasyon kârının geçici olabileceğinin farkındadır ve olası borsa düşüşlerine karşı kalkan oluşturmuştur.
Açıklama: Şirket 146,35 Milyar TL’lik menkul kıymet portföyünün değer artışlarını gelir tablosuna yazarken, oluşabilecek değer kayıpları için %70 oranında karşılık ayırmıştır. Bu durum yönetimin muhafazakar bir muhasebe politikası izlediğini gösterse de, kârın kırılganlığını teyit etmektedir.
Yatırımcı İçin Anlamı: Borsa İstanbul düşerse, Tera Yatırım’ın net kârı hızla eriyebilir. %70’lik karşılık bilançoyu korumak içindir ancak kâr garantisi vermez.
2. 6,92 Milyar TL’lik ertelenmiş vergi geliri kârı nasıl etkilemiştir?
Kısa Cevap: Ertelenmiş vergi geliri, şirketin vergi öncesi kârını %17,4 oranında yukarı taşıyan nakitsiz bir muhasebe kalemidir.
Açıklama: Gelir tablosunda dönem vergisi gideri -310,7M TL iken, ertelenmiş vergi geliri +6,92 Milyar TL olarak yazılmıştır. Bu durum vergi kanunları ile finansal raporlama standartları arasındaki zamanlama farklarından kaynaklanmaktadır.
Yatırımcı İçin Anlamı: Bu 6,92 Milyar TL şirketin kasasına giren bir nakit değildir. Gerçek nakit kârlılığını değerlendirirken bu kalemi düşerek bakmak gerekir.
3. Saklamadaki müşteri varlığının 5,02 Trilyon TL’ye çıkması ne anlama geliyor?
Kısa Cevap: Şirket, kurumsal ve nitelikli yatırımcıların saklama operasyonlarında pazar payını devasa oranda artırmıştır.
Açıklama: Önceki yıl sonunda kaydı bulunmayan emanetteki menkul kıymetler, altı aylık dönem sonu itibarıyla 5.022.231.578.854 TL nominal değere ulaşmıştır.
Yatırımcı İçin Anlamı: Şirket saklama ve aracılık pazarında alt yapı olarak çok büyümüştür. Bu durum ilerleyen çeyreklerde saklama ve komisyon gelirlerini kalıcı olarak yukarı taşıyabilir.
4. %4000 bedelsiz ve 50 Milyar TL tahsisli sermaye artırımı hisseyi nasıl etkiler?
Kısa Cevap: Şirket sermayesini 700M TL’den 28,7 Milyar TL’ye çıkaracak bedelsiz ve ana ortağın koyacağı 50 Milyar TL’lik tahsisli nakit, sermaye tabanını güçlendirecektir.
Açıklama: 28 Milyar TL’lik bedelsiz artırım kâr yedeklerinden karşılanacaktır. 50 Milyar TL’lik tahsisli sermaye artırımı ise şirkete doğrudan taze nakit girişi sağlayacaktır.
Yatırımcı İçin Anlamı: SPK onayları geldiği takdirde, 50 Milyar TL’lik taze nakit girişi şirketin borç yükünü hafifletebilir ve likidite krizini çözebilir.
Piyasa Değeri ve Senaryo Bazlı Yol Haritası
Piyasa Değeri Değerlendirmesi
Tera Yatırım’ın güncel piyasa değeri 126,0 Milyar TL’dir (yaklaşık 3,82 Milyar USD). Bu piyasa değeri ile Tera Yatırım; İş Yatırım (51,81 Milyar TL), Gedik Yatırım (12,48 Milyar TL) ve İnfo Yatırım’ı (5,41 Milyar TL) geride bırakarak Borsa İstanbul’un piyasa değeri en yüksek aracı kurumu konumuna yükselmiştir.
SEKTÖREL PİYASA DEĞERİ KIYASLAMASI (MİLYAR TL)
TERA (Tera Yatırım): 126,0 Milyar TL
ISMEN (İş Yatırım): 51,81 Milyar TL
GEDIK (Gedik Yatırım): 12,48 Milyar TL
INFO (İnfo Yatırım): 5,41 Milyar TL
Şirketin 126,0 Milyar TL’lik piyasa değeri, 92,32 Milyar TL’lik özkaynaklarının 1,36 katıdır (PD/DD = 1,36). Hisse son 12 ayda 401,00 TL zirvesini gördükten sonra 180,00 TL seviyesine gerilemiştir. F/K oranının 1,92 gibi aşırı düşük görünmesinin sebebi, son 12 aylık net kârın revalüasyonlarla 46 Milyar TL’yi aşmasıdır. Şirket piyasa değeri açısından “operasyonel kârlılığına göre primli, revalüasyonlu kârlılığına göre iskontolu” hibrit bir yapıdadır.
Senaryo Analizi
Senaryo A — Boğa Senaryosu (%30 Olasılık):
Koşullar: SPK’dan %4000 bedelsiz ve 50 Milyar TL tahsisli sermaye artırımı onaylarının sorunsuz çıkması, BİST 100 endeksinin yükseliş trendini sürdürmesi.
Etki: 50 Milyar TL taze nakit girişiyle borçlar kapatılır, finansman gideri düşer. Hisse fiyatı yeniden 280,00 – 320,00 TL bandına yönelebilir.
Senaryo B — Temkinli / Yatay Senaryo (%50 Olasılık):
Koşullar: SPK onay süreçlerinin uzaması, borsanın yatay bantta dalgalanması, yüksek faiz giderlerinin kârlılığı baskılamaya devam etmesi.
Etki: Portföy değer artışları yavaşlar, net kâr çeyreklik bazda geriler. Hisse 160,00 – 200,00 TL dar bandında konsolide olur.
Senaryo C — Ayı Senaryosu (%20 Olasılık):
Koşullar: BİST 100’de %20’yi aşan sert bir ayı piyasası başlaması, 77,75 Milyar TL’lik hisse portföyünde revalüasyon zararları oluşması.
Etki: Şirket net zarar açıklar, yüksek borçluluk nedeniyle bilanço sıkışır. Hisse fiyatı 110,00 – 130,00 TL desteğine kadar geri çekilebilir.
Zamanın Testi ve İdeal Yatırım Ufku
Tera Yatırım için “İdeal Yatırım Ufku” 1-2 Yıllık Taktiksel / Döngüsel Takip Ufku olarak belirlenmelidir. Şirket, 10 yıl boyunca arkaya yaslanıp uyunacak muhafazakar bir nakit makinesi veya temettü emekliliği hissesi değildir.
Şirketin “Ekonomik Hendeği” (Moat), geleneksel müşteri sadakatinden ziyade grubun finansal mühendislik kabiliyetine ve proprietary trading başarısına dayanmaktadır. Borsa İstanbul dalgalı bir yapıya sahip olduğu için, zaman Tera Yatırım’ın her zaman lehine çalışmaz. Piyasanın yatay gittiği veya düştüğü uzun dönemlerde, 114,96 Milyar TL’lik borcun faiz yükü şirketin aleyhine çalışır.
Yatırımcı bu hisseyi tuttuğunda düzenli nakit temettü geliri elde edemeyecektir. Elde edilecek getiri tamamen hisse senedi fiyat artışına ve bedelsiz sermaye artırımı sonrasındaki lot çoğaltma dinamiklerine bağlıdır.
Meydan Okuma ve Stratejik İzleme Listesi
Okuyucuya Soru
Bir aracı kurumun net kârının %97,2’sinin kendi tuttuğu hisse senetlerinin kâğıt üstündeki değer artışından gelmesi, o şirketi bir “aracı kurum” mu yapar, yoksa “yüksek kaldıraçlı bir hedge fund” mı? Sizce piyasa bu bilançoya hangi çarpanı vermelidir?
Şahin Gözüyle Takip Edilecek 4 Metrik
Esas Faaliyet Nakit Akışı: Gelecek çeyrekte negatif durumdan pozitif alana geçip geçmeyeceği.
BPP Borçlanma Tutarı: 114,96 Milyar TL’lik borcun azalıp azalmadığı.
SPK Sermaye Artırımı Onayları: %4000 bedelsiz ve 50 Milyar TL tahsisli sermaye artırımı başvurularının akıbeti.
Finansal Yatırım Portföy Büyüklüğü: 146,35 Milyar TL’lik portföyde hisse senedi ağırlığının azalıp azalmadığı.
Sıkça Sorulan Sorular (FAQ) Bloğu
Tera Yatırım 2026 ikinci çeyreğinde kâr mı zarar mı açıkladı?
Tera Yatırım, 2026 yılının ilk altı ayında net dönem kârını %88,69 artırarak 46,23 Milyar TL seviyesine çıkarmıştır. Ancak açıklanan net kârın 44,97 Milyar TL’lik kısmı (%97,2’si) nakit girişi sağlamayan finansal varlık revalüasyon değer artışlarından kaynaklanmaktadır.
TERA hissesinin F/K ve PD/DD oranları kaç?
Tera Yatırım hissesi 31 Temmuz 2026 itibarıyla 180,00 TL fiyattan işlem görmekte olup, F/K oranı 1,92 ve PD/DD oranı 1,36 seviyesindedir. F/K oranının düşük görünmesinin temel sebebi bilançoda yer alan revalüasyon kaynaklı yüksek net kârdır.
Tera Yatırım’ın faaliyet nakit akışı neden negatif?
Şirketin esas faaliyet nakit akışı -4,72 Milyar TL olarak gerçekleşmiştir. Net kâr 46,23 Milyar TL görünse de kârın büyük kısmının kâğıt üzerindeki portföy değer artışlarından oluşması ve 152,96 Milyar TL nakdin finansal yatırımlara bağlanması nakit akışını negatife düşürmüştür.
TERA bedelsiz sermaye artırımı yapacak mı?
Evet, Tera Yatırım Genel Kurulu 2025 yılı net kârından karşılanmak üzere 28,0 Milyar TL tutarında %4000 bedelsiz sermaye artırımı kararı almış ve 20 Mayıs 2026 tarihinde SPK’ya başvuru yapmıştır. Süreç onay aşamasındadır.
Tera Yatırım’ın borçluluk durumu nasıl?
Şirketin bilançosunda 114,96 Milyar TL Borsa Para Piyasası (BPP) borcu bulunmaktadır. Taşınan 146,35 Milyar TL’lik finansal yatırım portföyü büyük oranda bu kısa vadeli borçlarla fonlanmaktadır.
Yasal Uyarı ve İletişim
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Finansal piyasaları takip etmek için:
X: https://x.com/etrefinans
Kaynak: KAP · 2026/06 finansal raporu
İlgili yazılar
Bölümün tamamı →


Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.