TURSG 2026/06 Bilançosu: Kârdaki 20 Milyarlık İskonto Sihri ve Negatif Nakit Gerçeği
Yabancı kurumsal yatırımcının paket halinde 6.75 TL maliyetle hisse aldığı bir şirketin, bugün borsada 6.65 TL’den işlem görmesi piyasanın size sunduğu nadir anomalilerden biridir. Ancak Türkiye Sigorta’nın (TURSG) 2026 yılı ilk yarı bilançosuna baktığınızda asıl anomalinin fiyat ekranında değil, dipnotlarda yattığını görüyorsunuz. Şirket, yüksek faiz ortamını sadece toplanan primleri devasa getirilere dönüştürmek için değil, gelecekteki hasar yükümlülüklerini bugünden eritmek için bir silaha dönüştürmüş durumda. Karşımızda klasik bir sigorta şirketinden çok, makroekonomik rüzgarı kendi lehine büken devasa bir fon yönetimi duruyor.
Şirketin güncel piyasa değeri 133 milyar TL seviyesinde bulunuyor. Fiyat/Kazanç (F/K) oranı 5.63, Piyasa Değeri/Defter Değeri (PD/DD) ise 2.25 ile fiyatlanıyor. Rakipleri AKGRT (4.74 F/K – 1.46 PD/DD) ve ANSGR (3.74 F/K – 1.58 PD/DD) ile kıyaslandığında piyasa Türkiye Sigorta’ya net bir “sektör liderliği primi” ödüyor. Bu prim boşuna değil; BIST 100 endeksinin yön aradığı, enflasyonun şirket kârlarını erittiği bir konjonktürde TURSG, net kârını %44 artırarak 13.4 milyar TL’ye taşıdı.
TCMB politika faizinin %37 seviyesinde kalması, bu bilançonun ana motorudur. Şirket, 191 milyar TL’lik (Bilanço Sayfa 7) aktif büyüklüğünün 98.1 milyar TL’sini (aktiflerin %51’si) finansal varlıklarda tutuyor ve bu devasa havuzdan sadece 6 ayda 19.1 milyar TL yatırım geliri (Bilanço Sayfa 13) elde ediyor. Benim temel görüşüm şudur: Türkiye Sigorta bir poliçe satıcısı değil; bedelsiz topladığı fonları yüksek faizle risksiz getiride çoğaltan ve muhasebe standartlarının izin verdiği maksimum esneklikle kârını bugüne çeken kusursuz bir arbitraj makinesidir.
Rakamların İtirafları: Finansal Veri Karşılaştırması
| Finansal Kalem | Mevcut Dönem (2026/06) | Önceki Dönem (2025/06) | Değişim | Analist Notu |
| Brüt Prim Üretimi | 94.213.289 Bin TL | 72.679.136 Bin TL | +%29,6 | Enflasyona paralel stabil büyüme. |
| Teknik Bölüm Dengesi | 16.450.644 Bin TL | 12.381.716 Bin TL | +%32,8 | Çekirdek sigortacılık kârlılığı korunuyor. |
| Net Yatırım Geliri | 2.917.000 Bin TL | 2.050.000 Bin TL | +%42,2 | Yüksek faiz ortamının doğrudan meyvesi. |
| Net Dönem Kârı | 13.495.830 Bin TL | 9.392.637 Bin TL | +%43,6 | %32.11 enflasyonun üzerinde reel büyüme. |
| Özsermaye Toplamı | 59.040.205 Bin TL | 49.645.732 Bin TL* | +%18,9 | *2025/12’ye göre net sermaye birikimi. |
| Finansal Varlıklar | 98.173.457 Bin TL | 86.507.064 Bin TL* | +%13,4 | *2025/12’ye göre nakit havuzu genişliyor. |
| İskonto Öncesi Net Muallak | 48.208.434 Bin TL | 45.572.857 Bin TL* | +%5,7 | Geciktirilen veya davalık olan net hasar yükü. |
| İskonto Edilmiş Net Muallak | 27.782.936 Bin TL | 24.703.953 Bin TL* | +%12,4 | Kârı patlatan 20.4 milyar TL’lik muhasebe sihirbazlığı. |
(İşaretli veriler 31 Aralık 2025 yıl sonu kapanışına aittir, 6 aylık değişimi yansıtır.)
Tablodaki en kritik satır “Brüt Prim Üretimi” veya “Net Kâr” değil; “İskonto Öncesi Net Muallak Tazminat” ile onun “İskonto Edilmiş” hali arasındaki uçurumdur. Şirketin ileride ödemesi gereken 48.2 milyar TL’lik iskonto öncesi net bir hasar yükü var. Aradaki 20.4 milyar TL, %29’luk iskonto oranı kullanılarak bilançodan adeta buharlaştırılmış ve bu durum doğrudan kâra yansıyarak özkaynaklara can suyu olmuştur.
Veri Deşifresi ve İkinci Derece Düşünme
20.4 Milyar TL’lik Sihirli Değnek: İskonto Etkisi
Manşet kârın arkasındaki ana aktör, SEDDK’nın 2016/22 ve 2025/32 sayılı genelgeleridir (Dipnot 2.24). Bu mevzuat, sigorta şirketlerine gelecekte ödeyecekleri muallak tazminatları güncel yüksek faiz oranlarıyla bugüne iskontolama hakkı tanır. Türkiye Sigorta, 48.2 milyar TL’lik iskonto öncesi net muallak tazminat karşılığının yaklaşık %42’sine denk gelen 20.4 milyar TL’yi iskonto ederek yükümlülüklerinden silmiştir. Bu bir yalan değil, yasal bir haktır. Ancak ikinci derece etki şudur: TCMB faiz indirim döngüsüne girdiğinde, bu %29’luk iskonto oranı aşağı revize edilmek zorunda kalacaktır. İskonto oranı düştüğünde, o 20.4 milyar TL’lik yük yeniden bilançoya binecek ve geçmişte önden yazılan kârlar, gelecekte karşılık gideri olarak karşımıza çıkacaktır.
Kâr İllüzyonu ve Negatif Nakit Akışı Gerçeği
Şirket 13.5 milyar TL net kâr açıklıyor, ancak Nakit Akış Tablosu’na (Sayfa 14) baktığımızda sarsıcı bir tabloyla karşılaşıyoruz: Esas faaliyetlerden kaynaklanan net nakit 3.01 milyar TL negatiftir. Şirket sigortacılık faaliyetlerinden elde ettiği 71.6 milyar TL nakit girişini, hasar ve vergi ödemeleri (2.9 milyar TL) sonrasında kasada tutamamış, çekirdek operasyonu nakit yakmıştır. Peki sistem nasıl dönüyor? Finansal varlıkların gücüyle. Yatırım faaliyetlerinden sağlanan net nakit (ağırlıklı alınan faizler) 3.48 milyar TL artıda olduğu için nakit döngüsü kurtarılmıştır. Bu veri tezimizi doğruluyor: TURSG’nin kalbi sigorta satıcılığında değil, finansal yatırımların getirisinde atmaktadır.
TVF Satışı ve Yabancının Maliyeti
14-15 Mayıs 2026 tarihlerinde TVF Finansal Yatırımlar A.Ş., şirket sermayesinin %5’ini yabancı kurumsal yatırımcılara 13.50 TL’den sattı. Hemen ardından gelen %100 bedelsiz sermaye artırımı (Sayfa 66) ile bu maliyet 6.75 TL’ye revize oldu. Piyasada perakende yatırımcı hisseyi 6.65 TL’den satarken, kurumsal yabancının 6.75 TL’den devasa blok alım yapması tarihi bir çelişkidir. Kurumsal yatırımcı, operasyonel nakit yakımına değil; şirketin elinde tuttuğu 98.1 milyar TL’lik finansal varlığın Türkiye’nin yüksek reel faiz politikasından çekeceği risksiz milyarlara yatırım yapmıştır.
Teknik ve Operasyonel Ameliyat: Verimlilik Motoru
Büyümenin ve kârın kalitesini anlamak için manşetleri bir kenara bırakıp sermaye verimliliğine inmek zorundayız.
DuPont Kırılımı ve Kaldıraç Etkisi
Türkiye Sigorta’nın raporlanan Özkaynak Kârlılığı (ROE) %48 seviyesindedir (Sayfa 10). Bu oran, %32.11 olan güncel TÜİK enflasyonunun üzerindedir; yani şirket sermayedar adına reel bir değer yaratmaktadır. Ancak bu %48’in anatomisini parçaladığımızda gücün nereden geldiğini net görüyoruz.
Şirketin toplam aktifleri 191.0 milyar TL (Sayfa 7), özsermayesi ise 59.0 milyar TL’dir (Sayfa 10). Aktiflerin özsermayeye bölünmesiyle ulaştığımız Kaldıraç Oranı 3.23x seviyesindedir. Yani şirket, sermayedarın koyduğu her 1 TL’ye karşılık, dışarıdan (esas olarak poliçe sahiplerinden toplanan primler) 2.23 TL bedelsiz kaynak bularak çalışmaktadır. Bankacılık sektöründe kredi mevduat makasıyla yapılan işi, TURSG sıfır maliyetli primlerle faiz piyasasında yapmaktadır.
Sermaye Maliyeti (WACC / Cost of Equity) Testi
Bir finansal şirket, ancak sermaye maliyetinin üzerinde getiri sağlıyorsa ekonomik değer yaratır.
TCMB Politika Faizi (Risksiz Getiri): %37.00
Hisse Senedi Risk Primi (ERP): %6.00
Özkaynak Maliyeti (Cost of Equity): ~%43.00
Şirketin %48 olan ROE’si, %43’lük sermaye maliyetinin üzerindedir. Büyüme, sermayeyi yakmıyor, aksine katlıyor. AKGRT ve ANSGR gibi rakiplerin operasyonel kârsızlıkla boğuştuğu bir ortamda bu ROE makası, şirket hissesinin hak ettiği fiyatlama priminin matematiksel karşılığıdır.
Operasyonel Gider Disiplini (Bileşik Rasyo)
Sektörde rakiplerin %100’ün üzerinde bileşik rasyo (toplanan her 100 TL primin hasar ve gider olarak 100 TL’den fazla çıkması) ile teknik zarar yazdığı bir dönemde, Türkiye Sigorta bileşik rasyosunu %97’den %88’e (Sayfa 10) indirmeyi başarmıştır. Trafik branşının ağırlığının yönetilip Yangın ve Genel Zararlar branşlarına odaklanılması, teknik bölüm dengesinin 16.4 milyar TL’ye ulaşmasındaki ana nedendir.
Analistin Soğukkanlı Karnesi: 100 Puanlık Skorlama
Aşağıdaki skorlar, bilançodaki parça verilerin bütüne oranlanması ve yanıltıcı etkilerin (iskonto gibi) filtrelenmesi sonucu oluşan net tabloyu yansıtmaktadır.
I. FİNANSAL DAYANIKLILIK (20/25)
Bilanço Sağlamlığı (9/10) ↑ : Nakit ve benzeri varlıklar 12.9 milyar TL’ye, finansal varlıklar 98.1 milyar TL’ye ulaşmıştır. Regülasyonun istediği 28.6 milyar TL’lik sermayenin 32.4 milyar TL üzerinde özsermaye (Sayfa 54) tutulması, kusursuz bir kalkan yaratıyor.
Nakit Üretimi (6/10) ↓ : Esas faaliyetlerden kaynaklanan net nakit akışı 3.01 milyar TL negatiftir (Sayfa 14). Dev kâr açıklamasına rağmen sigortacılık operasyonu nakit yakmış, denge yatırım faaliyetlerinden gelen 3.48 milyar TL’lik nakit ile zar zor sağlanmıştır.
Risk Profili (5/5) → : Yabancı para pozisyonu 4.53 milyar TL artıda (Sayfa 51). Olası kur şoklarına karşı doğal bir “hedge” mekanizması kurulmuş durumda.
II. OPERASYONEL MOTOR (20/25)
Kârlılık Kalitesi (7/10) ↓ : %48’lik ROE muazzam; ancak 20.4 milyar TL’lik muallak tazminat iskontosunun kâr içindeki ağırlığı, kârlılığın “kalıcılığını” zedeliyor.
Büyüme Kalitesi (6/8) → : 94.2 milyar TL’lik prim üretimi %29.6 artmış olsa da (Sayfa 11), enflasyon (%32.11) karşısında poliçe hacminde reel bir büyümeden ziyade fiyatlama kaynaklı bir tutunma var.
Operasyonel Verimlilik (7/7) ↑ : Bileşik rasyonun %97’den %88’e düşmesi (Sayfa 10) sektör gerçeklerinin çok ötesinde tarihi bir başarıdır.
III. STRATEJİK KONUM VE RÜZGAR (17/20)
Rekabetçi Konum & Hendek (7/8) → : TVF arkasında duran pazar lideri. Bankasürans (Ziraat, Halk, Vakıf) kanallarıyla dağıtım maliyetlerini rakiplerine göre çok daha düşük tutma (moat) avantajı kırılamaz.
Yönetim & Sermaye Dağıtımı (6/7) ↑ : Bedelsiz artırım ile likidite sağlandı. 3 Milyar TL temettü (Sayfa 66) dağıtımı hissedar dostu kimliği pekiştiriyor.
Sektörel Rüzgar (4/5) ↓ : Yüksek faiz şu an rüzgarı arkadan estiriyor ama ufukta görünen TCMB faiz indirim döngüsü, bu rüzgarı karşıdan esen bir fırtınaya çevirebilir.
IV. DEĞERLEME VE GETİRİ POTANSİYELİ (24/30)
Mutlak & Göreli Değerleme (10/12) ↑ : 5.63 F/K ve 2.25 PD/DD çarpanları, %48 ROE üreten bir lider için en yakın rakiplerine (AKGRT 4.74 F/K, ANSGR 3.74 F/K) kıyasla makul ve sürdürülebilir bir fiyatlamaya işaret ediyor.
Fiyat-Kalite Dengesi / GARP (8/10) → : Yabancı kurumsalların 6.75 TL’den blok alım yaptığı bir tahtanın piyasada 6.65 TL’den fiyatlanması, kalite ile fiyat arasında perakende yatırımcı lehine bir fırsat aralığı açıyor.
Getiri-Risk Asimetrisi (6/8) ↑ : Aşağı yönlü risk 6.00 TL (yabancı maliyetinin altı) ile sınırlıyken, yukarı yönlü teknik marj 9.50 TL’lere kadar geniş bir asimetri sunuyor.
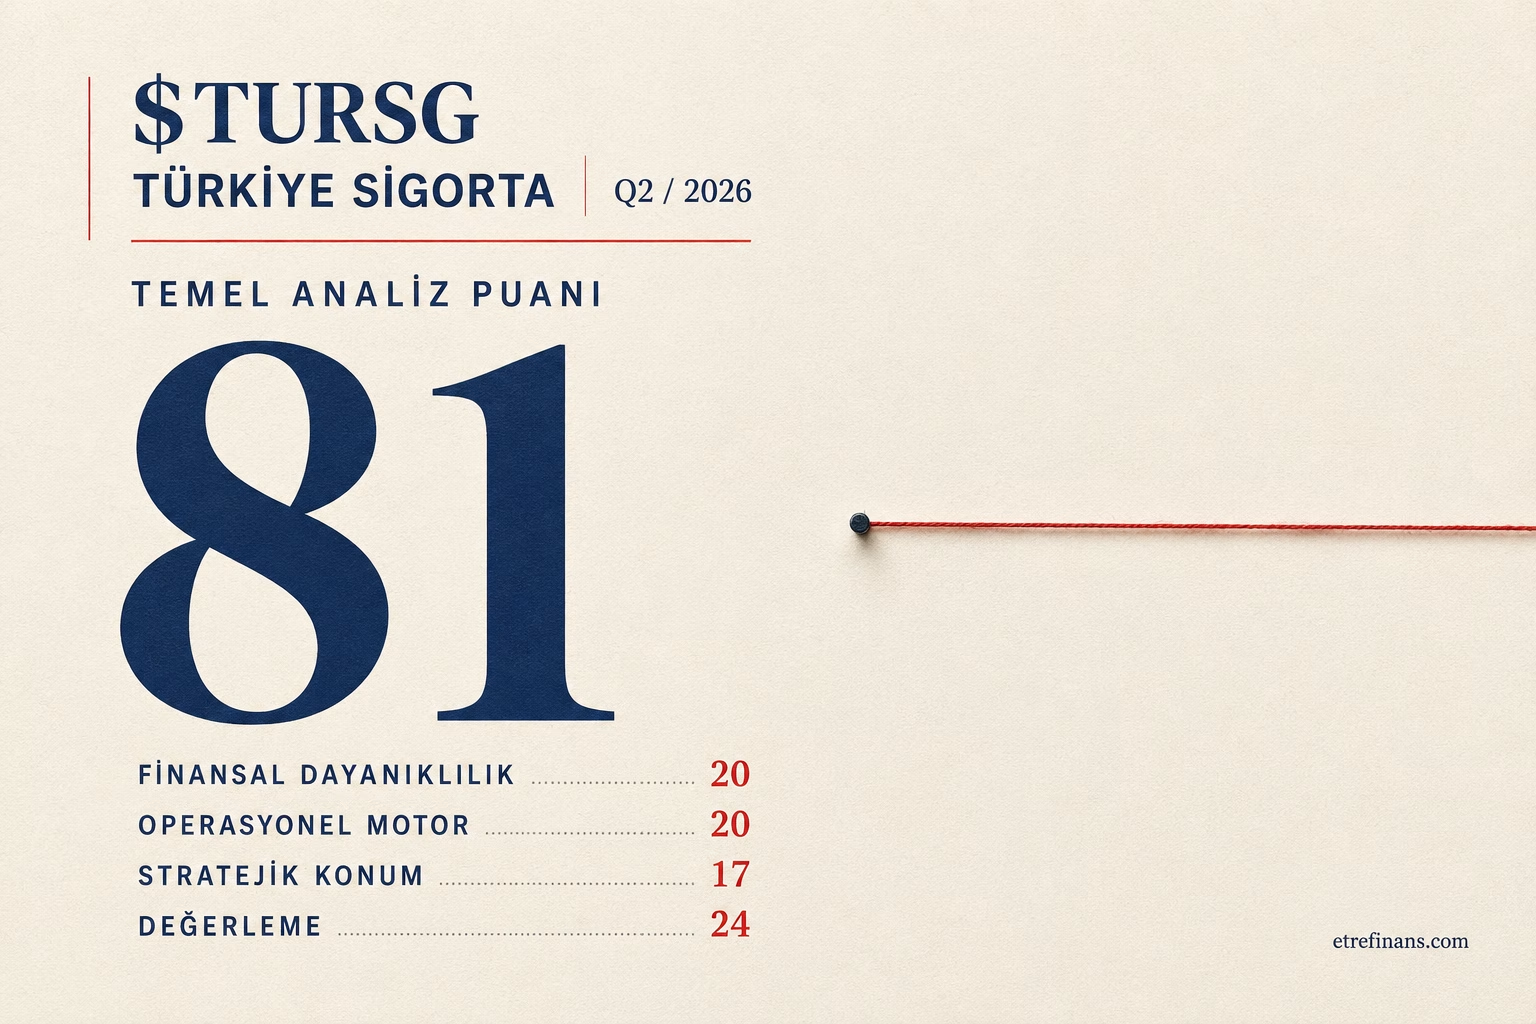
TOPLAM: (81/100)
Genel değerlendirme: Şirket, yüksek faiz ortamının tüm avantajlarını bilançosuna emmiş devasa bir finansal fondur. Ana operasyonun negatif nakit akışı yaratması zayıf bir karın olsa da, 98 milyar TL’lik varlık havuzu değerlemeyi birinci ligde tutuyor.
Alt skorlar: Finansal Dayanıklılık [20/25] · Operasyonel Motor [20/25] · Stratejik Konum [17/20] · Değerleme [24/30]
Skor Yorumu: 80-100 bandında yer alan şirket, hem kalitesi hem de yabancı alım maliyetinin altındaki fiyatıyla “birincil izleme adayı” konumundadır.
Analist Masası: Stratejik Soru-Cevap
Net kâr %44 artıp 13.5 milyara çıkmışken, esas faaliyetlerden nasıl 3.01 milyar TL nakit eksi yazıyor?
Bu durum sigortacılığın bir fon yönetimi işi olduğunun en büyük kanıtıdır.
Şirket operasyonel düzeyde toplanan primler (71.6 milyar TL nakit girişi) ile yapılan ödemeleri (hasar, vergi vb.) dengeleyememiş, kasadan net 3 milyar TL nakit çıkmıştır. Kârı ve kasayı kurtaran unsur, toplanan eski primlerin yatırıldığı mevduat ve tahvillerden sağlanan 3.48 milyar TL’lik faiz/yatırım nakit girişidir. Yani şirket poliçe satışından değil, elindeki parayı faize yatırmaktan kazanıyor.
Merkez Bankası faiz indirimine başlarsa Türkiye Sigorta’yı ne bekliyor?
Kârlılıkta ciddi bir muhasebe şoku yaşanır.
Bilançodaki 20.4 milyar TL’lik muallak tazminat iskontosu, mevcut yüksek faiz oranlarına dayalıdır. Faizler %37’den aşağı çekilirse, iskonto oranı düşecek ve şirketin “gelecekte ödeyeceği hasar yükü” bugünkü değer olarak büyüyecektir. Bu durum, gelir tablosuna eksi (karşılık gideri) olarak yansır ve kârı sert şekilde törpüler.
Rakipleri AKGRT (4.74) ve ANSGR (3.74) F/K ile işlem görürken TURSG’nin 5.63 F/K olması hisseyi pahalı yapar mı?
Hayır, bu bir “kalite ve liderlik” primidir.
AKGRT ve ANSGR operasyonel süreçlerinde teknik zararla veya yüksek bileşik rasyolarla mücadele ederken, TURSG %88 bileşik rasyo ile teknik kârlılık üretmektedir. Ayrıca TVF arkasında duran bankasürans (kamu bankaları kanalı) gücü, rakiplerin ulaşamayacağı bir dağıtım maliyeti avantajı (hendek) sağlar. 5.63 F/K bu ayrıcalıklar için oldukça makuldür.
Piyasa Değeri ve Senaryo Bazlı Yol Haritası
Türkiye Sigorta’nın güncel piyasa değeri (M-cap) yaklaşık 133 milyar TL seviyesinde bulunuyor. Rakipleri Anadolu Sigorta’nın (ANSGR) 55.8 milyar TL, Aksigorta’nın (AKGRT) ise 11.3 milyar TL piyasa değerine sahip olduğu düşünüldüğünde, TURSG sektörün mutlak egemeni konumunda. Piyasa değeri, 59 milyar TL’lik özsermayeye oranlandığında 2.25x PD/DD ortaya çıkıyor ki bu, %48 ROE üreten bir şirket için primli değil. Son 12 ayda BIST 100 yatay seyrederken veya enflasyona yenilirken, TURSG yatırımcısını koruyan ender kâğıtlardan biri oldu. Mevcut 5.63 F/K ile hisse şu an adil değerinin altında, ‘iskontolu’ bölgesinde fiyatlanmaktadır.
Senaryo 1: Yüksek Faizin Devamı “Statüko” (%50 Olasılık)
TCMB, enflasyon katılığını kırmak için 2026 sonuna kadar faiz indirimine gitmez. Şirketin elindeki 98 milyar TL’lik fon risksiz getiri yazmaya devam eder, muallak iskonto kalkanı aynen korunur.
Hedef Etki: Hisse fiyatı risksiz getiri hikayesinden beslenerek 9.50 – 10.00 TL bandına doğru güçlü bir ivme kazanır.
Senaryo 2: Erken Faiz İndirimi Şoku (%30 Olasılık)
Makro verilerdeki sapma ile TCMB sonbaharda faiz indirimlerine başlar. İskonto oranı düşer, 20.4 milyar TL’lik muallak kalkanı çatlar ve bilançoya milyarlarca liralık tek seferlik karşılık gideri vurur. Manşet kârlar çeyreklik bazda sekteye uğrar.
Hedef Etki: Hisse yabancı maliyetinin de altına, 5.50 – 6.00 TL bandına çekilerek yatırımcısını bıktırır.
Senaryo 3: Yabancı İkinci Dalga Alımı (%20 Olasılık)
Mayıs ayında 6.75 TL’den %5 hisse alan yabancı fonlar, mevcut 6.65 TL seviyesini ve 5.63 F/K çarpanını fırsat bilip tahtadan perakende yatırımcının elindeki lotları süpürme operasyonu yapar.
Hedef Etki: Fiyatlamanın temellerden kopup likidite rallisine dönüşmesiyle 12.00 TL üzerindeki zirveler test edilir.
Zamanın Testi ve İdeal Yatırım Ufku (Sabır Ne Getirir?)
Türkiye Sigorta, “al ve 10 yıl unut” tarzı evladiyelik bir şirket değildir. Bu şirket, Türkiye’nin makroekonomik döngülerinin (faiz-enflasyon-kur üçgeninin) doğrudan bilançoda yaşandığı bir “Döngüsel Finansal Zırh”tır.
İdeal Vade: 1 ila 3 yıl.
Bu hisse, faizlerin yüksek olduğu, ekonominin soğutulduğu “sıkı para politikası” dönemlerinin mükemmel sığınağıdır. Zaman, şirket 98 milyar TL’lik havuzunu risksiz faizde tuttuğu sürece yatırımcının lehine çalışır. Ancak ekonomi yeniden “düşük faiz, yüksek kredi büyümesi” evresine geçtiğinde, bu zırh ağırlaşır ve elde tutmanın bedeli sanayi hisselerinin rallisinin gerisinde kalmak olur. 1-3 yıllık ufukta, enflasyonu hedge etmek ve makul bir değer artışı yakalamak isteyen yatırımcı için en rasyonel bekleme süresidir.
Meydan Okuma ve Stratejik İzleme Listesi
Okuyucuya Soru: Merkez Bankası faiz indirdiğinde ve kağıt üzerindeki 20.4 milyar TL’lik iskonto kalkanı ortadan kalktığında; Türkiye Sigorta, negatif nakit üreten esas faaliyetlerini hangi taze kaynakla finanse edecek?
Şahin Gözüyle Takip Edilecekler:
Faaliyet Nakit Akışı (NCF): Eksi 3.01 milyar TL olan esas faaliyet nakit çıkışının (Sayfa 14), yıl sonunda pozitife dönüp dönmediği. Negatiflik sürerse risk büyür.
Muallak Tazminat İskonto Oranı: TCMB faiz kararlarına paralel olarak Dipnot 2.24’teki “%29” oranının değişip değişmediği. (Kârın kalbini bu oran atıyor).
Yabancı Takas Oranı: Mayıs ayındaki blok satış sonrası takasa giren lotların çıkış yapıp yapmadığı. Fiyatın yönünü yabancı aklı çizecek.
SSS
Soru: TURSG 2026 ilk yarıda ne kadar kâr etti?
Cevap: Türkiye Sigorta 2026 yılının ilk yarısında, geçen yılın aynı dönemine göre %44 artışla 13.5 milyar TL net kâr elde etti. Şirketin sigortacılık operasyonları net 3.01 milyar TL nakit çıkışı yaratsa da, eldeki fonların faiz ve benzeri enstrümanlarda değerlendirilmesiyle kazanılan 19.1 milyar TL’lik yatırım geliri kârlılığı sürükledi.
Soru: Türkiye Sigorta’nın hisse fiyatı ucuz mu, pahalı mı?
Cevap: Şirket mevcut piyasa değeriyle 5.63 F/K ve 2.25 PD/DD çarpanlarından işlem görüyor. %48 gibi yüksek bir özkaynak kârlılığı (ROE) üreten bir sektör lideri için bu çarpanlar iskontolu kabul ediliyor. Ayrıca yabancı kurumsal yatırımcıların Mayıs 2026’da 6.75 TL’den devasa blok alım yaptığı düşünüldüğünde, güncel fiyatlar perakende yatırımcıya bir marj sunuyor.
Soru: Muallak tazminat iskontosu TURSG bilançosunu nasıl etkiledi?
Cevap: Şirketin gelecekte ödeyeceği 48.2 milyar TL’lik brüt hasar yükü bulunuyor. Mevzuat gereği bu yük, güncel yüksek faiz oranları kullanılarak (%29) iskonto edildi ve 27.7 milyar TL’ye indirildi. Aradaki 20.4 milyar TL’lik fark bilançodan tek kalemde silinerek özkaynakları ve net kârı doğrudan yukarı itti.
Soru: Faiz indirimleri Türkiye Sigorta’yı nasıl etkiler?
Cevap: TCMB faiz indirim döngüsüne girdiğinde şirketi iki büyük risk bekliyor. Birincisi, 98 milyar TL’yi aşan finansal varlık havuzundan elde edilen risksiz yatırım gelirleri düşecektir. İkincisi, muallak tazminatları düşüren %29’luk iskonto oranı aşağı revize edilecek ve geçmişte silinen hasar yükleri bilançoya karşılık gideri olarak geri dönecektir.
Yasal Uyarı ve İletişim
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Finansal piyasaları takip etmek için:
X: https://x.com/etrefinans
Kaynak: KAP · 2026/06 finansal raporu
İlgili yazılar
Bölümün tamamı →

Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.