KCHOL 2026/06 Bilançosu: Enerji Şampiyonu, Otomotiv ve Finans Yorgunu
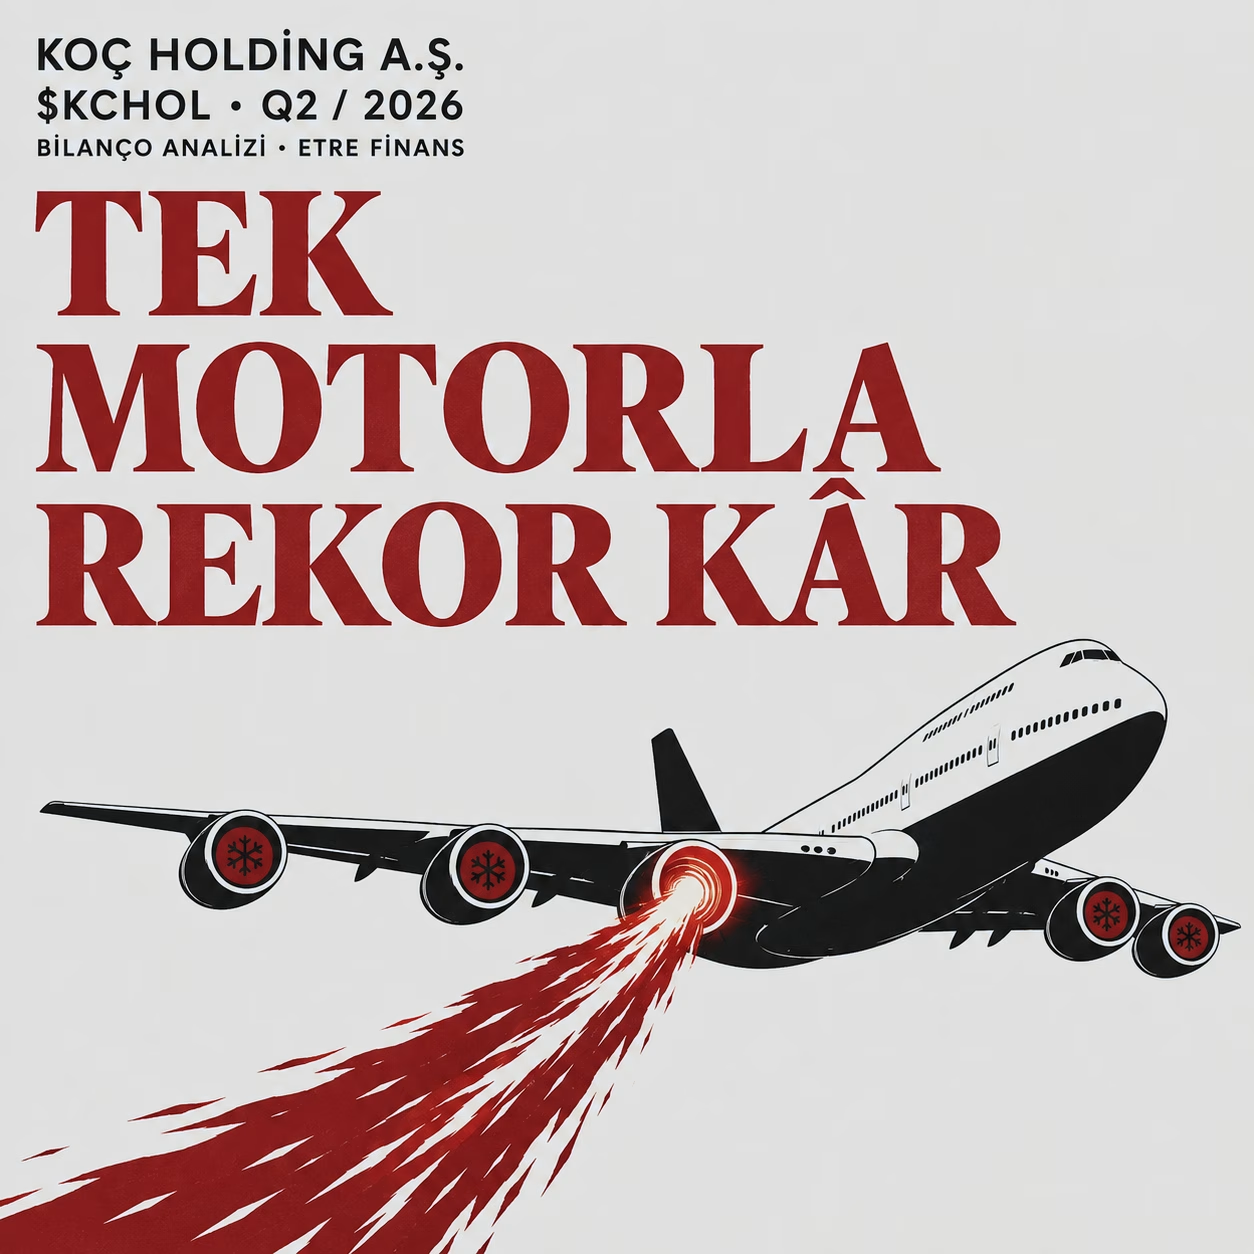
Koç Holding A.Ş., 2026 yılının ilk yarısında konsolide ana ortaklık net dönem kârını %146,5 artışla 20.306 milyon TL seviyesine çıkardığını duyurdu. Ancak finansal tabloların kılcal damarlarına inildiğinde görünürdeki bu rekor büyümenin arkasında büyük bir sektör çelişkisi yatmaktadır: Toplam ana ortaklık kârının %102’si (20.711 milyon TL) yalnızca Enerji grubundan (Tüpraş, Aygaz, Entek, Opet) elde edilmiştir. Enerji dışındaki tüm Holding faaliyetlerinin toplam kâr katkısı net olarak eksi 405 milyon TL seviyesinde kalmıştır.
Borsa İstanbul’da hisse senedi 198,50 TL fiyattan işlem görürken, şirketin toplam piyasa değeri 503,38 milyar TL (yaklaşık 10,8 milyar USD) düzeyindedir. Hisse çarpanları 13,25 F/K ve 0,64 PD/DD oranlarına işaret etmektedir. Defter değerinin %36 altında işlem gören bu tablo, piyasanın Holding’in operasyonel kâr kalitesine dair taşıdığı şüpheleri özetlemektedir.
Makroekonomik tarafta Merkez Bankası’nın %37,00 seviyesinde tuttuğu politika faizi ve %50’yi aşan ticari kredi faizleri, Holding’in Otomotiv ve Finans kollarında doğrudan talep baskısı yaratmaktadır. %32,10 seviyesinde gerçekleşen yıllık TÜFE enflasyonu karşısında, konsolide hasılatın nominal bazda %8,9 artarak 1,69 trilyon TL’ye ulaşması, reel anlamda Holding cirosunun daraldığını göstermektedir.
Benim temel görüşüm şudur: Koç Holding’in manşet kârı Enerji grubu sayesinde rekor kırsa da, faiz cenderesindeki Otomotiv ve Finans kollarındaki kan kaybı Holding’i tek motorlu bir uçak haline getirmiştir. Holding, geçici jeopolitik marj desteğiyle uçmakta; ana motorlarındaki verimlilik kaybını örtmektedir.
Koç Holding Ne İş Yapıyor: Kimlik ve İş Modeli
Koç Holding, Türkiye ekonomisinin gayrisafi yurt içi hasılasının yaklaşık %8’ini ve toplam ihracatının %7’sini tek başına üstlenen en büyük sınai ve finansal holding yapısıdır. İş modelinin temel mekaniği; Enerji, Otomotiv, Dayanıklı Tüketim, Finans ve Diğer (Turizm, Sağlık, Perakende) olmak üzere 5 ana sektörde faaliyet gösteren iştiraklerden temettü toplamak, portföy şirketleri arasında sermaye tahsisini yönetmek ve grup ölçeğiyle finansman maliyeti avantajı sağlamaktır.
Şirketin 2026/06 dönemi kombine hasılatının sektör bazlı dağılımı şu şekildedir:
Enerji (Tüpraş, Aygaz, Opet, Entek): Hasılatın %37,3’ü (1.019.497 milyon TL)
Otomotiv (Ford Otosan, Tofaş, TürkTraktör, Otokar, Otokoç): Hasılatın %28,1’i (769.776 milyon TL)
Finans (Yapı Kredi, Koç Finansman): Hasılatın %18,9’u (517.754 milyon TL)
Dayanıklı Tüketim (Arçelik / Beko): Hasılatın %11,3’ü (309.723 milyon TL)
Diğer (Setur, Tat, Koçtaş, Sağlık grubu): Hasılatın %4,3’ü (118.558 milyon TL)
Temelleri 1926 yılında Vehbi Koç tarafından atılan ve 1963 yılında Türkiye’nin ilk holding yapısı olarak tescil edilen şirket, cumhuriyetin sanayileşme hamlesinde binek araç, rafinaj ve beyaz eşya üretiminde yerli pazarın kurucusu olmuştur. Son 10 yıllık evrimde ise Holding; Arçelik ve Otokoç üzerinden küresel satın almalarla yurt dışı coğrafi çeşitliliğini artırmış, Entek ile yenilenebilir enerjiye, Sağlık Grubu Başkanlığı çatısı altında ise hastanecilik sektörüne odaklanmıştır.
İş modelinin bu çeyrek açısından en kritik özelliği, döviz bazlı gelir üreten ihracatçı ve rafinaj kanadının (Tüpraş ve Ford Otosan), iç pazardaki yüksek faiz baskısına maruz kalan bankacılık ve perakende kanadını finanse eder duruma gelmesidir.
Rakamların İtirafları: Finansal Veri Karşılaştırması
| Finansal Kalem | Mevcut Dönem (6A 2026) | Önceki Dönem (6A 2025) | Değişim | Analist Notu |
| Konsolide Hasılat | 1.693.964 mn TL | 1.555.468 mn TL | +%8,9 | Enflasyonun altında, reel daralma var |
| Kombine Hasılat | 2.735.308 mn TL | 2.551.346 mn TL | +%7,2 | İştirakler dahil ciro büyümesi zayıf |
| Konsolide Brüt Kâr | 306.610 mn TL | 266.601 mn TL | +%15,0 | Rafineri marjları brüt marjı korudu |
| Esas Faaliyet Kârı | 95.971 mn TL | 61.729 mn TL | +%55,5 | Whirlpool geliri desteğiyle sıçrama |
| Konsolide FAVÖK | 157.214 mn TL | 118.890 mn TL | +%32,2 | Operasyonel nakit üretimi güçlü |
| Ana Ortaklık Net Kârı | 20.306 mn TL | 8.237 mn TL | +%146,5 | Enerji grubu sırtladı, otomotiv düştü |
| Enerji Grubu Net Kâr Katkısı | 20.711 mn TL | 4.881 mn TL | +%324,3 | Konsolide kârın %102’sini üretti |
| Otomotiv Grubu Net Kâr Katkısı | 3.444 mn TL | 8.521 mn TL | -%59,6 | İç pazar ve faiz baskısı kârı kıstı |
| Faaliyet Nakit Akışı (NCF) | -9.769 mn TL | -67.465 mn TL | N/A | İşletme sermayesi nakit yakmaya devam ediyor |
| Solo Net Nakit Pozisyonu | 989 mn USD | 602 mn USD | +%64,3 | Holding merkez kasası son derece kuvvetli |
Tablodaki en radikal kırılma, Enerji grubunun kâr katkısının %324 tırmanırken, Otomotiv grubunun kâr katkısının %59,6 çökmesidir. Faaliyet nakit akışının -9,7 milyar TL ile eksi bölgede kalması, muhasebe kârı olarak görünen 20,3 milyar TL’nin henüz Holding kasasına nakit olarak girmediğini, aksine işletme sermayesine bağlandığını itiraf etmektedir.
Veri Deşifresi ve İkinci Derece Düşünme
Tarihsel Kırılma: Enerji Grubu Kârın %102’sini Tek Başına Taşıyor
Tüpraş’ın kapasite kullanım oranının %95,1’e ulaşması ve Akdeniz kompleks rafinaj marjlarının Orta Doğu’daki jeopolitik krizler ve Hürmüz Boğazı aksaklıklarıyla yüksek seyretmesi, Enerji grubunun kombine net kârını 49.324 milyon TL’ye, Holding’e kalan payı ise 20.711 milyon TL’ye yükseltmiştir.
Tarihsel olarak Holding kârının %35-45’ini oluşturan Enerji segmentinin bu çeyrekte kârın tamamından fazlasını üstlenmesi bir dengesizlik işaretidir. Bu marjlar konjonktüreldir; İsrail-İran geriliminin yumuşaması veya küresel navlun fiyatlarının gerilemesi durumunda Enerji kârı normale dönecektir. O gün geldiğinde diğer gruplar toparlanamamış olursa Holding’in konsolide kârı sert düşecektir.
Yönetimin Yalan Testi: Otomotiv Kârında %59,6’lık Çöküş ve Büyüme İllüzyonu
Otomotiv grubu şirketlerinin faaliyet raporlarında “üretim kapasitelerimizi artırdık, Stellantis entegrasyonunu tamamladık” vurgusu öne çıkarılmaktadır. Ancak rakamların itirafı farklıdır: Yurt içi otomotiv pazarının %8 daraldığı, yüksek TL kredi faizlerinin filo kiralamayı durdurduğu bir ortamda Otomotiv grubunun Holding ana ortaklık kârına katkısı 8.521 milyon TL’den 3.444 milyon TL’ye düşmüştür.
Ford Otosan’ın yurt içi satış gelirleri rekabetçi fiyatlama ve kur-enflasyon makası nedeniyle %21 azalmıştır. Hacim artışları kârlılığa dönüşmemekte, şirketler ciroyu korumak için marjlardan feragat etmektedir.
Yapı Kredi’de Çeyreklik Kırılma: Yüksek Faiz Cenderesinde Bankacılık Tıkanması
Finans sektörü ilk 6 ay toplamında Holding’e 2.221 milyon TL net kâr katkısı vermiş görünse de, tekil 2Ç26 döneminde (1 Nisan – 30 Haziran 2026) Finans segmentinin net kâr katkısı eksi 756 milyon TL’ye (yaklaşık -800 milyon TL) gerilemiştir.
Mevduat faizlerinin %46,6’ya çıkmasıyla fonlama maliyetleri tırmanmış, kredi-mevduat makası banka aleyhine kapanmıştır. İkinci derece etki açık: Bankacılık sektöründe kredi genişlemesi yavaşladıkça ve takipteki kredi (NPL) karşılıkları arttıkça, Yapı Kredi’den Koç Holding merkezine akan temettü akımı önümüzdeki 12 ay boyunca belirgin şekilde sığlaşacaktır.
Teknik ve Operasyonel Ameliyat: Verimlilik Motoru
1. DuPont Analizi (Kârlılık Kök İncelemesi)
DuPont modeli, Holding’in özkaynak kârlılığındaki (ROE) erimenin kaynağını net biçimde göstermektedir:
Net Kâr Marjı = 20.306 milyon TL Net Kâr / 1.693.964 milyon TL Hasılat = %1,20
Varlık Devir Hızı = 1.693.964 milyon TL Hasılat / 6.233.515 milyon TL Toplam Varlık = 0,27x (Yıllıklandırılmış 0,5435x)
Finansal Kaldıraç = 6.233.515 milyon TL Toplam Varlık / 792.639 milyon TL Özkaynak = 7,8642x
Yıllıklandırılmış ROE = %1,20 x 0,5435 x 7,8642 = %5,12
Holding’in yıllıklandırılmış ROE’si %5,12 seviyesindedir. %32,10’luk enflasyon ortamında %5,12’lik ROE, özkaynakların reel olarak eridiğini kanıtlamaktadır. Kârlılığı %1,20 gibi oldukça ince bir net marj taşımaktadır.
2. ROIC ve WACC Karşılaştırması (Sermaye Katliamı Mı, Değer Yaratımı Mı?)
Holding’in finans dışı segmentlerinin Düzeltilmiş Faaliyet Kârı (NOPAT) yaklaşık 71.978 milyon TL’dir (yıllıklandırılmış ~143.956 milyon TL).
Merkez Bankası Politika Faizi (Risksiz Getiri Oranı): %37,00
Sektörel Risk Primi: %7,00
Hesaplanan WACC (Sermaye Maliyeti): %44,00
Finans Dışı Yatırılan Sermaye Üzerinden ROIC: %29,50
Karşılaştırma Sonucu: ROIC (%29,50) < WACC (%44,00)
ROIC oranı WACC oranının 14,5 puan altında kalmaktadır. Anlamı nettir: Koç Holding, finans dışı şirketlerinde operasyonel kâr üretse de, Türkiye’deki %44’lük sermaye maliyetinin altında kaldığı için mevcut makro konjonktürde ekonomik değer tüketmektedir.
3. TMS 29 Enflasyon Muhasebesi Filtresi
Hasılat nominal olarak %8,9 artarken (1,69 trilyon TL), TÜFE %32,1 artmıştır. Reel ciro değişimi:
Reel Hasılat Değişimi = [(1 + 0,089) / (1 + 0,321)] – 1 = -%17,56
Şirket reel olarak %17,56 oranında pazar ve hacim kaybetmiştir. Ancak nominal kârın %146,5 artması, tamamen enflasyon muhasebesindeki parasal pozisyon kazançları ve stok değerlemelerinden kaynaklanmaktadır.
4. Borç ve Solo Likidite Yapısı
Holding Solo Net Nakit: 989 milyon USD
Kombine Finans Dışı Net Borç / FAVÖK: 1,1x
Holding merkez kasası 989 milyon USD net nakit ile tam bir kale sağlamlığındadır. Konsolide borçlar iştiraklerin kendi bilançolarında izlenmekte olup, Holding ana yapısı üzerinde sıfır borç baskısı bulunmaktadır.
Analistin Soğukkanlı Karnesi: 100 Puanlık Skorlama
I · FİNANSAL DAYANIKLILIK17 / 25
Bilanço Sağlamlığı (8/10) ↑: Holding solo net nakdi 989 milyon USD seviyesindedir. Kombine finans dışı Net Borç/FAVÖK 1,1x ile oldukça düşüktür.
Nakit Üretimi (5/10) ↓: Faaliyet nakit akışı -9,7 milyar TL ile negatiftir. Muhasebe kârı işletme sermayesine bağlanmakta, kasaya girmemektedir.
Risk Profili (4/5) →: 278 milyon USD net döviz açığı tutulmakta, ancak solo bazda 612 milyon USD net uzun pozisyon ile kur riski yönetilmektedir.
II · OPERASYONEL MOTOR15 / 25
Kârlılık Kalitesi (6/10) →: Net kârın %102’si tek sektörden (Tüpraş) gelmektedir. Kâr dağılımı aşırı konsantredir.
Büyüme Kalitesi (4/8) ↓: Nominal %8,9 ciro artışına karşın reel ciro %17,56 daralmıştır. Hacimsel büyüme durmuştur.
Operasyonel Verimlilik (5/7) →: Otomotiv marjları gerilerken, Tüpraş kapasite kullanımı (%95,1) verimliliği desteklemektedir.
III · STRATEJİK KONUM VE RÜZGAR15 / 20
Rekabetçi Konum & Hendek (7/8) ↑: GSYH’nin %8’ini oluşturan yapı, yüksek pazar payları ve ihracat kabiliyetiyle devasa bir hendektir.
Yönetim & Sermaye Dağıtımı (6/7) ↑: Arçelik Hitachi satışı ve YKP’nin Azimut’a satışı gibi sermaye odaklı stratejik hamleler başarılıdır.
Sektörel Rüzgar (2/5) ↓: %37’lik politika faizi ve %50+ kredi faizleri Otomotiv, Finans ve Tüketim sektörlerinde sert rüzgar estirmektedir.
IV · DEĞERLEME VE GETİRİ POTANSİYELİ24 / 30
Mutlak & Göreli Değerleme (10/12) ↑: 0,64 PD/DD ve %38 Net Aktif Değer (NAD) iskontosu tarihsel ortalamaların belirgin şekilde altındadır.
Fiyat-Kalite Dengesi / GARP (8/10) ↑: Makro risklere ve faiz baskısına rağmen, bu ölçekte bir devin 0,64 PD/DD ile satılması yüksek güvenlik marjı sunmaktadır.
Getiri-Risk Asimetrisi (6/8) →: Faiz indirim döngüsü başladığında yukarı yönlü çarpan genişlemesi potansiyeli yüksek, aşağı yönlü risk ise solo nakit nedeniyle sınırlıdır.
TOPLAM SKOR: 71 / 100
Alt Skorlar: Finansal Dayanıklılık [17/25] · Operasyonel Motor [15/25] · Stratejik Konum [15/20] · Değerleme [24/30]
Skor Yorumu (65-79 Bantı): Koç Holding güçlü bir bilançoya ve yüksek güvenlik marjına sahip olmakla birlikte, operasyonel kârlılığının tek sektöre bağımlı olması ve yüksek faiz ortamının yarattığı kalite zaafı nedeniyle koşullu izleme kategorisindedir.
Analist Masası: Stratejik Soru-Cevap
1. Tüpraş’ın kâr katkısı normale dönerse Holding bilançosu sarsılır mı?
Evet, sarsılır. 2026/06 döneminde Enerji grubu dışındaki tüm Holding iştiraklerinin toplam net kâr katkısı eksi 405 milyon TL’dir. Akdeniz rafineri marjları düştüğünde Otomotiv ve Finans grupları toparlanamamış olursa, konsolide net kârda %50’yi aşan daralmalar görülecektir.
2. Arçelik’in açıkladığı kâr operasyonel olarak sürdürülebilir mi?
Hayır. Dayanıklı Tüketim grubu 154 milyon TL net kâr açıklamıştır. Ancak Arçelik, Whirlpool sözleşme tadili sayesinde 6.662 milyon TL tutarında tek seferlik “Esas Faaliyetlerden Diğer Gelir” kaydetmiştir. Bu tek seferlik kalem olmasaydı Dayanıklı Tüketim grubu dönemi yaklaşık 6,5 milyar TL net zararla kapatacaktı.
3. Yapı Kredi Portföy’ün Azimut’a devri Holding’e ne kazandıracak?
Yapı Kredi ve YKY, Yapı Kredi Portföy’ün %100’e yakın hissesini Azimut Group’a devretmek üzere anlaşmıştır. Bu işlemden kapanış peşin bedeli (13,97 milyar TL), ertelenmiş bedel (2,41 milyar TL) ve nakit düzeltmeleriyle birlikte toplamda 20 milyar TL’ye yakın nakit girişi sağlanacaktır. Bu durum Yapı Kredi’nin sermaye rasyolarını güçlendirecektir.
4. 7582 sayılı Kurumlar Vergisi Kanunu değişikliği bilançoyu nasıl etkiledi?
4 Haziran 2026’da çıkarılan kanunla imalatçıların vergi oranı 2027’den itibaren %25’ten %12,5’e indirilmiştir. Gelecekteki vergi oranı düştüğü için Holding’in bilançosundaki ertelenmiş vergi varlıklarının değeri azalmış ve dönemsel olarak 9.764 milyon TL ertelenmiş vergi gideri yazılmıştır. Ancak uzun vadede nakit çıkışlı vergi yükü yarı yarıya azalacaktır.
Piyasa Değeri ve Senaryo Bazlı Yol Haritası
Piyasa Değeri Değerlendirmesi
Koç Holding, 503,38 milyar TL (yaklaşık 10,8 milyar USD) piyasa değeriyle BIST 100 endeksinin en yüksek ağırlığa sahip şirketlerinden biridir. Piyasa değeri özkaynaklarının altında seyretmekte (0,64 PD/DD), şirket net kârının 13,25 katından (13,25 F/K) fiyatlanmaktadır. BIST 100 endeksi son 1 yılda TL bazında %10,4 kazanırken, KCHOL hissesi %14,21 yükselerek endekse paralel bir seyir izlemiştir. Holding hissesi, bünyesindeki halka açık iştiraklerin (Tüpraş, Froto, Tofaş, Ykbnk, Arçelik) piyasa değerleri toplamına göre %38 Net Aktif Değer (NAD) iskontosu taşımaktadır. Tek cümlelik yargım: Hisse senedi, yüksek faiz ortamının getirdiği operasyonel duraklamayı fazlasıyla fiyatlamış olup, tarihsel %33’lük ortalama iskontosunun üzerinde işlem görerek belirgin bir ucuzluk sunmaktadır.
Senaryo Analizi
Boğa Senaryosu (Olasılık: %25) — Hedef Fiyat: 280 – 310 TL
Koşullar: Merkez Bankası’nın faiz indirim döngüsünü öne çekmesi, iç pazarda otomotiv talebinin canlanması, Yapı Kredi’nin net faiz marjının pozitife dönmesi ve Tüpraş marjlarının güçlü kalması. NAD iskontosu %25’e daralır.
Nötr Senaryo (Olasılık: %50) — Hedef Fiyat: 210 – 235 TL
Koşullar: Faizlerin 2026 sonuna kadar yüksek kalması, Otomotiv grubunda zayıf seyrin sürmesi, Enerji grubunun kârlılığı tek başına taşımaya devam etmesi. NAD iskontosu %35-38 bandında yatay kalır.
Ayı Senaryosu (Olasılık: %25) — Risk Seviyesi: 160 – 175 TL
Koşullar: Orta Doğu’da barış sağlanarak rafineri marjlarının hızla çökmesi, otomotivde küresel resesyon baskısı ve bankacılıkta takipteki kredilerin (NPL) tırmanması.
Zamanın Testi ve İdeal Yatırım Ufku (Sabır Ne Getirir?)
İdeal Taşıma Süresi ve Strateji (3-5 Yıllık Dönüşüm Ufku): Koç Holding, 1 yıllık taktiksel bir al-sat hissesi değil; faiz indirim döngüsünü ve portföy dönüşümünü bekleyen 3 ila 5 yıllık stratejik bir yatırım aracıdır.
Zamanın Şirkete Etkisi (Genişleyen Hendek): Zaman Holding’in lehine çalışmaktadır. Yılda 1,7 milyar USD nakit yatırım yapan, Sağlık Grubu’nu kuran, Otokar ile Avrupa savunma sanayiine giren ve Entek ile yeşil dönüşümü başlatan yapı, her krizden pazar payını artırarak çıkmaktadır.
Beklemenin Bedeli ve Ödülü: Yatırımcı bu hisseyi tuttuğunda, yüksek enflasyona karşı solo 989 milyon USD net nakitle korunan bir kalede oturacak, her yıl düzenli temettü geliri elde edecek ve faizler düştüğünde çarpan genişlemesinden yararlanacaktır.
Meydan Okuma ve Stratejik İzleme Listesi
Okuyucuya Soru:
Orta Doğu’da gerilim biter ve Tüpraş’ın net rafineri marjları tarihsel ortalaması olan 5-6 USD/varil seviyesine gerilerse; faiz yükü altındaki Otomotiv ve Finans grupları Holding kârlılığını mevcut 20 milyar TL seviyesinde tutabilecek mi?
Şahin Gözüyle Takip Edilecek 4 Metrik:
Tüpraş Net Rafineri Marjı (Crack Spread): Her ay EPDK ve Tüpraş yatırımcı sunumlarından takip edilmeli. 8 USD/varil altı risk bölgesidir.
Yapı Kredi Net Faiz Marjı (NIM): Çeyreklik bilançolarda fonlama maliyetinin düşüp düşmediği izlenmeli.
Ford Otosan & Tofaş Yurt İçi Satış Hacimleri: ODD verilerinden her ay takip edilmeli; pazar daralmasının durup durmadığı kontrol edilmeli.
Holding Solo Net Nakit Pozisyonu: 989 milyon USD seviyesinin korunup korunmadığı ve yeni satın almalarda kullanılıp kullanılmadığı bakılmalı.
Sıkça Sorulan Sorular (FAQ Bloğu)
Koç Holding (KCHOL) 2026 yılı 6 aylık net kârı ne kadar açıklandı?
Koç Holding, 2026 yılının ilk 6 ayında konsolide ana ortaklık net dönem kârını geçen yılın aynı dönemine göre %146,5 artırarak 20.306 milyon TL seviyesine çıkarmıştır. Bu kâr artışında yüksek seyreden rafineri marjları ana sürücü olmuştur.
KCHOL bilançosunda en çok kâr getiren sektör hangisi oldu?
2026/06 döneminde Koç Holding kârlılığını tek başına Enerji grubu (Tüpraş, Aygaz, Opet, Entek) taşımıştır. Enerji segmenti, 20.711 milyon TL kâr katkısı sağlayarak toplam konsolide ana ortaklık net kârının %102’sini tek başına üretmiştir.
Koç Holding Otomotiv ve Finans sektörlerinde kârlılık neden düştü?
Yüksek TL kredi faizleri ve daralan iç pazar talebi nedeniyle Otomotiv grubunun kâr katkısı %59,6 düşerek 3.444 milyon TL’ye gerilemiştir. Finans segmenti (Yapı Kredi) ise yükselen mevduat maliyetleri sebebiyle tekil ikinci çeyrekte 756 milyon TL net zarar kaydetmiştir.
Koç Holding hissesi (KCHOL) iskonto oranları ve değerleme çarpanları nasıl?
KCHOL hissesi 198,50 TL fiyat seviyesinde 0,64 PD/DD ve 13,25 F/K çarpanlarıyla işlem görmektedir. Şirket, halka açık iştiraklerinin toplam piyasa değerine kıyasla yaklaşık %38 Net Aktif Değer (NAD) iskontosuna sahiptir.
KCHOL net nakit pozisyonu ve borçluluk durumu ne durumda?
Koç Holding’in solo net nakit pozisyonu 989 milyon ABD doları ile tarihsel olarak oldukça güçlü bir seviyededir. Finans dışı kombine Net Borç / FAVÖK oranı ise 1,1x ile borçluluk riskinin düşük olduğuna işaret etmektedir.
Yasal Uyarı ve İletişim
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Finansal piyasaları takip etmek için:
X: https://x.com/etrefinans
Kaynak: KAP · 2026/06 finansal raporu
İlgili yazılar
Bölümün tamamı →
Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.