Redwire (RDW) 2026 2. Çeyrek Bilanço Analizi: 558 Milyon Dolar Nakit
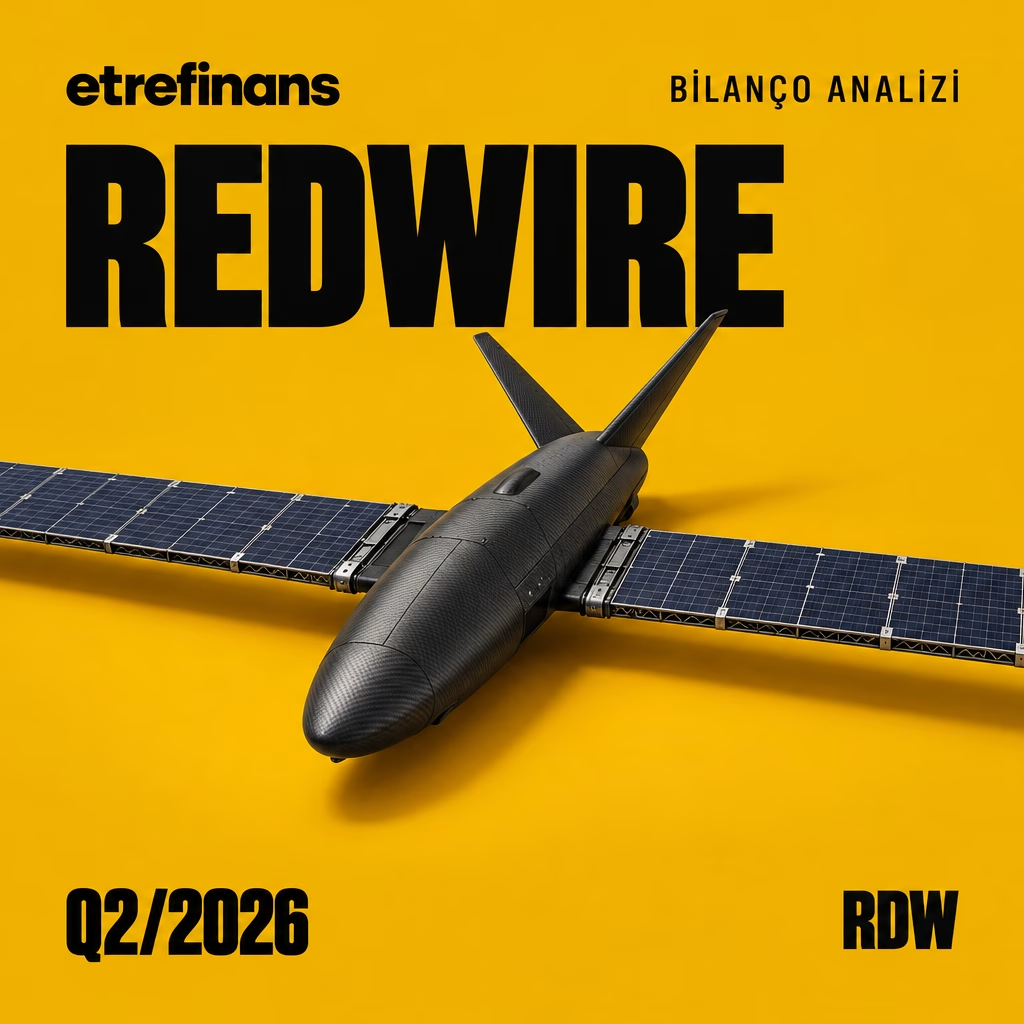
Yörüngedeki uydulara güç sağlayan açılabilir güneş panelleri ile Doğu Avrupa semalarında devriye gezen taktik insansız hava araçları, kağıt üzerinde birbirinden çok farklı iki sektöre aittir. Redwire Corporation, 2025 yazında gerçekleştirdiği Edge Autonomy satın alımıyla bu iki dünyayı aynı çatı altında birleştirdi. Şirketin 30 Haziran 2026’da sona eren 2026 mali yılı ikinci çeyrek sonuçları, bu birleşmenin bilançodaki ilk kapsamlı yansımalarını ortaya koyuyor. Şirket bir yandan savunma donanımları sayesinde gelirlerini ve brüt kâr marjını hızla yukarı taşırken, diğer yandan sermaye piyasalarında gerçekleştirdiği yoğun hisse satışlarıyla borçlarını kapatıp kasasını doldurdu. Ancak bu operasyonun mevcut ortaklara maliyeti, hisse başına düşen payın belirgin şekilde küçülmesi oldu.
Bir bakışta
- Şirket ve Borsa Kodu: Redwire Corporation ($RDW #RDW)
- Mali Dönem: 2026/6 (Q2 FY26 – 30 Haziran 2026’da biten çeyrek)
- Gelir ve Yıllık Değişim: 117,07 milyon dolar (Yıllık +%89,6)
- GAAP Net Kâr ve FCF: -40,97 milyon dolar net zarar | -35,34 milyon dolar serbest nakit akışı
- Net Borç / Nakit: 508,84 milyon dolar net nakit (Kasa: 557,72 milyon dolar | Kredi: 48,88 milyon dolar)
- Kontrol Yapısı ve Endeks: Tek sınıf adi pay, kurucu kontrolü yok | Russell 2000 üyesi
- Etre Skoru: 56 / 100
Redwire Ne İş Yapar, Nasıl Para Kazanır?
Redwire; sivil uzay ajansları, ulusal güvenlik kurumları ve ticari havacılık şirketleri için kritik görev donanımları ve taktik platformlar geliştiren bir mühendislik şirketidir. Faaliyetler iki ana operasyonel segment üzerinden yürütülür: Uzay ve Savunma Teknolojileri. Uzay segmenti; açılabilir rulo güneş panelleri, yörüngesel kenetlenme mekanizmaları, uydu aviyonik bileşenleri ve mikroçekim ortamında ilaç geliştirme laboratuvarları üretir. Savunma Teknolojileri segmenti ise sahada muharebe geçmişi bulunan taktik insansız hava araçları ile havadan gözetleme sağlayan elektro-optik ve kızılötesi kamera sistemlerini kapsar.
Şirketin gelir yaratma mekanizması segmentlere göre iki farklı muhasebe kuralına dayanır. İkinci çeyrek gelirlerinin yüzde 47,1’ini oluşturan Uzay segmentinde işler büyük oranda çok yıllı devlet veya ana yüklenici sözleşmelerinden gelir. Bu sözleşmelerde gelir, teslimat anında değil, projenin tamamlanma yüzdesine göre zaman içinde muhasebeleştirilir. Gelirlerin yüzde 52,9’unu sağlayan Savunma Teknolojileri segmentinde ise gelir akışı büyük ölçüde standart veya özelleştirilmiş donanımın doğrudan müşteriye teslim edilmesiyle tek bir anda gerçekleşir. Örneğin bir NATO müttefikine teslim edilen bir filo Penguin Mk3 insansız hava aracı ve Octopus kamera yükü, teslimatın ve kabul testlerinin tamamlandığı çeyrekte doğrudan donanım satışı olarak gelir tablosuna yansır ve yaklaşık yüzde 47 brüt kâr marjı bırakır.
Şirketin müşteri portföyü üç temel grupta toplanır: Ulusal Güvenlik kurumları gelirlerin yüzde 45,4’ünü, Ticari ve Diğer müşteriler yüzde 39,2’sini, Sivil Uzay ajansları ise yüzde 15,5’ini oluşturur. Coğrafi olarak gelirlerin yüzde 57,7’si ABD’den, yüzde 36,1’i Avrupa’dan, yüzde 6,2’si ise aralarında Tayvan’ın da bulunduğu diğer ülkelerden elde edilir. 2026’nın ikinci çeyreğinde toplam gelirin yüzde 21,4’lük bölümü tek bir müşteriden sağlanmıştır.
Redwire’ı Kim Kontrol Ediyor? Ortaklar, Sermaye Yapısı ve Kurumsal Kayıtlar
Redwire’ın sermaye yapısı son altı ayda önemli bir değişim geçirdi. Şirketin kurucu veya aile kontrolü bulunmaz; tek tip adi pay işlem görür ve her hisse bir oy hakkına sahiptir. Geçmişte şirketin en büyük imtiyazlı pay sahibi konumundaki özel sermaye fonu AE Industrial Partners, elindeki Series A dönüştürülebilir imtiyazlı hisselerin tamamını 2026’nın ilk yarısında adi hisseye dönüştürmüş ve piyasada satmıştır. Böylece şirketin imtiyazlı pay yükümlülüğü tamamen sıfırlanmış, ilgili fonun oy oranı ise yüzde 1’in altına inerek ilişkili taraf statüsü sona ermiştir.
| Kurumsal Gösterge | Şirket Kaydı ve Detay |
| Yasal Unvan | Redwire Corporation (Delaware) |
| Borsa ve Kod | NYSE: RDW |
| En Büyük Kurumsal Ortaklar | BlackRock, Inc. (%6,45), State Street Global Advisors (%5,86) |
| %5 Üzeri İçeriden Ortaklar | Kurumsal fon çıkışları sonrası %5 üzeri münferit içeriden ortak bulunmamaktadır |
| Pay Sınıfları ve Oy Gücü | Tek sınıf adi hisse (0,0001 dolar nominal). Çift sınıflı imtiyazlı oy yapısı yoktur |
| Üst Yönetim | Peter Cannito (Yönetim Kurulu Başkanı ve CEO), Chris Edmunds (CFO) |
| Endeks Üyeliği | Russell 2000 bileşeni (S&P 500 veya Dow Jones üyesi değildir) |
| Veri Tarihi | 26 Eylül 2026 (Finansal veriler: 30 Haziran 2026 Form 10-Q) |
Sermaye yapısındaki bu sadeleşmeye karşın, kurumsal hafıza açısından bilinmesi gereken iki önemli resmî kayıt bulunur. Birincisi, 2022 yılında açılan ve şirket içi muhasebe kontrollerindeki yetersizlik iddialarına dayanan hissedar türev davasıdır. Dava süreci 4 Ağustos 2026 tarihinde Florida Orta Bölge Mahkemesi’nin onayladığı nihai kararla sonuçlanmıştır. Uzlaşma uyarınca şirket belirli kurumsal yönetim reformlarını yürürlüğe koymuş, davacı avukatlarına ödenecek 0,9 milyon dolarlık masraf ise şirketin yöneticilik sigortasından karşılanmak üzere bilançoda karşılıklı olarak kaydedilmiştir.
İkinci ve daha kritik kayıt ise iç kontrol zafiyetleridir. Şirket yönetimi, 30 Haziran 2026 itibarıyla finansal raporlama iç kontrollerinin etkisiz olduğunu açıklamıştır. Zafiyet özellikle Avrupa operasyonları ile yeni satın alınan Edge Autonomy birimindeki bilgi teknolojileri genel kontrollerinden, yani program değişiklikleri ve sisteme erişim yetkilerinden kaynaklanmaktadır. Yönetim, tek bir kurumsal kaynak planlama yazılımına geçiş sürecini yürütmekte ve harici danışmanlarla kontrolleri test etmektedir; ancak denetim mekanizmalarının tam işlerlik kazanmasının zaman alacağı belirtilmektedir.
Gelir Tablosundaki Dönüşüm: Savunma İşi Uzay Segmentini Nasıl Geride Bıraktı?
Redwire, 2026 yılının ikinci çeyreğinde konsolide gelirlerini bir önceki yılın aynı dönemine göre yüzde 89,6 artırarak 61,76 milyon dolardan 117,07 milyon dolara çıkardı. İlk bakışta bu tablo güçlü bir organik atılım gibi görünse de rakamların kaynağı incelendiğinde tablonun yapısı farklı bir gerçeğe işaret eder:
- 2Ç 2025 Gelir Dağılımı: Uzay segmenti 56,68 milyon dolar (yüzde 91,8 pay), Savunma segmenti 5,08 milyon dolar (yüzde 8,2 pay).
- 2Ç 2026 Gelir Dağılımı: Uzay segmenti 55,19 milyon dolar (yüzde 47,1 pay), Savunma segmenti 61,88 milyon dolar (yüzde 52,9 pay).
Gelir artışının 49,1 milyon dolarlık bölümü, 13 Haziran 2025’te tamamlanan Edge Autonomy satın alımından kaynaklanmaktadır. Geçen yılın aynı çeyreğinde yalnızca iki haftalık katkısı bulunan bu birim, bu yıl üç ay boyunca tam kapasite çalışmıştır. Buna karşılık, şirketin çekirdek işi olan Uzay segmenti gelirleri yıllık bazda yüzde 2,6 azalarak 56,68 milyon dolardan 55,19 milyon dolara inmiştir. Yönetim bu gerilemeyi büyük uzay altyapı sözleşmelerindeki üretim takvimlerinin dönemsel kaymalarına bağlamaktadır.
Asıl operasyonel kırılma brüt kâr marjında yaşandı. 2025’in ikinci çeyreğinde eksi yüzde 30,9 olan konsolide brüt marj, bu çeyrekte yüzde 27,8’e yükseldi ve şirket 32,54 milyon dolar brüt kâr üretti. Marjdaki bu 58 puanlık sıçramanın temel nedeni, Savunma Teknolojileri segmentinin yüzde 47 gibi yüksek bir brüt kâr marjıyla çalışmasıdır. İnsansız hava aracı gövdeleri ve optik faydalı yüklerin seri üretimi, araştırma ve geliştirme yoğun uzay sözleşmelerine kıyasla çok daha yüksek bir birim kârlılık sağlamaktadır.
Tahmini Tamamlanma Maliyeti (EAC) Düzeltmeleri Kârı Nasıl Etkiliyor?
Uzun vadeli mühendislik ve savunma projelerinde kazanç kalitesini anlamak için tamamlanma derecesi muhasebesini ve bu kapsamda yapılan tahmini tamamlanma maliyeti (EAC) düzeltmelerini incelemek gerekir.
Bir şirket sabit fiyatlı bir uzay sözleşmesi üstlendiğinde, projenin toplam maliyetini ve kârını baştan tahmin eder. Dönem içinde yapılan fiili harcamanın toplam tahmini maliyete oranı, şirketin o çeyrekte ne kadar gelir ve kâr yazacağını belirler. Ancak tedarik zinciri aksar, mühendislik hedefleri gecikir veya işçilik saati uzarsa toplam tahmini maliyet artar. Şirket bu farkı kümülatif yakalama yöntemiyle o çeyreğin gelir tablosuna tek seferde yansıtır. Yani geçmişte yazılmış kârlar bir anda geri alınır.
- Maliyet tahmini artarsa: Geçmişte yazılan kârlar silinir ve brüt marj aşağı iner.
- Maliyet tahmini düşerse veya risk ortadan kalkarsa: Zarar karşılığı iptal edilir ve brüt kâra pozitif katkı sağlanır.
Redwire’ın 2025 ikinci çeyreğinde brüt kârının negatife dönmesinin ana nedeni bu mekanizmaydı. Şirket o dönemde 25,2 milyon dolarlık net olumsuz EAC düzeltmesi kaydetmişti. 2026’nın ikinci çeyreğinde ise EAC tablosu dengelendi ve net etki sadece artı 4 bin dolar oldu.
Burada dikkat edilmesi gereken ayrıntı, bu dengenin arka planıdır. 2026’nın ilk altı ayında Uzay segmentinde teknik karmaşıklıklar nedeniyle 10,4 milyon dolarlık olumsuz EAC maliyet artışı yazılmıştır. Buna karşılık, Savunma Teknolojileri segmentinde geçmişte ayrılan zarar karşılıklarının 6,7 milyon dolarlık kısmı iptal edilmiş ve 9,3 milyon dolarlık olumlu düzeltme kaydedilmiştir. Başka bir ifadeyle savunma projelerindeki karşılık iptalleri, uzay projelerindeki maliyet aşımlarını net kâr düzeyinde telafi etmiştir. Dolayısıyla brüt marjdaki toparlanmanın bir bölümü, geçmiş dönemin kötümser karşılıklarının serbest bırakılmasından beslenmektedir.
550 Milyon Dolarlık Sermaye Hamlesi: Borç Kapatmanın Hissedar Bedeli
Redwire bilançosunun en belirgin gelişmesi varlık ve borç yapısındaki köklü değişimdir. Şirket 2025 yılını 95,2 milyon dolar nakit ve 88,4 milyon dolar borçla kapatmıştı. 30 Haziran 2026 itibarıyla kasadaki nakit ve kısıtlı nakit 557,72 milyon dolara tırmanırken, toplam kredi borcu 48,88 milyon dolara geriledi. Böylece şirket 508,84 milyon dolarlık net nakit pozisyonuna geçti.
Bu nakit birikiminin kaynağı ticari faaliyetler değildir. Şirket, piyasa fiyatından hisse ihracı (ATM) programları üzerinden doğrudan hisse satışı gerçekleştirmiştir:
- 2025 Kasım ATM programından 6,94 milyon hisse satılarak 63,5 milyon dolar net kaynak elde edilmiş ve program sonlandırılmıştır.
- 2026 Mayıs ATM programından 23,99 milyon hisse satılarak 341,2 milyon dolar net kaynak elde edilmiş ve program kapatılmıştır.
- 2026 Haziran ATM programından ise çeyrek sonuna kadar 9,32 milyon hisse satılarak 146,6 milyon dolar net gelir sağlanmıştır.
İlk altı ayda toplam 40,25 milyon yeni hisse ihraç edilerek kasaya net 550,61 milyon dolar nakit aktarılmıştır. Bu kaynağın 40 milyon doları JPMorgan vadeli kredisinin erken geri ödemesinde kullanılmış, böylece anapara borcu 50 milyon dolara indirilmiştir. Ayrıca geçen yıl Edge Autonomy satın alımı için kullanılan yüzde 15 ila yüzde 18 faizli 100 milyon dolarlık satıcı senedi kapatılmış, çeyreklik net faiz gideri 23,76 milyon dolardan 0,80 milyon dolara düşürülmüştür.
Ancak bilançoyu borçsuz hale getiren bu operasyon, mevcut hissedarlar için ciddi bir sermaye sulanması yaratmıştır. Şirketin tedavüldeki hisse sayısı 31 Aralık 2025’te 191,92 milyon iken, 30 Haziran 2026’da 249,22 milyona ulaşmıştır. Bu durum sadece altı ayda yüzde 29,86 oranında bir hisse artışı anlamına gelir. Yıllık bazda bakıldığında, hisse başı zarar hesabında kullanılan ağırlıklı ortalama hisse adedi 89,55 milyondan 220,47 milyona çıkarak yüzde 146,2 oranında genişlemiştir. İkinci çeyrekte açıklanan hisse başı eksi 0,19 dolarlık zarar, net zararın mutlak olarak azalmasının yanı sıra paydanın hızla büyümesinden kaynaklanmaktadır. Üstelik şirketin Haziran 2026 ATM anlaşması kapsamında halen satabileceği 350,4 milyon dolarlık ek hisse ihraç yetkisi bulunmaktadır.
Nakit Akış Tablosu Ne Söylüyor? Çeyreklik 35 Milyon Dolarlık Nakit Tüketimi
Gelir tablosundaki brüt marj artışı ve kasadaki yarım milyar dolarlık nakit, şirketin nakit üretmeye başladığı yönünde yanlış bir izlenim vermemelidir. Nakit akış tablosu incelendiğinde ticari operasyonların halen nakit tükettiği görülür.
| Nakit Akış Kalemi | 2Ç 2026 (3 Aylık) | 1Y 2026 (6 Aylık) |
| Faaliyet Nakit Akışı (OCF) | -24,94 milyon dolar | -31,60 milyon dolar |
| Sermaye Harcamaları (CapEx) | -10,41 milyon dolar | -16,44 milyon dolar |
| Serbest Nakit Akışı (FCF) | -35,34 milyon dolar | -48,04 milyon dolar |
| Finansman Nakit Girişi (ATM vb.) | +487,11 milyon dolar | +511,46 milyon dolar |
| Net Kasa Değişimi | +412,51 milyon dolar | +462,54 milyon dolar |
Formül bazında bakıldığında ikinci çeyrek serbest nakit akışı şu şekilde hesaplanmaktadır:
Serbest Nakit Akışı = Faaliyet Nakit Akışı (-24,94 milyon dolar) – Sermaye Harcamaları (10,41 milyon dolar) = -35,34 milyon dolar
İlk altı aydaki toplam serbest nakit tüketimi ise 48,04 milyon dolara ulaşmıştır. Bu nakit açığının iki temel nedeni vardır:
- İşletme Sermayesi Tüketimi: Savunma segmentindeki üretim artışı nedeniyle stoklar yılbaşına göre 29,52 milyon dolar artarak 85,36 milyon dolara çıkmıştır. Tamamlanan projelere ait faturalama takvimleri gereği sözleşme varlıklarına, yani henüz fatura edilmemiş işlere 28,03 milyon dolar bağlanmıştır.
- Yüksek Ar-Ge Yatırımı: Şirket içi araştırma ve geliştirme giderleri çeyreklik bazda 1,72 milyon dolardan 12,55 milyon dolara tırmanmıştır. Bu harcamalar özellikle yeni nesil Stalker Block 40, Penguin hidrojen ve katı oksit yakıt hücreleri ile SpaceX ile imzalanan Starfall uzay aracı misyonu hazırlıklarına yönlendirilmektedir.
Değerleme ve Emsal Karşılaştırması
Redwire hisseleri Eylül 2026 sonu itibarıyla 11,62 dolar seviyesinde ve yaklaşık 2,89 milyar dolar piyasa değerinde işlem görmektedir. Kasadaki 508,84 milyon dolarlık net nakit düşüldüğünde şirketin firma değeri yaklaşık 2,38 milyar dolar seviyesindedir.
Şirket yönetimi, 2026 tam yılı için 450 milyon ile 500 milyon dolar arasında gelir öngörüsünü teyit etmiştir (orta nokta 475 milyon dolar, yıllık yüzde 41,6 büyüme). İlk yarıda 214,05 milyon dolar gelir kaydedildiği dikkate alınırsa, hedefe ulaşmak için ikinci yarıda 236 milyon ile 286 milyon dolar arasında ciro üretilmesi gerekmektedir. Şirketin elindeki 542,13 milyon dolarlık sipariş stoku ve 1,42’lik Book-to-Bill oranı bu hedef için yeterli görünürlük sağlamaktadır.
| Gösterge / Çarpan | Redwire (RDW) | Rocket Lab (RKLB) | Kratos Defense (KTOS) | AST SpaceMobile (ASTS) |
| İş Modeli Odağı | Uzay Altyapısı & Taktik İHA | Fırlatma & Uydu Üretimi | Taktik İHA & Uydu İletişimi | Yörüngesel Hücresel Ağ |
| Fiyat / Satışlar (F/S – TTM) | 6,2x | ~10-12x | ~2,5-3,0x | Anlamlı Değil (Gelişme) |
| İleri F/S (2026 Beklenti) | ~5,0x (Firma Değeri) | ~8-9x | ~2,2x | ~15x+ |
| Brüt Marj Profili | %27,8 | %25 – %30 | %25 – %28 | Henüz ticarileşmedi |
| FCF / Nakit Üretimi | Negatif (-35M$/çeyrek) | Negatif | Pozitif / Başabaş | Yüksek Nakit Yakımı |
| Bilanço Pozisyonu | 509M$ Net Nakit | Güçlü Net Nakit | Düşük Borçluluk | Sermaye İhracına Bağımlı |
Not: Emsal şirketlerin değerleme çarpanları ve rasyoları 25 Eylül 2026 tarihli piyasa verilerine dayanmaktadır (Kaynak: Investing.com).
Piyasa çarpanları açısından Redwire hibrit bir konumdadır. Fırlatma ve uydu üreticisi Rocket Lab gibi saf uzay hisselerinin taşıdığı 10 kat üzeri satış çarpanlarına kıyasla daha iskontolu işlem görmektedir. Buna karşılık, geleneksel savunma elektroniği ve taktik insansız sistemler üreten Kratos Defense gibi kârlı emsallere kıyasla belirgin bir değerleme primi taşımaktadır. Negatif net kâr ve serbest nakit akışı nedeniyle fiyat-kazanç ve nakit akış verimi göstergeleri anlamlı bir oran üretmemektedir. Bu durum değerlemeyi tamamen gelir büyümesine ve savunma marjlarının kalıcılığına duyarlı kılmaktadır.
Uzun Vadeli Ortaklık Değerlendirmesi ve Düzenli Birikim Yaklaşımı
Redwire, gerçekleştirdiği satın alma ile ticari kimliğini uzay mühendisliği Ar-Ge şirketinden, savunma sanayiine seri donanım teslim eden bir üreticiye dönüştürmüştür. Kasadaki 557,72 milyon dolarlık nakit, şirketin finansal temerrüt riskini ortadan kaldırmış ve yönetime yeni operasyonel adımlar için geniş bir hareket alanı açmıştır. Savunma segmentindeki yüzde 47’lik brüt marj, doğru ürün karmasında operasyonel kârlılığın yakalanabileceğini göstermektedir.
Ancak uzun vadeli bir ortak gözüyle bakıldığında aşılması gereken temel riskler bulunmaktadır:
- Şirket henüz kendi nakit akışıyla operasyonlarını finanse edememektedir. İlk altı aydaki 48 milyon dolarlık serbest nakit çıkışı, büyümenin sermaye yoğun yapısını sürdürdüğünü ortaya koymaktadır.
- Kasadaki nakit operasyonel başarıyla değil, hissedarların payı altı ayda yüzde 30 oranında seyreltilerek toplanmıştır. Şirketin elinde 350,4 milyon dolarlık ek ATM yetkisi bulunması, hisse fiyatındaki her toparlanmanın yeni bir hisse ihracı dalgasıyla karşılaşma ihtimalini canlı tutmaktadır.
- Uzay segmentindeki durağanlık ve NASA’nın bütçe önceliklerindeki değişimler (Ay yörüngesi istasyonu yerine Ay yüzeyi üssüne odaklanılması), uzay tarafında yeni sipariş alma hızını düşürmüş ve Book-to-Bill oranını 0,37 seviyesine çekmiştir.
Düzenli birikim stratejisi açısından bakıldığında, kademeli alım yaklaşımı şirketin savunma segmentindeki kârlılığı nakit akışına dönüştürebileceğine inanan ve uzay sektörünün döngüsel risklerini tolere edebilen yatırımcılar için bir seçenek olabilir. Ancak düzenli alım yapmak, hisse ihraçlarından kaynaklanan sermaye sulanması riskini veya operasyonel zararları ortadan kaldırmaz. Kalan 350,4 milyon dolarlık hisse satış yetkisinin aktif olarak kullanıldığı ve çeyreklik serbest nakit akışının eksi 30-40 milyon dolar bandında kaldığı dönemlerde, hisse başına yaratılan değer baskı altında kalacaktır. Şirketin faaliyet kârı başabaş noktasına yaklaşmadan ve hisse adedi artışı durulmadan yapılacak alımlar, seyrelme riskini doğrudan taşımak anlamına gelir.
Önümüzdeki Çeyreklerde İzlenecek Üç Gösterge
| İzleme Alanı | Mevcut Durum (2Ç 2026) | Tezi Güçlendiren Gelişme | Tezi Zayıflatan Gelişme |
| Savunma Brüt Marjı ve EAC Düzeltmeleri | Konsolide brüt marj %27,8; Savunma segmenti %47,0. Net EAC etkisi nötr (+4 bin dolar). | Karşılık iptalleri olmaksızın Savunma marjının %45 üzerinde kalması ve Uzay EAC zararlarının durması. | Uzay projelerindeki teknik maliyet aşımlarının sürmesi ve konsolide brüt marjın %20’nin altına gerilemesi. |
| ATM Kullanımı ve Hisse Seyrelmesi | 6 ayda 40,25 milyon hisse satıldı (249,22 milyon toplam pay). Kalan yetki: 350,4 milyon dolar. | Şirketin mevcut nakit stokuyla yetinerek yeni hisse satışı yapmaması, hisse adedinin sabit kalması. | Kalan 350,4 milyon dolarlık ATM limitinin hızla kullanılması ve hisse sayısının 280 milyon sınırını aşması. |
| Serbest Nakit Akışı Eğilimi | Çeyreklik FCF: -35,34 milyon dolar; Faaliyet nakit akışı: -24,94 milyon dolar. | Yılın ikinci yarısında teslimatların artmasıyla çeyreklik serbest nakit akışının başabaş seviyesine yaklaşması. | Artan işletme sermayesi ve tesis yatırımları nedeniyle çeyreklik nakit yakımının 40 milyon doların üzerinde kalması. |
Redwire Puan Tablosu (Etre Skoru)
| Temel Kategori | Alt Bileşen | Puan | Kaynaklı Gerekçe |
| I. Finansal Dayanıklılık (13/25) | Bilanço Sağlamlığı | 8 / 10 | Kasadaki 557,72 milyon dolar nakit ve 40 milyon dolar borç ödemesiyle 508,84 milyon dolar net nakit pozisyonuna geçildi; cari oran 3,92. Borç riski ortadan kalktı. |
| Nakit Üretimi | 3 / 10 | Çeyreklik serbest nakit akışı -35,34 milyon dolar, faaliyet nakit akışı negatif (-24,94 milyon dolar). GAAP zararı nakde dönüşemiyor, işletme sermayesi nakit çekiyor. | |
| Risk Profili | 2 / 5 | Son 6 ayda %30 hisse seyrelmesi; Müşteri E’de %21,4 gelir yoğunlaşması; süreç seviyesinde devam eden iç kontrol zafiyetleri. | |
| II. Operasyonel Motor (12/25) | Kârlılık Kalitesi | 5 / 10 | Brüt marj %27,8’e çıktı ancak savunmada 6,7 milyon dolar karşılık iptali desteği var; faaliyet zararı (-22,09 milyon dolar) ve net zarar (-40,97 milyon dolar) sürüyor. |
| Büyüme Kalitesi | 4 / 8 | Gelir %89,6 büyüdü fakat 49,1 milyon doları Edge Autonomy satın alması kaynaklı; çekirdek Uzay segmenti %2,6 daraldı, uzay Book-to-Bill oranı 0,37. | |
| Operasyonel Verimlilik | 3 / 7 | Ar-Ge harcamaları 12,55 milyon dolara çıktı, işletme sermayesi stoklara bağlandı; sermaye getirisi negatif ve varlık devir hızı (0,25) düşük. | |
| III. Stratejik Konum (15/20) | Rekabetçi Konum & Hendek | 6 / 8 | ROSA güneş panelleri ve taktik İHA’larda (Penguin/Stalker) güçlü uçuş geçmişi; 542,13 milyon dolar sipariş stoku; NATO ve Tayvan sözleşmeleri. |
| Yönetim & Sermaye Dağıtımı | 5 / 7 | 2026 hedefleri korunuyor; borç ve yüksek faizli satıcı senedi itfası başarılı ancak hissedarlar yoğun hisse ihracıyla sulandırıldı. | |
| Sektörel Rüzgar | 4 / 5 | ABD Savunma bütçesi ve Avrupa ortak savunma harcamaları lehte; NASA Lunar Gateway belirsizliği aleyhte. | |
| IV. Değerleme ve Getiri (16/30) | Mutlak & Göreli Değerleme | 7 / 12 | İleri F/S yaklaşık 5,0 (Firma Değeri üzerinden); Rocket Lab’a göre iskontolu, Kratos gibi savunma emsallerine göre primli; F/K negatif. |
| Fiyat-Kalite Dengesi | 5 / 10 | Güçlü nakit tamponu var ancak operasyonel kârlılık henüz oturmadı; mevcut çarpanlar gelecekteki ölçeklenme beklentisini fiyatlıyor. | |
| Getiri-Risk Asimetrisi | 4 / 8 | 542 milyon dolarlık sipariş stoku yukarı potansiyel sunuyor; ancak kalan 350,4 milyon dolarlık ATM yetkisi ve nakit yakımı aşağı yönlü baskı yaratıyor. | |
| TOPLAM SKOR | Genel Etre Skoru | 56 / 100 | Borçsuz ve nakit fazlası bulunan bilanço yapısı; ancak operasyonel nakit yakımı, iç kontrol zafiyetleri ve ağır hisse seyrelmesiyle dengelenen görünüm. |
Sık Sorulan Sorular
Redwire hangi alanlarda faaliyet gösterir ve nasıl gelir elde eder?
Redwire, sivil uzay ajansları ile savunma kurumları için uydu bileşenleri, açılabilir güneş panelleri ve taktik insansız hava araçları üretir. Uzay projelerinde gelirler çok yıllı sözleşmelerin tamamlanma derecesine göre zamana yayılarak kaydedilir. Savunma teknolojilerinde ise insansız hava aracı ve kamera yükü teslimatlarının tamamlanmasıyla tek seferde donanım satışı olarak muhasebeleştirilir.
Redwire şirketini kim kontrol ediyor ve hisse yapısı nasıldır?
Şirkette kurucu kontrolü veya imtiyazlı oy hakkı tanıyan çift sınıflı pay yapısı bulunmaz; tüm adi paylar eşit oy hakkına sahiptir. Eski ana ortak AE Industrial Partners elindeki imtiyazlı hisseleri adi paya dönüştürüp satmış ve ortaklık payını yüzde 1’in altına indirmiştir. Hisselerin çoğunluğu halka açık olup kurumsal tarafta en büyük paylar BlackRock ve State Street portföylerinde yer almaktadır.
Şirketin 2026 2. çeyrek sonuçlarında brüt kâr marjı neden yükseldi?
Konsolide brüt kâr marjı geçen yılın aynı çeyreğindeki eksi yüzde 30,9 seviyesinden yüzde 27,8’e çıkmıştır. Bu toparlanmanın temel sebebi, satın alınan Edge Autonomy biriminin yüzde 47 brüt kâr marjıyla çalışması ve çeyreklik brüt kâra 32,3 milyon dolar katkı sağlamasıdır. Ayrıca 2025’in aynı döneminde 25,2 milyon dolar zarar yazılmasına yol açan maliyet tahmin aşımlarının bu çeyrekte nötr kalması marjı desteklemiştir.
Redwire’ın 558 milyon dolarlık nakit birikimi nereden geldi?
Nakit artışı ticari faaliyet kârından değil, doğrudan sermaye piyasasında yapılan hisse satışlarından sağlanmıştır. Şirket 2026’nın ilk yarısında piyasa fiyatından hisse ihracı programları üzerinden 40,25 milyon yeni hisse satarak net 550,6 milyon dolar nakit toplamıştır. Bu kaynağın 40 milyon doları banka kredisi geri ödemesinde kullanılmış, geriye 508,8 milyon dolarlık net nakit fazlası kalmıştır.
Redwire için 56/100 Etre skoru ne anlama geliyor ve ana risk nedir?
Skor, borçları rahatça karşılayan 558 milyon dolarlık güçlü nakit tamponunu onaylarken, süregelen operasyonel nakit yakımını ve hissedar seyrelmesini yansıtır. Şirketin çeyreklik serbest nakit akışı eksi 35,3 milyon dolardır ve ticari faaliyetler henüz kendi kendini finanse edememektedir. Ana risk, eldeki 350,4 milyon dolarlık ek hisse ihraç yetkisinin kullanılarak mevcut ortakların payının daha da sulandırılmasıdır.
Kaynaklar
- SEC Form 10-Q (Üç Aylık Rapor): Redwire Corporation, 30 Haziran 2026’da sona eren çeyrek dönemi için ABD Menkul Kıymetler ve Borsa Komisyonu dosyalaması (Dosya No: 001-39733, Dosyalama: 6 Ağustos 2026). URL: https://www.sec.gov/ix?doc=/Archives/edgar/data/0001831840/000183184026000035/rdw-20260630.htm
- 2Ç 2026 Kazanç Basın Bülteni: Redwire Corporation, “Redwire Corporation Reports Second Quarter 2026 Financial Results, Achieves Record Revenue, Gross Margins, and Contracted Backlog”, Business Wire, 5 Ağustos 2026. URL: https://www.businesswire.com/news/home/20260805635635/en/
- 2Ç 2026 Kazanç Konferans Çağrısı Transkripti: Redwire Corporation Yönetimi (Peter Cannito, Chris Edmunds), InComm Conferencing, 6 Ağustos 2026. URL: https://event.choruscall.com/mediaframe/webcast.html?webcastid=ITIRLOWy
- Piyasa ve Sahiplik Verileri: Investing.com Redwire Corp (RDW) Finansal Tablolar, Rasyolar ve Kurumsal Sahiplik (13F) Sayfaları, Veri Kesim Tarihi: 26 Eylül 2026. URL: https://tr.investing.com/equities/redwire-corp
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Kaynak: KAP · 2026/02 finansal raporu
İlgili yazılar
Bölümün tamamı →
Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.