GOOGL 2026 Q2 Bilançosu: Kâr İllüzyonu, Devasa CapEx ve Eriyen Nakit
Wall Street analistlerinin önüne düşen Q2 2026 raporunda ilk bakışta her şey kusursuz görünüyordu: Alphabet, gelirini %24 büyüterek 119.8 milyar dolara çıkarmış, net kârını ise %298 gibi devasa bir oranla patlatarak 112.1 milyar dolara ulaştırmıştı. Ancak 3.89 trilyon dolarlık piyasa değerine (Market Cap) sahip bu teknoloji devinin bilançosunu biraz kazıdığınızda, teknoloji tarihinin en büyük illüzyonlarından biriyle karşılaşıyorsunuz. Şirket, kâğıt üzerinde rekor kâr açıklarken, fiili kasasında tarihinin en sert nakit yakımını yaşadı ve eksi 5.85 milyar dolar Serbest Nakit Akışı (Free Cash Flow) üretti.
Makroekonomik zemin bu agresif dönüşümü daha da riskli kılıyor. Yüksek faiz ve süregelen enflasyonist baskıların olduğu bir ortamda, paranın maliyeti sıfır değil. Alphabet, bu açığı kapatmak ve devasa yatırımlarını fonlamak için sadece altı ay içinde 51.8 milyar dolarlık yeni tahvil ihraç etti, hisse geri alımlarını (buyback) tamamen durdurdu ve hissedarlarını sulandıracak 49.6 milyar dolarlık taze sermaye (imtiyazlı hisse ve ATM programı) arayışına girdi.
Benim temel görüşüm şudur: Alphabet artık kendi hissesini alarak hissedarını zengin eden o güvenli nakit makinesi değil. Bulut ve yapay zeka savaşında %82 büyüyen Google Cloud segmentiyle rakiplerinden pazar payı çalıyor, ancak bu zaferin bedelini giderek kabaran CapEx bütçesi, on milyarlarca dolarlık yeni borç ve kâğıt üstündeki değerlemelerle makyajlanmış bir kâr tablosuyla ödüyor.
Alphabet Inc. ($GOOGL) Ne İş Yapıyor: Kimlik ve İş Modeli
Alphabet Inc. ($GOOGL), yirmi yılı aşkın süredir internetin varsayılan kapısı konumunda olan, temelinde bir dikkat tüccarı ve veri analizi devidir. Klasik iş modelinin para kazanma mekaniği çok basittir: Şirket milyarlarca kullanıcıya arama, harita, e-posta ve video (YouTube) hizmetlerini ücretsiz sunar, karşılığında elde ettiği davranışsal verileri reklamverenlere satar. Ancak Q2 2026 itibarıyla bu kimlik radikal bir biçimde iki başlı bir yapıya dönüşmüştür: Tüketici dikkati ve kurumsal bilgi işlem gücü.
İş modelinin güncel segment bazlı gelir (Revenue) dağılımına baktığımızda bu ikiliği net biçimde görüyoruz. Toplam 119.8 milyar dolarlık gelirin %78.9’u (94.5 milyar dolar) doğrudan Google Services segmentinden geliyor. Bu segment; Google Search, YouTube reklamları, Google Network ve tüketici aboneliklerini (Google One, YouTube Premium) içeriyor. Geriye kalan %20.6’lık pay (24.7 milyar dolar) ise Google Cloud segmentine ait. Google Cloud, AWS ve Azure ile doğrudan rekabet eden, şirketlere yapay zeka altyapısı (TPU donanımları), Vertex AI platformu ve Google Workspace sunan enterprise (kurumsal) yapıdır (10-Q, Segment Results). %0.3’lük dilim ise otonom sürüş ve internet hizmetlerini içeren Other Bets segmentinde kalıyor.
Şirketin tarihsel sicili, her zaman yeni teknolojileri kendi arama motoru tekelini korumak için birer hendeğe dönüştürmek üzerine kuruluydu. 2006’daki YouTube satın alması veya 2008’deki DoubleClick hamlesi, hep ana reklam motorunu besleyen stratejik pivotlardı. Ancak bugün yaşanılan dönüşüm farklı. Şirket, üretken yapay zeka (GenAI) dalgasında OpenAI ve Anthropic gibi oyunculara karşı kodlama ve model performansında kan kaybetmemek için, iş modelinin merkezini yazılımdan ağır donanıma ve enerji altyapısına kaydırıyor.
Bu çeyreğin iş modeli açısından en kritik özelliği, %82 büyüyen Google Cloud’un artık sadece bir yan iş olmaktan çıkıp, Alphabet’in tüm sermaye tahsisini (capital allocation) rehin alan ana motora dönüşmesidir. Şirket, buluttaki pazar payını artırmak için bilançosunu devasa enerji şirketleri satın alarak (Intersect) ve siber güvenlik devlerini (Wiz) yutarak yeniden şekillendiriyor.
Rakamların İtirafları: Finansal Veri Karşılaştırması
Şirketin açıkladığı rakamlar ile gerçekte kasaya giren para arasındaki uçurum, aşağıdaki tabloda netleşiyor.
| Finansal Kalem | Mevcut Dönem | Önceki Dönem | Değişim | Analist Notu |
| Toplam Gelir (Revenue) | $119.8B | $96.4B | +%24.0 | Arama ve Bulut ivmesi güçlü. |
| Google Cloud Geliri | $24.7B | $13.6B | +%82.0 | Agresif pazar payı kazanımı. |
| Faaliyet Kârı (Operating Income) | $40.8B | $31.3B | +%30.0 | Operasyonel marj %32’den %34’e çıktı. |
| Net Kâr (Net Income) | $112.1B | $28.2B | +%298.0 | Yanıltıcı rakam; OI&E makyajı var. |
| Serbest Nakit Akışı (FCF) | -$5.85B | $10.1B (Q1) | N/A | Devasa CapEx nakdi yuttu. |
| Uzun Vadeli Borç (Long-Term Debt) | $98.1B | $46.5B (FY25) | +%110.9 | Tarihin en sert kaldıraçlanması. |
Bu tablodaki en tehlikeli satır, tartışmasız %298 büyüdüğü iddia edilen Net Kâr (Net Income) satırıdır. Bir şirket %24 gelir büyütürken net kârını %298 artırıyorsa, orada operasyonel bir başarıdan ziyade muhasebesel bir anomali aranmalıdır. Operasyonel kârlılık (Operating Income) sağlıklı bir %30 büyüme gösterirken, net kârın böylesine patlaması, doğrudan bilanço dışı faktörlere dayanıyor. Eksi 5.85 milyar dolarlık serbest nakit akışı ile ikiye katlanan uzun vadeli borç, “rekor kâr” manşetlerinin altındaki asıl stres noktasını deşifre ediyor.
Veri Deşifresi ve İkinci Derece Düşünme
Alphabet’in Q2 2026 raporunu okurken, Wall Street bültenlerinin manşetlerini bir kenara bırakıp doğrudan 10-Q dipnotlarına inmek gerekiyor. Ortada birbiriyle sert biçimde çarpışan iki farklı gerçeklik var.
Yönetimin Yalan Testi: GAAP vs Non-GAAP İllüzyonu
Şirketin manşette sunduğu $9.11’lik Hisse Başı Kâr (EPS) ve 112.1 milyar dolarlık Net Kâr (Net Income), tamamen optik bir yanılsamadır. Gelir tablosundaki Diğer Gelir/Gider (Other Income & Expense – OI&E) kalemine baktığımızda, 98 milyar dolarlık devasa bir “net gain on equity securities” kalemi görüyoruz. Bu rakam, şirketin SpaceX ve bir başka özel şirkete yaptığı yatırımların kâğıt üzerindeki (unrealized) değer artışından kaynaklanıyor (10-Q, Other Income).
Bütün içindeki payına bakalım: 98 milyar dolarlık bu kâğıt üstü getiri, 112.1 milyar dolarlık toplam net kârın tam %87’sini oluşturuyor. Yani Alphabet’in kendi çekirdek operasyonlarından (Arama, YouTube, Bulut) elde ettiği ve vergilendirilmiş gerçek kârı sadece 14-15 milyar dolar bandında. Bu kağıt üstü getiri düşüldüğünde (adjusted), şirketin çekirdek operasyonlardan gelen gerçek (Non-GAAP uyumlu) EPS’si $2.85 seviyesine iniyor. Piyasaya “kârı dörde katladık” sinyali verilirken, aslında bu kârın kasaya giren tek bir doları bile yok. İkinci derece etki açıktır: SpaceX veya ilgili yapay zeka girişiminin değerlemesinde bir sonraki çeyrek yaşanacak en ufak bir düzeltme, bilançoda aynı şiddette bir “net zarar” manşeti yaratacaktır.
Tarihsel Kırılma: Nakit Makinesinin Ölümü ve Sulanma (Dilution)
Alphabet, son on yılda yatırımcılarına her yıl on milyarlarca dolarlık hisse geri alımı (buyback) yaparak değer yaratan bir şirketti. Q2 2026, bu dönemin resmen kapandığı tarihsel bir kırılmadır. Çeyrek boyunca hisse geri alımı tamamen sıfırlandı. Bununla da kalınmadı; şirket pazarın içine girerek 49.6 milyar dolar taze sermaye çekti (zorunlu dönüştürülebilir imtiyazlı hisse ve A/C sınıfı hisse arzı). Warren Buffett’ın Berkshire Hathaway’i bile bu süreçte 10 milyar dolarlık özel tahsisli alım yaptı (10-Q, Note 11).
Bir şirket neden kendi hissesini almayı bırakıp piyasadan 70 milyar dolara yakın dış finansman (49.6 milyar özkaynak + 20.3 milyar borç) toplar? Cevap: CapEx canavarı. 2026 yılı yatırım harcamalarının (CapEx) 2025’e kıyasla belirgin şekilde artırılacağı öngörülüyor. Şirket, bu donanım faturasını ödeyebilmek için hissedarlarının payını sulandırmayı (dilution) göze aldı. İkinci derece etki: Mevcut yatırımcılar artık kendi paylarını sürekli küçülten, dışarıdan fonlanan devasa bir endüstriyel holdingin ortaklarına dönüştüler.
Operasyonel Röntgen: Verimlilik Motoru
Yapay zeka heyecanını bir kenara bırakıp şirketin saf operasyonel verimliliğine ve nakit üretme kapasitesine üç kritik modül üzerinden bakalım.
Modül B: Nakit Kalitesi (Quality of Earnings)
Bir şirketin kâr kalitesini ölçmenin en acımasız yolu, Operasyonel Nakit Akışını (Operating Cash Flow) Net Kâr’a (Net Income) bölmektir. Sağlıklı bir teknoloji devinde bu oranın 1.0 ile 1.2 arasında olması beklenir (yani kâğıt üstündeki kâr kadar nakit üretilir). Alphabet’in Q2 2026 OCF’si 39.06 milyar dolar. Net kâr ise 112.1 milyar dolar. Hesaplama: 39.06 / 112.1 = 0.34.
Bu felaket bir orandır. Kârın %66’sı operasyonel bir nakit yaratmıyor. Üstelik 39 milyar dolarlık bu nakit girişine karşılık, sadece bu çeyrekte 44.9 milyar dolarlık mülk ve donanım alımı (CapEx) yapıldı. Sonuç: Eksi 5.85 milyar dolarlık Serbest Nakit Akışı (Free Cash Flow). Bu trend 6-12 ay devam ederse, şirket bilançosundaki nakit rezervlerini (şu an 55.9 milyar dolar) hızla eritecek ve daha fazla tahvil ihracına zorlanacaktır.
Modül E: Borç Yapısı ve Kaldıraç
Yılın başında (Aralık 2025) şirketin 46.5 milyar dolar uzun vadeli borcu vardı. Haziran 2026 itibarıyla bu rakam 98.1 milyar dolara fırladı (10-Q, Balance Sheet). Sadece 6 ay içinde %110’luk bir borç büyümesi. Üstelik ihraç edilen tahvillerin yapısı çok katmanlı: Euro (3.90% kupon), Sterlin (5.31%), İsviçre Frangı, Kanada Doları ve Yen. S&P 500 ortalamasında nakit zengini teknoloji devlerinin faiz gelirinden kâr yazdığı bir düzlemde, Alphabet kur riskini de içine alan devasa bir küresel borç yükü altına giriyor. Yönetim, yapay zeka pazar payı savaşında sermaye maliyetini (WACC) ikinci plana itmiş durumda.
Modül F: Bilanço Dışı Taahhütler (Off-Balance-Sheet Risks)
10-Q raporunun “Commitments and Contingencies” bölümünde saklanan iki kritik veri var. Alphabet, veri merkezleri ve enerji altyapısı kuran üçüncü parti şirketler (VIE’ler) için 43.8 milyar dolarlık kredi türevi ve 7.6 milyar dolarlık finansal garanti (backstop) sağlamış (10-Q, Note 3 ve Note 10). Bu 51.4 milyar dolarlık yükümlülük doğrudan bilançoda borç olarak görünmüyor ancak karşı taraf tökezlerse Alphabet bu yükü üstlenmek zorunda. Intersect’in (yenilenebilir enerji) 5.9 milyar dolara yutulması da tesadüf değil; enerji darboğazı, Google’ın büyümesinin önündeki en büyük fiziksel bariyere dönüşmüş durumda.
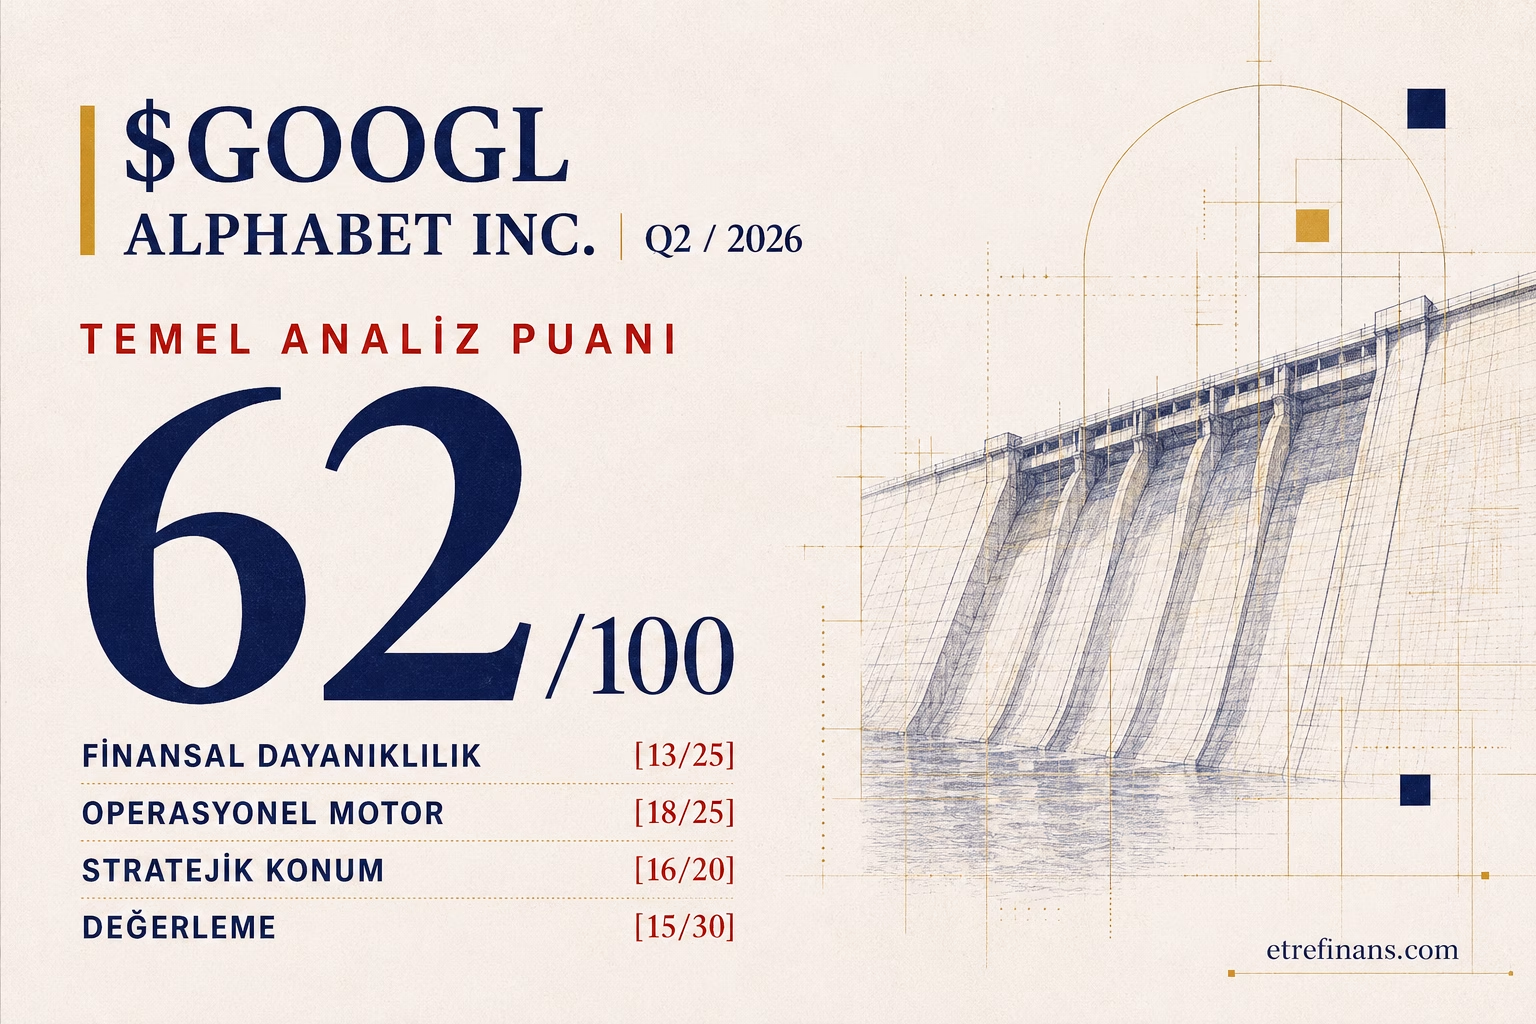
Analistin Soğukkanlı Karnesi: 100 Puanlık Skorlama
I. FİNANSAL DAYANIKLILIK (13/25)
Bilanço Sağlamlığı (6/10) ↓: Altı ayda ikiye katlanarak 98.1 milyar dolara ulaşan uzun vadeli borç ve 50 milyar doları aşan bilanço dışı taahhütler (VIE garantileri) şirketin likidite manevra alanını daralttı.
Nakit Üretimi (3/10) ↓: 0.34’lük OCF/Net Income oranı ve çeyreklik eksi 5.85 milyar dolarlık FCF, nakit üretim motorunun CapEx tarafından tamamen yutulduğunu kanıtlıyor.
Risk Profili (4/5) →: Regülatif cephede AB’ye ödenen 5.2 milyar dolarlık ceza ve PriceRunner davasının 2.1 milyar dolarlık karşılığı bilançodan çıktı, bu bir belirsizliği bitirdi. Ancak DOJ’nin reklam teknolojisi davası kılıç gibi duruyor.
II. OPERASYONEL MOTOR (18/25)
Kârlılık Kalitesi (5/10) ↓: Manşetteki 112 milyar dolarlık net kârın 98 milyar doları (%87’si) gerçekleşmemiş yatırım kazancı (SpaceX vb.). Kâr optik olarak devasa, nakit kalitesi olarak çok zayıf.
Büyüme Kalitesi (7/8) ↑: Google Cloud’un %82 oranında büyüyerek 24.7 milyar dolara ulaşması (toplam gelirin %20.6’sı) muazzam bir organik pazar payı kazanımı.
Operasyonel Verimlilik (6/7) ↑: Faaliyet marjının (Operating Margin) %32’den %34’e çıkması, Cloud segmentinin 8.8 milyar dolar faaliyet kârı üretmesi operasyonel kaldıracın (operating leverage) çalıştığını gösteriyor.
III. STRATEJİK KONUM VE RÜZGAR (16/20)
Rekabetçi Konum & Hendek (7/8) →: Arama motoru tekeli hâlâ güçlü (Gelirin %78.9’u servislerden). Wiz’in 29.5 milyar dolara alınması bulut güvenliğinde tekelleşme adımıdır.
Yönetim & Sermaye Dağıtımı (5/7) ↓: Hisse geri alımını durdurup ATM programı ve imtiyazlı hisse ihracıyla yatırımcıyı sulandırma kararı, değer yatırımcıları için stratejik bir eksi puandır.
Sektörel Rüzgar (4/5) ↑: Yapay zeka altyapı talebi tüm teknoloji sektörü için devasa bir rüzgar yaratıyor; Alphabet bu rüzgarı donanım (TPU) satışlarıyla kendi lehine çeviriyor.
IV. DEĞERLEME VE GETİRİ POTANSİYELİ (15/30)
Mutlak & Göreli Değerleme (5/12) ↓: Manşetteki 15.9x F/K (P/E) oranı, 98 milyar dolarlık kâğıt üstü kâr nedeniyle ciddi bir optik yanılsamadır. Bu kâr çıkarıldığında gerçek çarpan çok daha yüksektir ve şirket pahalıya işlem görmektedir.
Fiyat-Kalite Dengesi / GARP (5/10) ↓: Yüksek borçlanan ve eksi FCF üreten bir yapının, mevcut makro ortamda S&P 500 ortalamasının üzerinde premium talep etmesi kalite-fiyat dengesini bozuyor.
Getiri-Risk Asimetrisi (5/8) →: TTM FCF verimi %1.37’ye çakılmış durumda. Berkshire’ın 10 milyar dolarlık girişi aşağı yönlü riski sınırlasa da, sulanma (dilution) etkisi yukarı potansiyeli törpülüyor.
TOPLAM: (62/100)
Genel değerlendirme: Alphabet, dünyanın en kârlı iş modelini, yapay zeka uğruna dipsiz bir kuyuya dönüştürüyor. Kâğıt üstündeki yatırım gelirleri net kârı şahlandırsa da, eksi nakit akışı ve devasa borçlanma şirketi savunmacı bir değer hissesi olmaktan çıkarıp riskli bir büyüme kumarına çevirmiş durumda. (50-64 = Belirgin zaaf veya pahalı. Bekle/pas statüsünde; güçlü kurumsal alımlara rağmen nakit erimesi izlenmeli.)
Alt skorlar: Finansal Dayanıklılık [13/25] · Operasyonel Motor [18/25] · Stratejik Konum [16/20] · Değerleme [15/30]
Analist Masası: Stratejik Soru-Cevap
Alphabet neden hisse geri alımlarını aniden durdurup 49.6 milyar dolarlık yeni sermaye ihraç etti?
Çünkü yapay zeka veri merkezleri ve TPU donanımları, şirketin arama motorundan kazandığı nakitten çok daha hızlı para yakıyor.
2026 yılı için beklenen devasa yatırım harcamaları, organik nakit akışıyla fonlanamaz hale geldi. Q2’de 39 milyar dolar nakit üretip 44.9 milyar dolar harcadılar. Yönetim, borçlanmayı 98 milyar dolara çıkarmanın yanında, bilançoyu patlatmamak için ATM (pazardan hisse satışı) ve imtiyazlı hisselerle taze kan bulmak zorunda kaldı (10-Q, Note 11).
Yatırımcı için pratik anlam: Sulanma (dilution) dönemi başladı. Geçmiş yıllardaki EPS büyümesinin en büyük motoru olan “azalan hisse sayısı”, artık yerini artan hisse sayısına bıraktı. EPS üzerindeki organik baskı artacak.
Manşetteki 112.1 milyar dolarlık Net Kâr gerçeği yansıtıyor mu?
Hayır, bu teknoloji dünyasının bu çeyrekteki en büyük muhasebe optiğidir.
Kârın tam 98 milyar doları (toplamın %87’si), şirketin OI&E (Diğer Gelirler) kalemi altında gösterdiği gerçekleşmemiş (unrealized) yatırım kazançlarıdır. Özellikle SpaceX gibi özel şirket değerlemelerinin artması bilançoya “kâr” olarak yazıldı; ancak bu paranın tek bir senti bile kasaya girmedi.
Yatırımcı için pratik anlam: Şirketi “çok düşük F/K ile işlem görüyor” diye filtreleyen basit borsa tarayıcıları tamamen yanılıyor. Çekirdek işin EPS’si ($2.85), $9.11’lik manşetin çok uzağında.
Google Cloud’un %82 büyümesi sürdürülebilir mi?
Evet, pazar payı büyümesi agresif ve gerçek; ancak bu büyümenin arkasında ciddi bir bilanço mühendisliği var.
Cloud gelirinin 24.7 milyar dolara ulaşması muazzam. Ancak Alphabet bu müşterilere hizmet verebilmek için 43.8 milyar dolarlık veri merkezi garantisi (backstop) altına girdi. Yani büyüme, şirketin bizzat risk üstlenmesi ve müşteri/tedarikçi finansmanı sağlamasıyla ivmeleniyor.
Yatırımcı için pratik anlam: Bulut savaşını Amazon veya Microsoft kazanmıyor; parayı en ucuz maliyetle en hızlı yakan kazanıyor. Şirket bu segmentte faaliyet marjı üretiyor ama nakit tarafında büyük bir karadeliği besliyor.
Berkshire Hathaway neden 10 milyar dolarlık hisse aldı?
Bu hamle, şirketin artan donanım maliyetleri ve sulanma endişelerine karşı piyasaya çekilmiş bir güven duvarıdır.
Warren Buffett’ın ekibi (Berkshire), piyasa eksi FCF rakamlarıyla paniğe kapılmışken, özel tahsisli yolla 14 milyon A ve 14 milyon C sınıfı hisseyi iskontolu blok olarak aldı. Berkshire, Alphabet’in “Hendek” (Moat) yapısının hâlâ kırılamadığını ve yapay zeka CapEx’inin 3-5 yıl içinde büyük bir nakit dönüşümü yaratacağını satın alıyor.
Yatırımcı için pratik anlam: Kurumsal destek çok güçlü. Hissenin aşağı yönlü hareketlerinde, değer yatırımcıları bu 10 milyar dolarlık alım maliyetini bir taban destek olarak kullanacaktır.
Wall Street Nabzı ve Senaryo Bazlı Yol Haritası
Güncel 3.89 trilyon dolarlık piyasa değeriyle (Market Cap) Alphabet, S&P 500’ün zirve ağırlıklarından birini oluşturmaya devam ediyor. Bu devasa boyut, onu endeksin yönünü tayin eden ana aktörlerden biri yapıyor. Hisse, son 12 ayda S&P 500’e paralel bir getiri sunsa da, manşetteki 15.9x F/K oranı (P/E) optik olarak ucuz görünse de, gerçekte OI&E kârları çıkarıldığında S&P 500 teknoloji ortalamasının oldukça üzerindedir. TTM FCF veriminin %1.37’de kalması, şirketi an itibarıyla iskontolu değil, “primli ve yüksek riskli” bir alana itiyor.
Wall Street analistleri bu ikiliği raporlarına yansıtıyor. BofA gibi kurumlar Cloud büyümesine odaklanıp “Al” (Buy) notunu korurken, nakit akışı odaklı fonlar 13F raporlarında pozisyon azaltarak “Tut” (Hold) tarafına kayıyor.
Önümüzdeki 6-12 ay için üç temel senaryomuz şöyledir:
Base Case (Temel Senaryo) – %55 Olasılık:
CapEx harcamaları belirgin ölçüde yüksek seyretmeye devam ederken şirket eksi veya sıfıra yakın FCF üretmeye devam eder. Cloud segmenti pazar payı kazanır, ancak arama motoru gelirleri stabil kalır. Hisse S&P 500 endeksine paralel, yatay-sıkışık bir bantta hareket eder. (Yön: Nötr)
Bull Case (İyimser Senaryo) – %25 Olasılık:
Wiz satın alması bulut güvenliğinde patlama yaratır ve TPU satışları enterprise şirketlerden devasa siparişler alır. Makro enflasyonist baskılar düşer, merkez bankası faiz indirimlerini hızlandırır ve şirketin borçlanma maliyeti azalır. Kâğıt üstündeki yatırım kazançları realize edilerek nakde döner. Hisse teknoloji rallisine liderlik eder. (Yön: Pozitif)
Bear Case (Kötümser Senaryo) – %20 Olasılık:
DOJ antitröst davasından Google Network’ü veya reklam teknolojisini parçalamaya yönelik ağır yapısal kararlar çıkar. Aynı anda yapay zeka yatırımları gelir yaratmakta gecikir. OCF/NI oranı daha da bozulur ve yönetim ATM programı üzerinden yoğun hisse satarak yatırımcıyı sert şekilde sulandırır. (Yön: Negatif)
Zamanın Testi ve İdeal Yatırım Ufku
Alphabet’in mevcut bilançosu, taktiksel bir “al-sat” veya kısa vadeli bir momentum oyununu desteklemiyor. Bu hisse için ideal yatırım ufku kesinlikle 3-5 yıllık bir “dönüşüm hikayesi” perspektifidir.
Şirket şu an tarihindeki en büyük ekonomik hendeği (Search tekeli) kullanarak, geleceğin en büyük hendeğini (AI Compute ve Cloud altyapısı) inşa ediyor. Ancak zaman, şu an için hisse fiyatının aleyhine işliyor; zira beklemenin bedeli (eksi FCF, hisse sulanması, duran geri alımlar) peşin ödenirken, ödülü (kurumsal yapay zeka pazarının dominasyonu) yıllar sonrasına ötelenmiş durumda. Yatırımcı, bu 3 yıllık ufukta EPS büyümesi değil, marj baskısı ve yüksek borçlanma görecek. Hisseyi taşıyanlar, şirketin yapay zekayı bir “arama katili” olmaktan çıkarıp, tüm dünyayı vergilendiren bir “işlem gücü tekeli”ne çevireceğine bahis yapıyor demektir.
Meydan Okuma ve Stratejik İzleme Listesi
Yatırımcının kendine sorması gereken nihai soru şudur: Tarihte, kendi iş modelini bu kadar ağır bir nakit yakımıyla kanibalize edip, hissedarlarını sulandıran hangi tekel, sürecin sonunda eskisinden daha değerli bir şirkete dönüşmeyi başarabilmiştir?
Bir sonraki çeyrekte oyunu değiştirecek 3 metrik (Şahin Gözüyle Takip):
CapEx vs OCF Makası: Yatırım harcamaları nakit üretimini aşmaya devam edecek mi? 10-Q raporundaki Cash Flow tablosunda bu makasın kapanıp kapanmadığı izlenmeli.
ATM Programının Kullanımı: 40 milyar dolarlık hisse satış programından ne kadarlık fiili satış yapıldı? Bu veri, yönetimin hisse fiyatını nerede “pahalı” bulup sattığını gösterecek (10-Q, Equity section).
OI&E Etkisinden Arındırılmış Çekirdek EPS: SpaceX/Anthropic değerlemeleri düşerse, manşet kârı nasıl çakılacak? “Adjusted Operating Income” büyümesi tek güvenilir pusuladır.
SIK SORULAN SORULAR
Alphabet (GOOGL) Q2 2026 net kârı neden bu kadar yüksek?
Manşetteki 112.1 milyar dolarlık kârın 98 milyar doları (yaklaşık %87’si) SpaceX gibi yatırımlardan gelen kâğıt üstü değer artışıdır; şirketin çekirdek operasyonlarından kasaya giren somut bir nakit değildir.
Google Cloud büyümesi nasıl gerçekleşti?
Google Cloud gelirleri yıllık bazda %82 sıçrayarak 24.7 milyar dolara ulaştı. Segment faaliyet kârını 8.8 milyar dolara taşıyarak bulut pazarında rakiplerinden ciddi bir pay aldığını kanıtladı.
Alphabet neden yeni hisse ve tahvil ihraç ediyor?
Yapay zeka ve veri merkezi yatırımları için öngörülen devasa CapEx bütçesi şirketin ürettiği nakit akışını aştı. Bu nedenle hisse geri alımları durduruldu, uzun vadeli borç 98.1 milyar dolara çıkarıldı ve yeni hisse satış programları başlatıldı.
GOOGL hissesi için kısa vadeli riskler neler?
Kâğıt üstündeki yatırım gelirlerinin yanıltıcılığı, agresif şekilde artan kaldıraç oranı ve tarihinde nadir görülen eksi 5.85 milyar dolarlık serbest nakit akışı, finansal dayanıklılık açısından en büyük riskleri oluşturuyor.
Yasal Uyarı ve İletişim
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Finansal piyasaları takip etmek için:
Kaynak: KAP · 2026/06 finansal raporu
İlgili yazılar
Bölümün tamamı →
Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.