TEFAS’ın Görünmeyen Takası: Fon Marketinin Altındaki Tesisat
Para piyasası fonlarının portföy değeri bir yılda %74,23 büyüdü. Aynı dönemde yatırımcı sayısındaki artış sadece %3,10.
Bu tek başına fon getirisi hikâyesi değil. Bu, Türkiye’de kısa vadeli TL nakdin davranışının değiştiğini gösteren bir altyapı işareti. Para piyasası fonları artık “bankada durmasın, günlük değerlensin” denilen küçük bir yan ürün değil; yüksek faiz döneminde nakdin bekleme odasına dönüştü. MKK’nın Haziran 2026 verisine göre para piyasası fonlarında portföy değeri 30 Haziran 2026 itibarıyla 1,69 trilyon TL’ye çıkarken, yatırımcı sayısı yaklaşık 3,33 milyon seviyesinde kaldı. Aylık tarafta tablo daha sert: portföy değeri %11,18 artarken yatırımcı sayısı %0,30 geriledi. Daha az kalabalık değil, daha ağır para var.
Yatırımcı ekranında bu hâlâ sade görünüyor. Fon seçilir, tutar yazılır, emir verilir. Fonun valörüne göre sonuç hesapta görünür. O ekranın arkasında ise başka bir dünya var: dağıtıcı kurum, fon kurucusu, fon işleticisi, Takasbank, MKK, nakit borç, alacak dağıtımı, teminat hesabı, netleştirme saati, temerrüt başlangıcı.
Yatırımcı fon aldığını sanıyor. Sistem, saatli bir nakit yükümlülüğü çalıştırıyor.
20 Temmuz 2026’da yürürlüğe girecek TEFAS düzenlemesi bu yüzden sadece teknik bir değişiklik değil. Takasbank, fon alım talimatları için mevcut işlem/fonlama limiti ve otomatik kredi uygulamasını kaldırıp, “TEFAS limiti” ve “teminat bulundurma oranı” esasına dayalı yeni sisteme geçiyor. Limit dahilindeki fon alım talimatlarında %25 teminat aranacak; limitin üzerindeki talimatlarda talimatın tamamı kadar teminat gerekecek.
Bu yatırımcıya şu soruyu sordurmalı: Günlük likidite gerçekten günlük mü, yoksa günlük görünmesi için arka tarafta her gün yeniden kurulan bir takas makinesi mi var?
TEFAS nasıl çalışır?
TEFAS, yatırım fonu katılma paylarının elektronik merkezi platformda alınıp satılmasına, takas ve saklamanın Takasbank-MKK sistemiyle entegre biçimde yürütülmesine imkân veren platformdur. Yatırımcı uygulamada tek ekran görür; sistem tarafında fon kurucusu, dağıtım kuruluşu, saklama ve takas aynı zincirde çalışır.
Bu tanım kuru gelebilir. O yüzden parçalayalım.
Bir fon aldığınızda aslında iki şey aynı anda olur. Bir tarafta nakit çıkar, diğer tarafta fon katılma payı gelir. Fon sattığınızda bunun tersi çalışır. Bireysel yatırımcı bu değişimi hesap hareketi gibi görür; aracı kurum veya banka ise bunu bir talimat olarak sisteme taşır. TEFAS’ın varlık nedeni, bu talimatların farklı kurumlar arasında merkezi ve otomatik bir takas düzeniyle çalışmasını sağlamaktır.
Buradaki yanılgı şu: Çoğu yatırımcı TEFAS’ı yalnızca “fonların listelendiği yer” sanıyor. Fon seçme ekranı önde. Takas arkada. Oysa finansal sistemde arka taraf bazen ön taraftan daha belirleyicidir.
Bir market düşünün. Raflarda ürünleri görürsünüz, fiyat etiketine bakarsınız, kasadan geçersiniz. Ama marketin çalışması sadece rafla açıklanmaz. Depo, tedarikçi, ödeme vadesi, kasa mutabakatı, iade süreci ve gün sonu hesap kapama vardır. TEFAS da yatırımcının gördüğü fon rafının arkasında bu mutabakat dünyasını taşır.
Bu yüzden yeni düzenlemenin dili teknik görünse de anlattığı mesele sade: Fon piyasası büyüdükçe, kimin hangi sıfatla ne kadar nakit borcu ve alacağı olduğunu daha net izlemek gerekiyor.
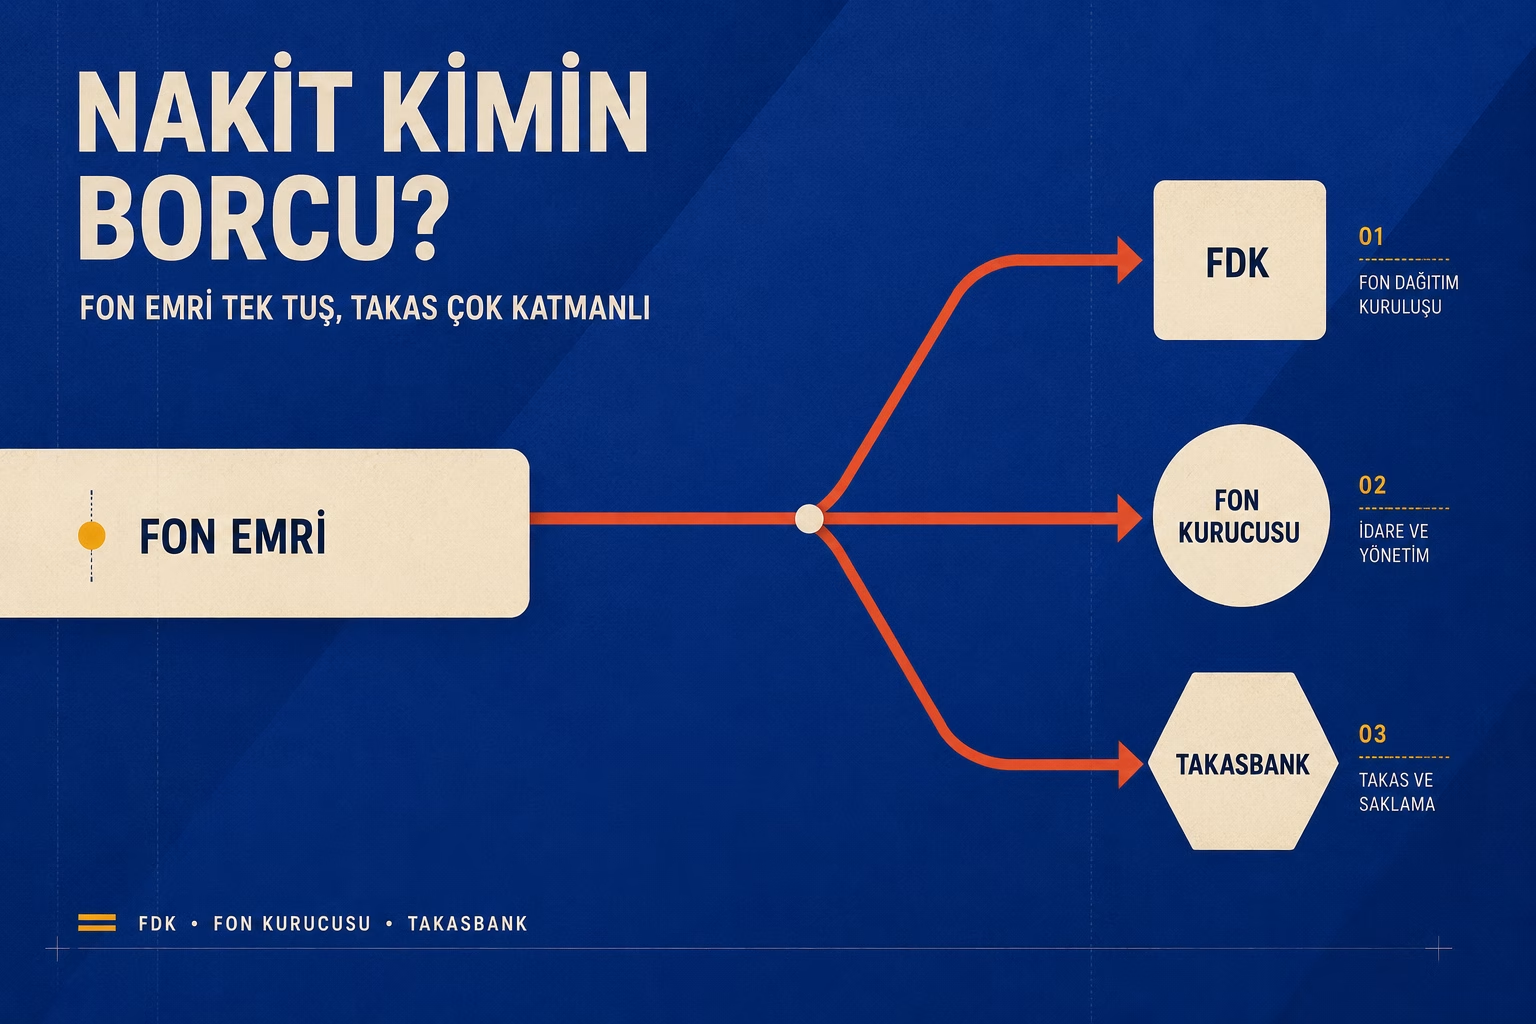
Fon alırken para kimin borcu oluyor?
Fon alım emri verdiğinizde nakit yükümlülük yatırımcı ekranında değil, dağıtıcı kurum ve fon tarafındaki takas ilişkisinde anlam kazanır. Yeni düzenlemede üyeler, Platform’a olan nakit borç ve alacaklarını hem Fon Dağıtıcı Kurum sıfatıyla ilettikleri talimatlar hem de operatörü oldukları fonlar bazında ayrı takip edebilecek.
Bu cümle yazının kalbi.
Eski anlatıda yatırımcı fonu alır, banka ya da aracı kurum emri iletir, sistem tamamlar. Yeni düzenlemenin okuması daha net: Aynı üye farklı rollerde farklı nakit yükümlülükleri üretebilir. Bir kurum yatırımcıları adına fon alım talimatı ilettiğinde Fon Dağıtıcı Kurum sıfatıyla nakit borç yükümlülüğü doğar. Aynı kurum başka bir tarafta operatörü olduğu fonlara gelen satış talimatları nedeniyle fon bazında nakit borç yükümlülüğü de taşıyabilir. Bloomberg HT ve CNBC-e’nin aktardığı düzenleme bu ayrımı açık şekilde yapıyor.
Bu ayrım yatırımcıya doğrudan bir masraf kalemi gibi yansımayabilir. Ama piyasa altyapısı açısından anlamı yüksek: Sistem, “tek bir üye borçlu mu alacaklı mı?” diye bakmak yerine, “bu borç hangi şapkadan doğdu?” diye bakmaya başlıyor.
Finansta şapka ayrımı küçümsenmez. Aynı kurum hem dağıtıcı hem fon operatörü olduğunda, toplam rakamı görmek yetmez; o toplamın hangi ilişkiden doğduğunu bilmek gerekir. Nakit borcun kaynağı dağıtım talimatı mı, fon satış talimatı mı, alacak dağıtımı mı? Bu sorunun cevabı stres gününde muhasebe ayrıntısı olmaktan çıkar, piyasanın ritmini belirler.
Likidite, paranın varlığı değil; doğru saatte, doğru hesaba, doğru sıfatla ulaşmasıdır.
Takasbank’ın işlem saatleri de bu yüzden önemli. Aynı gün valörlü işlemlerde talimat kabul saati 09:00-13:30. Nakit netleştirme saati tam gün için 14:00. Temerrüt başlangıcı 15:00. Yani ekrandaki fon işlemi, gün içinde belli saatlere bağlanmış bir yükümlülük takvimine oturuyor.
Bu saatler yatırımcı psikolojisinin kaçırdığı şeyi gösterir: “Günlük likit” demek, “zaman kavramı yok” demek değildir. Tam tersine, günlük likit ürünlerin arkasında daha keskin bir saat disiplini vardır.
TEFAS yeni düzenleme yatırımcıyı etkiler mi?
Küçük yatırımcı açısından ilk etki büyük ihtimalle ekranda görünmeyecek; fon alım-satım deneyimi aynı kalabilir. Etki, platform üyelerinin nakit borç/alacak takibi, teminat hesabı ve limit yönetimi tarafında hissedilecek. Ama bu dolaylı etkiyi küçümsememek gerekir: altyapı disiplini, yatırımcının “likit” sandığı ürünün sessiz temelidir.
Yeni sistemde “Nakit Borç Kapama Hesabı” korunurken, “TEFAS Teminat Hesabı” ve operasyonel takip için “Nakit Alacak Dağıtım Hesabı” oluşturuluyor. CNBC-e’nin aktardığı Takasbank açıklamasına göre ödemelerde talimat bazında önceliklendirme uygulanmayacak; üyeler yükümlülüklerin talimat bazında yerine getirilip getirilmediğini takip edebilecek.
Bu teknik gibi görünen detay şunu değiştirir: Fon piyasasında büyüyen hacim, daha ayrıntılı bir nakit haritası istiyor. Harita büyümeden önce yol tarifleri yeterli olabilir. Trafik arttığında ışıklar, şeritler, kavşaklar ve ceza mekanizması gerekir.
Türkiye’de fon pazarı artık bu ikinci evrede.
MKK Haziran 2026 bültenine göre toplam fon yatırımcıları portföy değeri 30 Haziran 2026 itibarıyla 9,93 trilyon TL’ye ulaştı. Bir yıl önce bu değer 6,03 trilyon TL seviyesindeydi. Yıllık portföy değeri artışı %64,68. Aynı dönemde yatırımcı sayısı 5,55 milyondan 5,82 milyona çıktı; yıllık artış %4,86.
Bu oran yan yana konunca mesele netleşiyor. Fon piyasasına yeni kişi akışı sınırlı; ama fon sisteminde duran para çok daha hızlı büyüyor. Bu, operasyonel altyapının ağırlığını artırır. Çünkü 100 liralık hata ile 1 milyon liralık hata aynı muhasebe sınıfında görünse de piyasa etkisi aynı değildir.
Burada “fonlar riskli hale geldi” gibi kolay bir cümle kurmak yanlış olur. Daha doğru cümle şu: Fon pazarı büyüdükçe, risksiz sanılan parçaların bile altyapı bağımlılığı görünür hale gelir.
Para piyasası fonu gerçekten risksiz mi?
Para piyasası fonları, portföyü kısa vadeli ve likiditesi yüksek para ve sermaye piyasası araçlarından oluşan fonlardır; bu yüzden mevduat alternatifi gibi kullanılırlar. SPK’nın yatırım fonları tanıtım metni para piyasası şemsiye fonunu, portföyünün tamamı vadesine en fazla 184 gün kalmış likiditesi yüksek araçlardan oluşan fon tipi olarak tarif eder. “Düşük risk” ile “risksiz” aynı şey değildir. Fonun içinde piyasa fiyatı, likidite, karşı taraf, valör ve operasyonel süreç riski vardır.
Türkiye’de para piyasası fonları özellikle yüksek TL faiz döneminde nakdin bekleme alanına dönüştü. Bunun anlaşılır bir nedeni var: Yatırımcı, parasını uzun vadeye bağlamadan günlük getiri görmek istiyor. Banka mevduatında vade kırma maliyeti, fon tarafında ise günlük erişim algısı var. Bu algı para piyasası fonlarını büyüttü.
Fakat tam burada dil değişmeli. “Fon risksiz” değil; “fon, riskleri düşük ve yönetilen bir ürün” denmeli. Aradaki fark yatırımcı davranışı için belirleyici. Risksiz sanılan üründen çıkış çok hızlı olur. Riski yönetilen ürün ise portföy içindeki yeriyle değerlendirilir.
ABD’nin para piyasası fonları bu dersi iki kez verdi. 2008’de Lehman Brothers’ın iflası sonrasında Reserve Primary Fund’ın pay fiyatı 1 doların altına düştü; Fed çalışması bunun daha geniş bir para piyasası fonu koşusuna yayıldığını anlatıyor. Mart 2020’de ise para piyasası fonları yeniden stres yaşadı. Fed, 18 Mart 2020’de Money Market Mutual Fund Liquidity Facility’yi kurarak finansal kurumlara, para piyasası fonlarından alınan yüksek kaliteli varlıklar karşılığında kredi imkânı sağladı. Fed’in kendi açıklamasına göre bu tesis, para piyasası fonlarının itfa taleplerini karşılamasına ve piyasa işleyişinin desteklenmesine yardımcı oldu.
ABD düzenleyicisinin sonraki hamlesi de aynı noktaya işaret etti. SEC, 2023 reformlarında para piyasası fonlarının günlük likit varlık gerekliliğini toplam varlıkların en az %25’ine, haftalık likit varlık gerekliliğini ise en az %50’sine yükseltti. SEC Başkanı Gary Gensler, para piyasası fonlarında “potential structural liquidity mismatch” bulunduğunu söyledi.
Türkiye’deki para piyasası fonları ABD’deki prime money market fund’larla birebir aynı yapıda değil. Bunu karıştırmamak gerekir. Türkiye’de tartışma daha çok yüksek TL faiz ortamında büyüyen fon parkının takas ve nakit yönetimi altyapısına biniyor. ABD örneği yine de bir aynadır: Günlük likidite vadeden ürünler büyüdüğünde, düzenleyicinin gözü fon getirisinden çok fonun nakde dönüşme kapasitesine kayar.
Aynı sorun dünyada nasıl patladı?
Birleşik Krallık’ta 2016 Brexit referandumu sonrasında açık uçlu ticari gayrimenkul fonları bu gerilimi sert yaşadı. Reuters’ın 23 Kasım 2016 tarihli haberine göre yaklaşık 18 milyar sterlinlik yedi fon, referandum sonrası piyasa türbülansında yatırımcı çıkışlarını karşılayacak hazır nakit bulmakta zorlandığı için işlemleri askıya aldı.
Bu örneği para piyasası fonlarıyla aynı sepete koymak hatalı olur; gayrimenkul fonu başka, para piyasası fonu başka. Ama mekanizma öğreticidir. Yatırımcı günlük çıkmak ister. Fonun içindeki varlık aynı hızda satılamazsa, kapıda birikme olur. Likidite uyuşmazlığı budur.
İngiltere’de para piyasası fonları tarafında da ders bitmedi. Reuters’ın Mayıs 2026 haberine göre İngiltere, 2026 sonuna kadar sterlin para piyasası fonları için daha sıkı kurallar getirmeyi planlıyor; Bank of England ve FCA, yatırımcıların varlıklar satılmadan daha hızlı çıkabilmesi halinde likidite riski doğabileceğini vurguluyor.
FSB’nin 2024 para piyasası fonu reformları tematik incelemesi de aynı sorunu global düzeyde tarif ediyor: Likidite uyumsuzluğu, fon varlıklarının ne kadar hızlı nakde dönebileceği ile yatırımcıya sunulan itfa koşulları arasındaki farktan doğuyor. Raporda, MMF kırılganlığı bildiren 12 yargı alanından 11’inin temel kırılganlıklardan biri olarak bu likidite uyumsuzluğunu saydığı belirtiliyor.
Türkiye’nin farkı burada. Türkiye’de para piyasası fonlarının portföy yapısı, İngiliz gayrimenkul fonlarındaki gibi fiziksel ve yavaş satılan varlık sorununa dayanmıyor. Bizde konu daha çok ölçek, takas disiplini, teminat ve nakit akışının saatli yönetimi. Yani sorun “fonun içindeki varlık satılabilir mi?” sorusundan çok “büyüyen nakit talimatı doğru saatte ve doğru hesapta kapanır mı?” sorusuna yaklaşıyor.
Bu daha az görünür bir risk türü. Ama görünmez olması, önemsiz olduğu anlamına gelmez.
Şeytanın avukatı: Bu düzenleme panik işareti mi?
Hayır, tek başına panik işareti değil. Hatta güçlü karşı argüman şu: Bu düzenleme, TEFAS’ın büyüyen fon ekosistemine uyum sağlaması için yapılan operasyonel kalite artışıdır. Borç ve alacak takibinin ayrışması, teminat hesaplarının netleşmesi ve otomatik kredi yerine limit-teminat yapısına geçilmesi sistemi daha okunur hale getirir.
Bu karşı argümanı ciddiye almak gerekir. Çünkü finansal altyapıda her değişiklik kriz habercisi değildir. Bazen düzenleme, sistemin bozulduğunu değil, sistemin büyüdüğünü gösterir. Takasbank’ın düzenlemede geçiş testleri yapması, sözleşmeleri güncellemesi, borç kapama, alacak dağıtımı, limit ve teminat süreçlerini test edecek olması da bu okumanın lehine. CNBC-e’nin aktardığı takvime göre geçiş testleri 7-17 Temmuz 2026 arasında yapılacak ve değişiklikler 20 Temmuz 2026’da yürürlüğe girecek.
Paul Tucker’ın 2011’de takas kurumları için kullandığı cümle burada yerini buluyor: Takas kurumları, temizledikleri piyasalarda “de facto regulators and supervisors” gibi çalışır; kendilerini korurken üyelerine de finansal disiplin uygular.
Bu söz TEFAS için doğrudan şunu anlatır: Takas altyapısı pasif tesisat değildir. Borunun çapını, basıncını, vanasını ve gecikme cezasını belirlediğinizde piyasa davranışını da belirlersiniz.
Karşı argümanın zayıf tarafı ise burada başlar. Bir düzenleme hem güven artırıcı hem de eski yapının artan ölçeğe yetmediğini gösteren işaret olabilir. TEFAS düzenlemesini “risk var, kaçın” diye okumak hatalı; “altyapı büyüyen yükü daha ayrıntılı yönetmek zorunda kaldı” diye okumak daha sağlam.
Minsky’nin finansal istikrar fikri de burada yankılanır. Levy Institute’ün Minsky üzerine çalışması bunu üç kelimeyle özetler: “Stability is destabilizing.” İstikrarın uzun sürmesi, finansal aktörlerin davranışını değiştirir; iyi çalışan kanal büyür, büyüyen kanal yeni disiplin ister.
Cümleyi bugüne çevirirsek: Çok iyi çalışan, kolay kullanılan ve güven veren finansal kanallar büyüdükçe, kendi disiplin mekanizmasını da büyütmek zorunda kalır.
Yatırımcı neye bakmalı?
Bu yazının pratik tarafı fon seçimi değil. Daha temel bir okuma var: Fon yatırımcısı artık sadece getiriyi değil, fonun likidite mimarisini de okumalı.
Bunun için üç soru yeterli bir başlangıç sağlar:
- Fon hangi varlıklara yatırım yapıyor ve bu varlıkların nakde dönme hızı ne?
- Fonun valörü, işlem saati ve satış sonrası hesaba geçiş düzeni nasıl?
- Ürün “günlük likit” diye pazarlanırken, hangi koşulda bu likidite yavaşlayabilir?
Bunlar yatırımcıya korku üretmez. Tam tersine, ürünü doğru yere koymasını sağlar. Para piyasası fonu portföyde nakit yönetimi aracı olabilir; ama mevduat değildir. Mevduat gibi davranabilir; ama mevduatla aynı hukuki ve operasyonel yapıya sahip değildir. TEFAS üzerinden kolay alınması, onu banka hesabı bakiyesine dönüştürmez.
Burada bir başka ayrım daha var. Bireysel yatırımcı için fon ekranı müşteri deneyimidir. Piyasa için aynı ekran ödeme ve takas yükümlülüğüdür. Müşteri deneyimi basitleştikçe, arka taraftaki altyapının daha disiplinli olması gerekir. Çünkü yatırımcı “kolaylık” gördüğünde, sistem “yük” taşır.
Kolay görünen finansal ürünlerin çoğu, zor çalışan altyapılar sayesinde kolay görünür.
Bu yüzden 20 Temmuz 2026 TEFAS düzenlemesini sadece profesyonellerin okuyacağı bir operasyon duyurusu gibi bırakmak yanlış olur. Bu düzenleme, bireysel yatırımcıya kendi kullandığı ürünün arka planını görme fırsatı veriyor.
Fon yatırımcılığı artık “hangi fon daha çok kazandırdı?” sorusuna sığmıyor. Hele para piyasası fonları gibi nakit parkı işlevi gören ürünlerde, ikinci soru daha belirleyici hale geliyor: Bu likidite hangi mekanizma sayesinde var?
Fon marketi değil, tesisat
TEFAS’ın güzelliği, yatırımcıya fonlar arasında dolaşma ve erişim kolaylığı sunması. Bu tarafı gerçek. Ama eksik anlatıldığında yatırımcı yanlış yere güven duyuyor. Güven, sadece platformun varlığına değil; takasın, saklamanın, netleştirmenin, teminatın ve temerrüt disiplininin birlikte çalışmasına dayanıyor.
30 Haziran 2026 itibarıyla fon yatırımcıları portföy değerinin 9,93 trilyon TL’ye ulaştığı bir piyasada, bu altyapı ayrıntıları artık dipnot değil. MKK bülteni, portföy değerinin son bir yılda %64,68 arttığını; yatırımcı sayısının ise %4,86 büyüdüğünü gösteriyor. Bu fark, TEFAS ve fon altyapısına bakışı değiştirmeli. Fon pazarı yalnızca genişlemiyor; daha büyük para, benzer sayıda yatırımcı ve kurum üzerinden akıyor.
Para piyasası fonlarındaki tablo daha keskin. Portföy yıllık %74,23 büyüyor, yatırımcı sayısı %3,10 artıyor. Günlük likidite ürünü gibi görünen bir alan, TL nakdin ana bekleme salonlarından birine dönüyor.
Bu yazının savı bu yüzden basit: TEFAS yatırımcıya fon marketi gibi görünür; gerçekte ise Türkiye’de büyüyen fon parasının geçtiği merkezi bir nakit tesisatıdır. İyi çalışması olağan kabul edilir. Aksaması ise ancak aksadığı gün fark edilir.
Önümüzdeki 12 ayda takip edilmesi gereken şey yalnızca fon büyüklükleri değil. Yeni TEFAS limit ve teminat yapısının üyeler tarafından nasıl kullanıldığı, para piyasası fonlarına giriş hızının sürüp sürmediği, aynı gün valörlü işlem saatlerinde yeni değişiklikler gelip gelmeyeceği ve yatırımcının “günlük likidite” algısının ne kadar bilinçli hale geleceği izlenmeli.
Yatırımcı için karar çerçevesi şu: Fon getirisine bak, ama orada kalma. Fonun neye yatırım yaptığını, satış valörünü, işlem saatini ve likidite koşullarını da oku. Çünkü nakit yönetiminde asıl risk çoğu zaman getirinin düşük kalması değil, paranın ihtiyaç duyulduğu anda sanıldığı kadar düz ve hızlı hareket etmemesidir.
TEFAS ekranında her şey sade görünmeye devam edecek. Zaten iyi altyapı böyle çalışır: kendini göstermez.
Ama yatırımcı artık şunu bilmeli: O sade ekranın altında saatle çalışan, teminatla disipline edilen, kurum rolleriyle ayrıştırılan bir nakit boru hattı var.
Sıkça Sorulan Sorular
Soru 1: TEFAS nasıl çalışır?
Cevap: TEFAS, yatırım fonu katılma paylarının elektronik ortamda alınıp satıldığı merkezi platformdur. Yatırımcı ekranda fon emri verir; arka tarafta dağıtıcı kurum, fon kurucusu, Takasbank ve MKK arasında takas, saklama, nakit borç ve alacak süreçleri çalışır. Yani TEFAS sadece fon listesi değil, işlem altyapısıdır.
Soru 2: TEFAS yeni düzenleme yatırımcıyı etkiler mi?
Cevap: Küçük yatırımcı ilk anda ekranda büyük fark görmeyebilir. Etki daha çok platform üyelerinin nakit borç, alacak, limit ve teminat yönetiminde ortaya çıkar. 20 Temmuz 2026 düzenlemesiyle TEFAS limiti ve teminat oranı sistemi devreye giriyor; bu, fon alımının arka tarafındaki nakit disiplinini güçlendiriyor.
Soru 3: Para piyasası fonları gerçekten risksiz mi?
Cevap: Para piyasası fonları düşük riskli ürünlerdir; ama risksiz değildir. Kısa vadeli ve likiditesi yüksek araçlara yatırım yapmaları dalgalanmayı sınırlayabilir, fakat fiyat, likidite, valör ve operasyonel süreç riski tamamen yok olmaz. Bu yüzden “mevduat gibi davranıyor” demek ile “mevduattır” demek aynı şey değildir.
Soru 4: TEFAS’ta nakit yükümlülük ne demek?
Cevap: Nakit yükümlülük, fon alım-satım talimatından doğan para borcunun sistem içinde doğru zamanda kapatılmasıdır. Yeni düzenlemede nakit borç ve alacaklar Fon Dağıtıcı Kurum sıfatı ve fon kurucusu/işleticisi bazında ayrı takip edilecek. Bu ayrım, büyüyen fon piyasasında kimin hangi rolde borçlu olduğunu netleştirir.
Soru 5: Fon satışı aynı gün hesaba geçer mi?
Cevap: Her fonun valörü ve işlem saati farklı olabilir. TEFAS işlem saatleri fon türüne ve valör yapısına göre çalışır; aynı gün valörlü işlemlerde nakit netleştirme ve temerrüt saatleri takas takvimine bağlıdır. Yatırımcı fon alırken sadece getiriyi değil, satış valörünü ve hesaba geçiş zamanını da okumalıdır.
Soru 6: TEFAS’ta temerrüt ne zaman başlar?
Cevap: Takasbank’ın TEFAS işlem saatleri sayfasında aynı gün valörlü işlemler için nakit netleştirme ve temerrüt başlangıç zamanları tanımlanır. Bu, “fon satışı” gibi sade görünen işlemin arka tarafta saatli bir yükümlülük takvimine bağlı olduğunu gösterir. Günlük likidite, zamansız likidite demek değildir.
Yasal Uyarı ve İletişim
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Finansal piyasaları takip etmek için:
İlgili yazılar
Bölümün tamamı →

Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.