Europower Enerji 2025/12 Analizi: Büyüme İllüzyonu mu, Nakit Yakımından Doğan Gelecek mi?

Europower Enerji (EUPWR), 2025 yılını %105’lik muazzam bir net kâr artışıyla (600,3 milyon TL) kapatırken, aynı bilançoda faaliyet nakit akışının -801,9 milyon TL gibi korkutucu bir eksiye düştüğünü açıkladı. Şirket, kâğıt üzerinde rekorlar kırıp devasa fabrikalar inşa ederken, kasasında ciddi bir “nakit kanaması” yaşıyor. Kârın tahsil edilemeyip bilançoda alacak ve stok olarak şişmesi ve bu açığın devasa Euro kredileriyle finanse edilmesi, “Büyümek her zaman zenginleşmek midir?” sorusunu acı bir şekilde masaya yatırıyor.
Piyasa konumu itibarıyla EUPWR, 19 Şubat 2026 kapanışı itibarıyla 37,82 TL fiyattan işlem görüyor ve 24,9 milyar TL piyasa değerine sahip. 41,57 F/K ve 2,37 PD/DD çarpanlarıyla işlem gören şirket, sektör devi ASTOR (24,08 F/K) ve kendi ana ortağı GESAN’a (24,71 F/K) göre oldukça primli fiyatlanıyor. Nitekim “rekor kâr” açıklamasına rağmen, bilançonun detaylarını gören akıllı para acımasızca satış tuşuna bastı ve hisse ertesi gün %8,9 düşerek iki kez devre kesici yedi. Yatırımcı algısı, uzun vadeli devasa büyüme vizyonu ile kısa vadeli nakit krizi arasında sıkışmış durumda.
Makroekonomik bağlamda Türkiye, yüksek TCMB politika faizleri ve inatçı enflasyon ortamından geçiyor. Böyle bir iklimde işletme sermayesi döngüsünün bozulması, şirketleri ya yüksek faizli TL kredilerine ya da devasa kur riski barındıran döviz kredilerine itiyor. Europower Enerji, yaklaşık 100 milyon dolarlık yeni Güç Transformatörü (Europower World) yatırımını ve sahadaki nakit açığını finanse etmek için tercihini Avro (Euro) kredilerinden yana kullanmış durumda. Bu durum, olası bir kur şokunda bilançoyu savunmasız bırakıyor.
Benim temel görüşüm; Europower Enerji’nin “Yatırım Canavarı, Nakit Fükara” konumunda olduğudur. Reel olarak büyüyen, pazar payı alan ve dikey entegrasyonunu tamamlayan harika bir mühendislik vizyonu var; ancak finansal yönetim, bu operasyonel hıza ayak uyduramıyor. 2026’daki asıl test, yeni trafo fabrikasından gelecek ihracat gelirlerinin, şişen Euro borçlarını ve bozulan işletme sermayesini kurtarıp kurtaramayacağıdır.
Rakamların İtirafları: Finansal Veri Karşılaştırması
Aşağıdaki tablo, TMS 29 enflasyon muhasebesi uygulanmış (31 Aralık 2025 satın alma gücüne göre düzeltilmiş) reel verileri yansıtmaktadır.
| Finansal Kalem | 2025 (Milyon TL) | 2024 (Milyon TL) | Değişim | Yorum |
| Hasılat | 12.999 | 10.758 | +%20,8 | Satışlarda net reel büyüme |
| Brüt Kâr | 2.966 | 2.675 | +%10,8 | Maliyet artışları marjı törpülüyor |
| Esas Faaliyet Kârı | 2.054 | 1.641 | +%25,1 | Operasyonel performans güçlü |
| Net Dönem Kârı (Ana Ort.) | 600 | 292 | +%105 | Kâğıt üstünde göz kamaştırıcı |
| İşletme Nakit Akışı | (801) | 783 | Negatif | Kâr var, kasada para yok |
| Stoklar | 4.199 | 2.889 | +%45,3 | Üretim banda sıkışmış durumda |
| Finansal Borçlar | 2.856 | 832 | +%243 | Yatırım ve nakit açığı borçla fonlandı |
| Ticari Alacaklar (Toplam) | 1.983 | 2.291 | -%13,4 | Düşüş var ama grup riski yüksek |
Tablodaki en çarpıcı veri, ana ortaklık net kârının enflasyondan arındırılmış reel bazda %105 artmasına karşın, işletme faaliyetlerinden sağlanan nakit akışının +783 milyon TL’den -801 milyon TL’ye çökmesidir. Kâr, nakde dönüşemeyerek 1,31 milyar TL artan “Stoklar” ve 1,16 milyar TL artan “İnşaat Sözleşmelerinden Alacaklar” kalemlerine gömülmüştür. Bu tablo, şirketin hızlı büyümesini finanse edemediğini ve 2,85 milyar TL’ye fırlayan finansal borçların temel tetikleyicisi olduğunu kanıtlamaktadır.
Veri Deşifresi ve İkinci Derece Düşünme
Nakit Erozyonu: Kâr Neden Kasaya Girmiyor?
Net kârın 600 milyon TL olduğu bir yılda, faaliyet nakit akışının -801 milyon TL (Bilanço Sayfa 12) olması bilançonun en tehlikeli anomalisidir. Bu uçurumun sebebi, şirketin ürettiği malların stokta beklemesi (4,19 milyar TL stok) ve proje hakedişlerinin/faturalanmamış alacakların tahsil edilememesidir (3,87 milyar TL Devam Eden İnşaat Sözleşmelerinden Alacaklar).
İkinci derece düşünme bize şunu söyler: Enflasyonist ve yüksek faizli bir ortamda “tahsilatı geciken kâr”, aslında kâr değildir. Bugün satıp 8 ay sonra tahsil ettiğiniz paranın satın alma gücü erir. Şirket, bu nakit boşluğunu doldurmak için bankalardan borçlanmakta, bu da devasa finansman giderleri ve parasal kayıplar yaratmaktadır. 6 ay sonra eğer şirket tahsilat döngüsünü hızlandıramazsa, yeni açılan fabrikaların (Europower World) yaratacağı ilave işletme sermayesi ihtiyacı, borç sarmalını daha da büyütecektir.
Sektörel Kıyaslama: Neden ASTOR’dan Daha Pahalı?
Europower Enerji, F/K 41,57 çarpanı ile işlem görürken, sektörünün pazar lideri ve nakit basan makinesi ASTOR 24,08 F/K ile işlem görmektedir (Kaynak: Fintables). Şirket ayrıca ana ortağı GESAN’dan (24,71 F/K) bile çok daha primlidir. Peki, nakit yakan bir şirket neden bu kadar pahalı fiyatlanır?
Cevap, piyasanın şirketin “gelecekteki kapasitesini” şimdiden satın almış olmasıdır. Yaklaşık 100 milyon dolar yatırımla tamamlanan, 2025’in ikinci yarısında test üretimine başlayan Güç Transformatörü fabrikası ve Euromek OG/YG trafo yatırımları, piyasaya “Bu şirket 2026’da cirosunu ve ihracatını katlayacak” hikayesini satmıştır. Ancak bu beklenti şu an fiyatın içindedir; bu hikayede yaşanacak en ufak bir gecikme, EUPWR çarpanlarını hızla sektör ortalamasına doğru (sert bir fiyat düzeltmesiyle) çekecektir.
Dipnot 7: Yabancı Para Borçluluk ve Kur Mayını
Şirketin 2,85 milyar TL’lik toplam finansal borcunun 2,81 milyar TL eşleniği (Bilanço Sayfa 52) tamamen Avro (Euro) cinsindendir. Şirketin döviz bazlı gelirleri (ihracat oranı) toplam hasılatın sadece %13’ü (1,7 Milyar TL / 12,99 Milyar TL) seviyesindeyken, borcun %98’inin döviz olması devasa bir kur riski yaratmaktadır.
Eğer TCMB para politikasında bir gevşemeye gider ve EUR/TRY kurunda hızlı bir yukarı yönlü atak yaşanırsa, elde edilecek operasyonel kârlar, devasa kur farkı giderleri altında ezilecektir. Nitekim 2025 yılında dahi banka kredilerinden kaynaklanan kur farkı gideri 302 milyon TL (Bilanço Sayfa 69) olarak gerçekleşmiştir.
Teknik ve Operasyonel Ameliyat: Verimlilik Motoru
DuPont Analizi ile Özkaynak Kârlılığının Anatomisi
DuPont analizi, bir şirketin Özkaynak Kârlılığını (ROE) üç bileşene ayırarak kârın kalitesini ölçer: Kâr marjı, aktiflerin ne kadar verimli kullanıldığı ve borçluluk seviyesi.
Veriler:
Net Kâr Marjı: %4,61 (Net Kâr / Satışlar)
Varlık Devir Hızı: 0,69 (Satışlar / Aktif Toplamı)
Finansal Kaldıraç: 1,64 (Aktif Toplamı / Özkaynak)
ROE = %4,61 x 0,69 x 1,64 = %5,25 (Bilanço Sayfa 8, 9, 10)
Stratejik Anlam:
Europower’ın %5,25’lik ROE’si, mevcut risksiz getiri (mevduat faizi) ve enflasyon ortamında bir servet yıkımıdır. Sorunun kalbi %4,61’lik felaket net kâr marjıdır. Şirket 13 milyar TL ciro üretiyor, brüt kârı fena değil, ancak yüksek operasyonel giderler, 384 milyon TL finansman gideri ve 762 milyon TL net parasal kayıp (TMS 29 etkisi) marjı yok ediyor.
Varlık devir hızının 0,69’da kalması, bilançodaki 18,8 milyar TL’lik varlığın henüz yeterli hasılat üretmediğini gösteriyor. Bunun sebebi, 2025’te tamamlanan ancak tam kapasite ciroya dönüşmeyen yeni fabrika yatırımlarıdır. 12 ay sonra bu yatırımlar tam kapasiteye geçtiğinde varlık devir hızı 1.0 üzerine çıkmalı; çıkamazsa yatırımlar atıl kalmış demektir.
ROIC ve Sermaye Verimliliği Dengesi
Yatırılan Sermayenin Getirisi (ROIC), bir şirketin faaliyetlerinden, o faaliyetlere bağladığı sermayeye oranla ne kadar nakit ürettiğini ölçer. Eğer ROIC, Ağırlıklı Ortalama Sermaye Maliyetinden (WACC) düşükse, şirket büyüdükçe değer yok ediyor demektir.
Veriler:
NOPAT (Vergi Sonrası Esas Faaliyet Kârı): 2.054 Milyon TL x (1 – 0.25 vergi) = ~1.540 Milyon TL
Yatırılan Sermaye (Özkaynak + Finansal Borç): 11.446 Milyon + 2.856 Milyon = 14.302 Milyon TL
ROIC = %10,7
WACC (Tahmini): %45-50
Stratejik Anlam:
ROIC (%10,7), Türkiye’nin mevcut enflasyonist sermaye maliyetinin (%45+) çok altındadır. Bu, Europower’ın şu an agresif büyüyerek hissedar değeri yok ettiği anlamına gelir. Borçlanarak veya özkaynak bağlayarak yapılan yatırımlar, maliyetini çıkartacak kadar operasyonel kâr üretmiyor. Elbette burada ağır sanayi yatırımlarının (Güç trafosu fabrikası) “J-Eğrisi” etkisi vardır (Önce para harcanır, verim sonra gelir). Ancak 2026’da ihracat patlamazsa, bu verimsizlik kronikleşecektir.
Nakit Dönüşüm Döngüsü ile İşletme Sermayesi Krizi
Nakit Dönüşüm Döngüsü (CCC), şirketin cebinden çıkan paranın hammaddeye, ürüne, satışa ve en sonunda tekrar nakde dönüşmesi için geçen süreyi gösterir.
Veriler (Tahmini Yaklaşık Hesap):
Ticari Alacak Tahsil Süresi: ~164 Gün (İlişkili taraf dahil toplam alacak yükü)
Stok Tutma Süresi: ~152 Gün
Ticari Borç Ödeme Süresi: ~76 Gün
CCC = 164 + 152 – 76 = 240 Gün (Bilanço Sayfa 8, 9, 10, 20)
Stratejik Anlam:
İşte Europower’ın en büyük zayıf halkası. Şirket, hammaddeyi alıp tedarikçisine ödemeyi ortalama 2,5 ayda yapıyor. Ancak o hammaddenin ürüne dönüşmesi, müşteriye satılması ve müşteriden tahsil edilmesi tam 10,5 ay sürüyor! Aradaki 8 aylık (240 gün) devasa nakit boşluğu, şirketi 2,81 milyar TL Euro kredisi kullanmaya mecbur bırakan kara deliktir. Sektör ortalaması 120-150 gün bandındayken, EUPWR işletme sermayesini yönetemiyor.
Analistin Soğukkanlı Karnesi: 100 Puanlık Skorlama
Bilanço Sağlamlığı (4/10)
Durum Analizi:
Özkaynaklar 11,4 milyar TL seviyesinde güçlü dursa da, bilançonun kalitesi zayıftır. 2,85 milyar TL finansal borcun neredeyse tamamı Euro cinsindendir. Aktiflerin büyük kısmı likit olmayan stoklar ve tahsilatı şüpheli inşaat alacaklarından oluşmaktadır.
Kritik Bulgular:
Toplam Finansal Borcun %98’i Avro kredilerinden oluşuyor.
Cari Oran 2,61 gibi görünse de dönen varlıkların içi likit değil.
Gelişim Alanı:
Acilen TL nakit akışı yaratıp döviz borçları kapatılmalı veya kur riskine karşı hedge (türev) işlemleri başlatılmalı.
Kârlılık (5/10)
Durum Analizi:
Şirket net kârını reel olarak %105 artırarak 600 milyon TL’ye çıkarmış, brüt kâr ise enflasyonu yenmiştir. Ancak faaliyet giderleri ve özellikle net parasal kayıplar nedeniyle net kâr marjı %4,61 gibi sanayi sektörü için kabul edilemez bir noktaya inmiştir.
Kritik Bulgular:
ROE %5,25 ile enflasyonun çok altındadır.
762 milyon TL net parasal kayıp, kârı yok etmiştir.
Gelişim Alanı:
Yüksek katma değerli Güç Transformatörü satışlarının devreye girmesiyle brüt kâr marjı %25’lerin üzerine taşınmalı.
Nakit Akış Gücü (2/10)
Durum Analizi:
Karnenin en zayıf noktası. Şirket kâr etse de para kazanamıyor. -801 milyon TL negatif faaliyet nakit akışı, büyümeyi sürdürülemez kılıyor. Serbest nakit akışı devasa eksilerde.
Kritik Bulgular:
Faaliyet Nakit Akışı / Net Kâr oranı -1,33 (Sağlıklı şirketlerde > 1.0 olmalı).
Gelişim Alanı:
Özellikle grup şirketlerinden (GESAN) olan 1,23 milyar TL’lik alacak tahsilatları derhal hızlandırılmalı.
Büyüme Kalitesi (7/10)
Durum Analizi:
Şirket fiziksel olarak gerçekten büyüyor. Hasılat reel bazda %20,8 arttı. Europower World yatırımı ve yeni Euromek iştiraki, şirketi salt bir pano üreticisinden küresel bir trafo ve yüksek gerilim devine dönüştürüyor.
Kritik Bulgular:
100 milyon USD yatırım maliyetli yeni fabrikanın üretime geçmesi.
Gelişim Alanı:
Üretilen bu devasa kapasite, iç pazara (TEİAŞ, GESAN) değil, zorunlu olarak ihracata (%40+ hedefi) yönlendirilmelidir.
Risk Yönetimi (3/10)
Durum Analizi:
Şirket hem kur riskini hem de kredi riskini son derece agresif (ve tehlikeli) bir şekilde taşıyor. Grup şirketlerine 51,7 milyar TL’lik kefalet verilmesi (ve alınması), holding tipi iç içe geçmiş bir risk yapısı doğuruyor.
Kritik Bulgular:
Kur riski hedge edilmemiş.
1,23 milyar TL ilişkili taraf alacağı (tek müşteriye bağımlılık riski).
Gelişim Alanı:
Bağımsız risk yönetimi birimi kurularak açık döviz pozisyonu kapatılmalı.
Verimlilik (4/10)
Durum Analizi:
Şirket devasa arsalara ve tesislere sahip (180.000 m2 alan, 10 fabrika), ancak varlık devir hızı 0,69’da. Yeni fabrikaların ilk yılları olduğu için operasyonel verimlilik düşük.
Kritik Bulgular:
Yatırılan sermayenin getirisi (ROIC) WACC’ın çok altında.
Gelişim Alanı:
Yeni yatırımları durdurup, mevcut 10 fabrikanın kapasite kullanım oranlarını maksimize etmeye odaklanılmalı.
Rekabetçi Konum (8/10)
Durum Analizi:
EUPWR, Türkiye’de alçak gerilimden yüksek gerilime, trafodan otomasyona kadar anahtar teslim ürün verebilen ender şirketlerden. Dikey entegrasyonu muazzam. Rakiplerin birçoğu ondan parça almak zorunda kalıyor.
Kritik Bulgular:
Çok geniş ürün yelpazesi ve 146 farklı deney yapabilen TÜRKAK akredite laboratuvarı.
Gelişim Alanı:
Global arenada ABB, Siemens, Schneider gibi devlerden spesifik trafo ihalelerinde pay kapılması.
Yönetim Vizyonu (7/10)
Durum Analizi:
Yönetim, “Mühendislik ve Üretim” vizyonu açısından 10/10’luk iş çıkarıyor. Yeni trendleri (yenilenebilir enerji, Sunjunior, yüksek gerilim trafo) çok iyi okuyorlar. Ancak “Finansal Yönetim” açısından sınıfta kalıyorlar.
Kritik Bulgular:
Üretim hedefleri tutturuldu, ihracat hedefleri (%40+) geride kaldı.
Gelişim Alanı:
Şirketin acilen büyüme vizyonundan “nakit yaratma ve kâr realizasyonu” vizyonuna geçmesi gerekiyor.
Firmanın Ana Yapısı (6/10)
Durum Analizi:
Europower, aslında Girişim Elektrik’in (GESAN) üretim kolu olarak doğmuş bir şirket. Bugün 10’dan fazla alt şirketi var. Ancak GESAN’a olan aşırı ticari bağımlılık, EUPWR’ın bağımsız bir dev olmasını engelliyor.
Kritik Bulgular:
Hasılatın ciddi bir kısmı grup şirketlerine (GESAN) yapılan satışlardan oluşuyor.
Gelişim Alanı:
Grup dışı bağımsız müşteri portföyü (özellikle yurt dışı EPC firmaları) genişletilmeli.
Sektörel Durum (9/10)
Durum Analizi:
Küresel şebeke altyapısının yenilenmesi, yenilenebilir enerjinin şebekeye entegrasyonu ve elektrikli araçlar nedeniyle trafo ve anahtarlama ekipmanlarına dünya çapında muazzam bir talep var. Sektörel rüzgar EUPWR’ın tam arkasında.
Kritik Bulgular:
Küresel güç transformatörü pazarının 2035’e kadar 50 Milyar USD’ye çıkma beklentisi (Faaliyet Raporu S. 56).
Gelişim Alanı:
Avrupa’nın 2026’da yasaklayacağı SF6 gazına alternatif çevreci gaz izolasyonlu hücrelerin Ar-Ge’sinin hızla ticarileşmesi.
TOPLAM: (55/100)
Genel Değerlendirme: EUPWR operasyonel olarak harika bir şirket, üretim tarafında bir mühendislik harikası. Ancak devasa negatif nakit akışı ve yüksek Euro borçluluğu, şirketi finansal olarak “riskli” bölgeye çekiyor; hikaye çok iyi ama bilanço yorgun.
Analist Masası: Stratejik Soru-Cevap
Soru: Kâr rekor kırarken faaliyet nakit akışı neden eksi 801 milyon TL oldu?
Cevap:
Şirket kâğıt üzerinde satış yapıyor ve kâr yazıyor, ancak parayı müşterilerinden tahsil edemiyor. Bilanço verilerine göre (Sayfa 12), faaliyet nakit akışı geçen yılki +783 milyon TL’den sert bir düşüşle -801 milyon TL’ye çakıldı.
Bunun temel nedeni, şirketin 1,31 milyar TL’yi yeni stoklara bağlaması ve 1,16 milyar TL’lik faturası kesilmemiş/tahsil edilmemiş taahhüt projesi alacağı oluşturmasıdır. Kâr, bilançonun aktif tarafında “Stoklar” ve “Sözleşme Alacakları” kalemlerinde hapsolmuş durumda.
Yatırımcı İçin Anlam: Nakit üretmeyen kâr, şirketin değerini artırmaz; aksine bankalara muhtaç eder. Şirket bu alacakları tahsil edene kadar yatırımcı, temettü beklememeli ve finansman giderlerinin bilançoyu yemesine hazırlıklı olmalıdır.
Soru: Şirketin 2,81 milyar TL eşleniği Avro borçlanması ne kadar riskli?
Cevap:
Mevcut durumda EUPWR için en büyük finansal saatli bomba bu borçtur. Dipnot 7’ye (Sayfa 52) göre toplam finansal borcun %98’i Euro bazlıdır. Yeni fabrikanın (Europower World) kurulum maliyetleri ve hammadde ithalatı sebebiyle kurulan bu borç yapısı, ihracatın istenilen seviyede olmaması nedeniyle “doğal hedge” (gelir-gider eşleşmesi) sağlayamıyor.
Şirketin yurtdışı satışları sadece 1,7 milyar TL (Toplam satışın %13’ü). Döviz geliri sınırlıyken döviz borcunun devasa olması, şirketi kur şoklarına tamamen açık hale getiriyor.
Yatırımcı İçin Anlam: Euro/TL kurunda yaşanacak ani bir %20’lik sıçrama, şirketin tüm yıllık faaliyet kârını bir gecede “kur farkı gideri” olarak silebilecek yıkıcı bir etkiye sahiptir.
Soru: F/K oranı 41,57 ile sektör devlerinden neden daha pahalı?
Cevap:
Piyasa şu anda Europower’ın bugünkü kârını değil, 2026 ve sonrasındaki “kapasitesini” fiyatlıyor. Fintables verilerine göre şirketin 41,57 F/K ile ASTOR (24,08) gibi rakiplerinden daha pahalı olmasının tek sebebi, 100 milyon dolar yatırım yapılan yeni Güç Transformatörü fabrikasıdır.
Piyasa, 400 MVA ve 1000 MVA dev trafoların ihracat pazarına girmesiyle kârın bir anda patlayacağını satın aldı. Ancak sorun şu ki, bu beklenti hissenin değerlemesini şişirdi.
Yatırımcı İçin Anlam: Hissenin içinde hiçbir “hata payı” fiyatlanmamıştır. Eğer yeni fabrikadan beklenen yurt dışı trafo siparişleri gecikirse veya marjlar düşük gelirse, F/K çarpanı sert bir şekilde 20’ler seviyesine çekilir ve hissede ağır kayıplar yaşanır.
Soru: 1,23 milyar TL’lik ilişkili taraf alacağı (GESAN) yatırımcı için ne ifade ediyor?
Cevap:
Bu durum, “Grup Bağımlılığı Riski”ni gösterir. Bilanço Dipnot 5’te (Sayfa 47) görüleceği üzere, 1,98 milyar TL’lik kısa vadeli ticari alacakların 1,23 milyar TL’si ana ortak Girişim Elektrik’ten (GESAN) gelmektedir.
EUPWR üretiyor, GESAN sahada taahhüt projelerinde kullanıyor. Ancak EUPWR parasını tahsil edemiyor ve nakit akışı eksiye düşüyor. Aslında ana ortaklık, EUPWR üzerinden kendini finanse ediyor.
Yatırımcı İçin Anlam: Europower’ı bağımsız bir şirket gibi analiz edemezsiniz. GESAN’ın mali durumu bozulursa, EUPWR’ın bilançosu bir anda tahsil edilemeyen şüpheli alacaklarla dolar. Yatırımcı, iki şirketin nakit akışını birlikte izlemelidir.
Piyasa Nabzı ve Senaryo Bazlı Yol Haritası
Mevcut Piyasa Konumu
EUPWR hissesi 19 Şubat itibarıyla 37,82 TL seviyesinden işlem görüyor. Hisse, son bir yıl içinde gördüğü 44,82 TL’lik zirvesinden %15 aşağıdadır. Özellikle rekor kâr açıklanmasına rağmen faaliyet nakit akışındaki çöküşün piyasa profesyonelleri tarafından görülmesiyle, hisse bilanço sonrası ilk işlem gününde %8,9 değer kaybederek sert bir şekilde cezalandırılmıştır. Teknik olarak 34,00 TL bandı çok kritik bir destek iken, yeniden yükseliş trendi için 41,60 TL’nin güçlü bir hacimle kırılması gerekmektedir. Analist beklentileri 48,00 TL (PhillipCapital) seviyesinde yoğunlaşsa da, çarpanlar pahalı algısı yaratmaktadır.
Senaryo Analizi
İyimser Senaryo (Bull Case – %30 Olasılık):
Avrupa ve Orta Doğu’dan yeni Europower World fabrikasına devasa güç trafosu siparişleri gelir. Tahsilatlar hızlanır, nakit akışı artıya geçer. Yurt dışı satış oranı %30’u aşarak Euro borçlarına karşı tam doğal hedge sağlanır. Hedef: 48-52 TL.
Baz Senaryo (Base Case – %50 Olasılık):
Yeni fabrika kademeli olarak devreye girer, ancak nakit tahsilat problemi devam eder. Şirket Euro kredilerini çevirmek için yeni kredilere başvurur. Faizlerin yüksek kalması marjları baskılamaya devam eder, ancak ciro büyümesi düşüşleri sınırlar. Hedef: 35-42 TL (Yatay bant hareketi).
Kötümser Senaryo (Bear Case – %20 Olasılık):
EUR/TRY kurunda hızlı bir devalüasyon yaşanır. Borçluluk ve net parasal kayıplar şirketin özkaynaklarını yutar. Grup içi şirketlerin (GESAN) tahsilatları gecikir ve EUPWR likidite krizine girerek zorunlu bedelli sermaye artırımına gitmek zorunda kalır. Stop-loss: 28,00 TL.
Meydan Okuma ve Stratejik İzleme Listesi
Analiz Sırası Sizde
Europower, pazar payı kapmak ve dikey entegrasyon kurmak adına 2025 yılında nakit akışını feda ederek devasa fabrika yatırımları yaptı. Sizce, Türkiye gibi %45+ finansman maliyetlerinin olduğu bir ülkede “kârı nakde dönüştüremeyip bankaya döviz borçlanarak büyümek” takdir edilecek bir vizyon mudur, yoksa bedeli ağır ödenecek bir finansal hata mıdır?
Şahin Gözüyle Takip
1. Faaliyet Nakit Akışı Yönü
2026/Q1 ve Q2 bilançolarında nakit akışı hala eksi mi? (Bilanço Nakit Akış Tablosu). Eksi devam ederse borç krizi kapıdadır.
2. İhracatın Ciroya Oranı
1,7 milyar TL olan yurt dışı satışların ivmelenmesi şart. Bu oran %25’in üzerine çıkmazsa, şirket 2,8 milyar TL’lik Euro kredisini öderken çok zorlanacaktır. (Faaliyet Raporu Satış Analizi).
3. İlişkili Taraf Alacaklarındaki Tahsilat
1,23 milyar TL’lik grup şirketi alacaklarının erimesi gerekiyor. Bu rakam artmaya devam ederse, şirket azınlık pay sahiplerinin zararına olacak şekilde “grup finansörü” olmaya devam ediyor demektir. (Dipnot 5).
🔄 Flashback: 3 Ay Önce Ne Dedik, Bugün Ne Oldu?
Üç ay önce, 2025 yılının 3. çeyrek bilançosunu incelediğimizde yazımızın başlığı şuydu: “Nakit Krizinde Bir Enerji Devi”. O günkü analizimizde şirketin 632 milyon TL net kâr açıklamasına rağmen faaliyet nakit akışının -823 milyon TL olduğuna dikkat çekmiş ve “Kâr var ama kasada para yok, bu kârın kalitesi düşüktür” uyarısını yapmıştık.
Peki, aradan geçen bir çeyrekte o gün kurduğumuz hipotezler nasıl sonuçlandı? Gelin, acımasız bir “O gün ne dedik, bugün ne oldu?” yüzleşmesi yapalım.
1. Stoklar Eridi mi? (Büyük Hayal Kırıklığı)
3 Ay Önce Ne Dedik? Şirketin stokları %31 artışla 3,62 milyar TL’ye ulaşmıştı. “Eğer 4. çeyrekte bu devasa stoklar siparişe ve nakde dönüşmezse, şirket finansman giderleri altında ezilir” demiştik.
Bugün Ne Oldu? Beklenen “satış ve teslimat patlaması” gelmedi! Tam aksine, stoklar şişmeye devam ederek 4,19 milyar TL’ye tırmandı. Şirket bantta üretmeye devam ediyor ama ürünü paraya çevirmekte zorlanıyor.
2. Nakit Akışı Düzeldi mi?
3 Ay Önce Ne Dedik? Şirketin operasyonlarından 823 milyon TL nakit yaktığını belirtmiş ve yönetime acilen “Nakit Odaklı (Cash is King)” bir stratejiye geçmesini tavsiye etmiştik.
Bugün Ne Oldu? Yıl sonu işletme faaliyetlerinden nakit akışı -801,9 milyon TL olarak gerçekleşti. Yani koca bir 4. çeyrek boyunca şirket nakit akışında hiçbir anlamlı toparlanma yaratamadı. Kanama durdurulamadı.
3. Borçluluk ve Finansman Yükü Patladı mı?
3 Ay Önce Ne Dedik? Tahakkuk eden ama kasaya girmeyen kârın şirketi dış finansmana muhtaç bırakacağını vurgulamıştık. O dönem (9A/2025) finansal borçlar 1,93 milyar TL seviyesindeydi ve kaldıraç hala yönetilebilir durumdaydı.
Bugün Ne Oldu? Nakit boşluğunu kapatamayan şirket, çareyi yine bankalara (özellikle Euro kredilerine) koşmakta buldu. Sadece 3 ay içinde finansal borçlar 1,93 milyar TL’den 2,85 milyar TL’ye sıçradı.
4. Çeyreklik Kâra Ne Oldu? (En Acı Tablo)
İşte 3 ay önceki uyarımızın en net ve acı kanıtı:
Şirket 9. ayın sonunda (3Ç25) 632 milyon TL net kâr açıklamıştı. Ancak 12 aylık yıl sonu bilançosunda ana ortaklık net kârı 600,3 milyon TL’ye geriledi.
Bu rakamın matematiği çok acımasızdır: Şirket, yılın son çeyreğinde kâr etmeyi bırakın, kabaca 32 milyon TL net zarar yazdı! Tahsil edilemeyen alacaklar, şişen stoklar ve bunlara katlanmak için alınan Euro borçlarının yarattığı 384 milyon TL’lik finansman gideri, son çeyrek kârını tamamen yuttu.
🎯 Flashback Sonucu:
çeyrek analizimizde çizdiğimiz “Kötü Senaryo (Bear Case)” maalesef kelimesi kelimesine gerçekleşti. Yönetim, nakit krizine agresif bir fren yaptırmak yerine yatırıma ve borçlanmaya devam etti. 3 ay önce “Potansiyeli Yüksek Ancak Yönetilmesi Gereken Riskleri Var” diyerek 65/100 verdiğimiz karnenin notu, bugün bu risklerin gerçekleşmesiyle 55/100 seviyesine kadar inmiş durumda. Piyasanın bilançoya verdiği %8,9’luk sert eksi tepkinin ardındaki asıl sebep de tam olarak budur.
Yasal Uyarı ve İletişim
Yasal Uyarı
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
X Hesabı
Finansal piyasaların gizli sinyallerini ve bilançoların satır arası gerçeklerini anlık olarak takip etmek için bizi X üzerinden takip edin: https://x.com/y_etreabc. Derin analizler ve stratejik güncellemeler orada devam ediyor.
İlgili yazılar
Bölümün tamamı →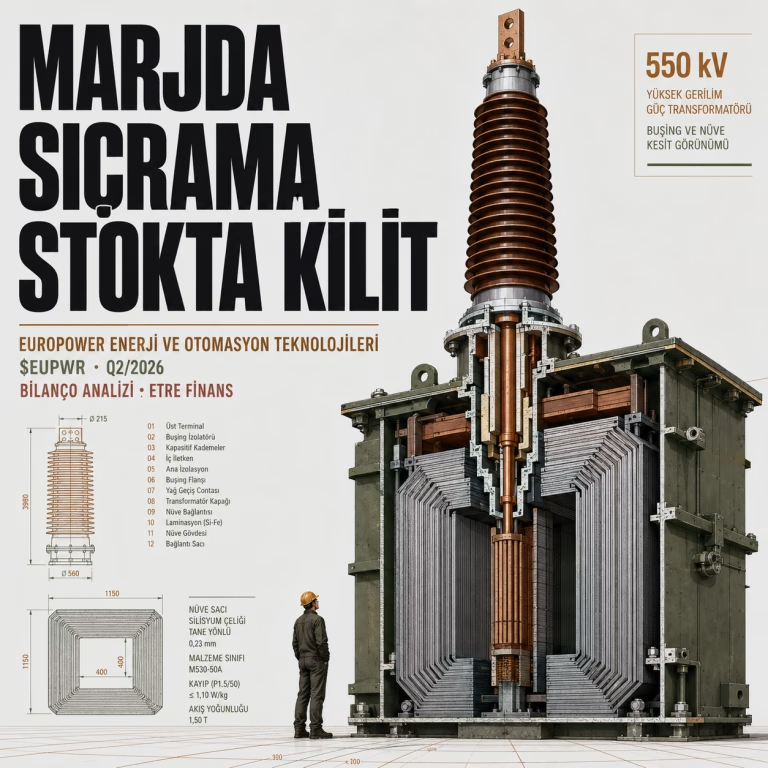

Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.