Europower Enerji (EUPWR) 2026/9 Bilanço Analizi: 867 Milyon TL Kâr
Europower Enerji için EUPWR 2026/9 bilanço dönemi, operasyonel büyüme ile finansal gerilimlerin keskin şekilde ayrıştığı bir tablo sundu. Şirket dokuz aylık dönemde hasılatını reel olarak yüzde 14,6 artırarak 11,66 milyar TL düzeyine taşırken, ana ortaklık net dönem kârı 866,97 milyon TL oldu. Temel analiz skorumuz 100 üzerinden 56 olarak belirlendi. Bu puanı şekillendiren iki ana gerekçeden ilki, faaliyet nakit akışının artı 915 milyon TL düzeyine dönmesine karşın bunun operasyonel tahsilattan değil, ticari borçlar ve müşteri avanslarındaki artıştan beslenmesidir. İkinci gerekçe ise banka borçlarının neredeyse tamamının döviz cinsinden olması ve bilançodaki 4,45 milyar TL tutarındaki net açık döviz pozisyonunun kur dalgalanmalarına karşı kırılganlık yaratmasıdır.
Bir bakışta
- Şirket ve Kod: Europower Enerji ve Otomasyon Teknolojileri Sanayi Ticaret A.Ş. (EUPWR)
- İncelenen Dönem: 2026/9 (1 Ocak 2026 – 30 Eylül 2026, 9 aylık konsolide, TMS 29)
- Hasılat ve Reel Değişim: 11,66 milyar TL, reel yüzde 14,60 artış (9M25: 10,17 milyar TL)
- Net Kâr ve FAVÖK Marjı: 866,97 milyon TL net kâr (yüzde 7,44 marj), yüzde 21,72 FAVÖK marjı
- Net Finansal Borç: 3,23 milyar TL (Net Borç/FAVÖK: 0,95x)
- Ana Ortaklar ve Pazar: Girişim Elektrik Sanayi Taahhüt ve Ticaret A.Ş. (yüzde 50,43), BIST Yıldız Pazar, BIST 100
- Etre Skoru: 56 / 100 (Bilanço Sağlamlığı, Nakit Üretimi, Risk Profili)
Şebeke donanımlarından dev transformatörlere uzanan üretim modeli
Europower Enerji, elektrik enerjisinin santrallerde üretiminden yüksek gerilim hatlarıyla iletimine ve son tüketiciye dağıtımına kadar uzanan zincirin tamamında ihtiyaç duyulan elektromekanik donanımları üretir. Şirketin faaliyet sahası alçak gerilim panoları, orta gerilim hava ve gaz yalıtımlı hücreler, yüksek gerilim ayırıcı ve kesicileri, beton köşkler ve transformatör merkezlerini kapsar. Bu ekipmanlar TEİAŞ, elektrik dağıtım şirketleri, organize sanayi bölgeleri, demiryolları ve güneş santrali kurucuları tarafından şebeke altyapısının inşasında kullanılır. Üretim, Ankara Kahramankazan ve Temelli yerleşkelerinde bulunan yaklaşık 200 bin metrekarelik alan üzerindeki 12 aktif fabrikada yürütülmektedir.
Şirketin gelir yaratma mekanizması iki ana koldan işler. Birinci kol, doğrudan malzeme üretimi ve satışıdır. Alınan sipariş doğrultusunda bakır, trafo sacı ve epoksi reçine gibi hammaddeler işlenerek ürün haline getirilir ve faturası kesilir. İkinci kol ise anahtar teslim elektrifikasyon, otomasyon ve mühendislik hizmetleridir. Bu projelerde şirket kendi ürettiği transformatör ve şalt malzemelerini sahada kurar, akredite yüksek gerilim test laboratuvarında testlerini yapar ve hakediş düzenleyerek gelir yazar.
Yaklaşık 140 milyon ABD doları yatırımla tamamlanan Europower World tesislerinin devreye girmesiyle şirket, 550 kV gerilim seviyesine kadar güç transformatörü üretebilir konuma gelmiştir. Bu yatırım, şirketin tek bir trafo merkezinin neredeyse tüm ekipman ihtiyacını kendi bünyesinden karşılamasını sağlar. Gelir modelinin zayıf kalan yönü ise ihracat bacağıdır. Yılın ilk dokuz ayında elde edilen 11,66 milyar TL tutarındaki hasılatın yalnızca 849,49 milyon TL’lik kısmı yurt dışı satışlardan gelmiştir. İhracat payının yüzde 7,29 seviyesinde kalması, şirketin ağırlıklı olarak yurt içi kamu ihaleleri ve yerel projelere bağlı çalıştığını gösterir.
Harmanlı ailesinin imtiyazlı kontrolü ve GESAN ile iç içe geçen bilanço bağı
| Alan | Şirket Kaydı |
| Tam Ticari Unvan | Europower Enerji ve Otomasyon Teknolojileri Sanayi Ticaret A.Ş. |
| Kod ve Pazar | EUPWR, BIST Yıldız Pazar |
| Ana Ortaklar ve Paylar | Girişim Elektrik A.Ş. (yüzde 50,43), Muhittin Behiç Harmanlı (yüzde 5,72), Halka Açık (yüzde 38,25) |
| Nihai Kontrol Eden Taraf | Muhittin Behiç Harmanlı ve Ali Gökhan Öztürk |
| Fiili Dolaşımdaki Pay Oranı | Yüzde 38,25 |
| İmtiyazlı Paylar | 105 milyon TL nominal (A) grubu pay genel kurulda ve yönetim kurulu seçiminde 5 oy hakkına sahiptir |
| Yönetim Kurulu Başkanı / Genel Müdür | Muhittin Behiç Harmanlı (YK Başkanı) / Ramin Malek (Genel Müdür) |
| Endeks Üyeliği | BIST 100, BIST Elektrik, BIST Katılım Tüm, BIST Katılım 100, BIST Katılım 50, BIST Katılım 30 |
| Veri Tarihi | 12 Kasım 2026 |
Europower Enerji sermayesinin yüzde 50,43’ü doğrudan Girişim Elektrik Sanayi Taahhüt ve Ticaret A.Ş.’ye aittir. Yönetim kurulu üyelerinin belirlenmesinde ve genel kurul kararlarında (A) grubu paylara tanınan 5 oy hakkı imtiyazı, şirketin sevk ve idaresini kurucu ortaklar Muhittin Behiç Harmanlı ve Ali Gökhan Öztürk kontrolünde tutmaktadır. Halka açık yüzde 38,25 paya sahip yatırımcıların yönetim kurulunda doğrudan bir temsil imkânı bulunmaz.
Bu ortaklık yapısı iki şirket arasında yoğun bir finansal akış doğurmaktadır. Europower Enerji’nin 3,70 milyar TL tutarındaki ticari alacaklarının 2,60 milyar TL tutarındaki bölümü ana ortak Girişim Elektrik ve grup şirketlerinden alacaklardan oluşur. Şirketin peşin ödediği giderlerin 1,85 milyar TL’lik kısmı yine ilişkili taraflara verilen sipariş avanslarıdır. Karşı tarafta ise şirketin topladığı 3,77 milyar TL tutarındaki ertelenmiş müşteri avansının 3,01 milyar TL’si ana ortaktan gelmiştir. İki şirket operasyonel anlamda birbirine bağlı çalışmakta, fonlar karşılıklı avans ve ticari borçlarla hareket etmektedir.
Bilanço dışı yükümlülükler bu tabloyu pekiştirir. Europower Enerji’nin grup şirketleri lehine verdiği kefaletlerin toplam tutarı 53,21 milyar TL düzeyindedir. Bu tutar şirketin 15,13 milyar TL olan toplam özkaynaklarının 3,5 katına karşılık gelir. Şirket payları Borsa İstanbul’da BIST 100 ve BIST Katılım endekslerinde işlem görmekte, dördüncü çeyrek için duyurulan BIST 50 Endeksi Yedek Paylar listesinde 7. sırada yer almaktadır.
Üçüncü çeyrekte yüzde 8,5 seviyesine inen brüt marj ve 867 milyon TL kâr
Dokuz aylık finansal tablolara bakıldığında hasılat reel bazda yüzde 14,6 artışla 10,17 milyar TL’den 11,66 milyar TL’ye, brüt kâr ise yüzde 19,2 artışla 2,60 milyar TL’den 3,10 milyar TL’ye yükselmiş görünür. İlk dokuz ayın kümülatif brüt kâr marjı yüzde 26,61 ile önceki yılın hafif üzerindedir. Yılın üçüncü çeyreğinde ise kârlılık dinamikleri belirgin şekilde değişmiştir.
Yalnızca üçüncü çeyrek verileri incelendiğinde hasılat geçen yılın aynı dönemindeki 4,75 milyar TL’den 4,20 milyar TL’ye gerileyerek reel bazda yüzde 11,6 daralmıştır. Asıl baskı kâr marjlarında hissedilmiştir. Üçüncü çeyrekte brüt kâr 355,92 milyon TL düzeyine inmiş, çeyreklik brüt kâr marjı yüzde 8,48 seviyesine gerilemiştir. Geçen yılın aynı çeyreğinde bu oran yüzde 31,17 seviyesindeydi. Şirket faaliyet giderlerini karşılayamayarak üçüncü çeyrek tekilinde 35,26 milyon TL esas faaliyet zararı yazmıştır.
Brüt marjdaki daralmanın temelinde iki unsur öne çıkar. İlk unsur, devreye giren Europower World güç trafosu fabrikasında seri üretime geçiş aşamasında oluşan yüksek başlangıç giderleridir. İkinci unsur ise ihale taahhütlerinde yükselen girdi maliyetlerinin kamu sözleşmelerine hemen yansıtılamamasıdır. Dokuz aylık esas faaliyet kârı 1,93 milyar TL düzeyinde gerçekleşmiş, 647,89 milyon TL tutarındaki ertelenmiş vergi giderinin de etkisiyle ana ortaklık net dönem kârı 866,97 milyon TL olarak kayıtlara geçmiştir.
Ertelenmiş gelirler ve müşteri sipariş avansları nakit akışını nasıl perdeler?
Bilanço incelenirken alınan sipariş avansları ile doğrudan satış hasılatı sıklıkla birbiriyle karıştırılır.
- Nerede yer alır? Konsolide Finansal Durum Tablosu kısa vadeli yükümlülükler başlığı altında yer alan Peşin Ödenmiş Giderler ve Ertelenmiş Gelirler dipnotunda ve Nakit Akış Tablosu işletme sermayesi değişimleri satırında izlenir.
- Nasıl işler? Şirket teslimatını henüz yapmadığı bir transformatör siparişi için müşteriden peşin avans aldığında, bu tutar gelir tablosuna hasılat olarak yazılamaz ve bilançoda ertelenmiş gelirlere işlenir. Kasaya peşin para girdiği için işletme faaliyet nakit akışı yukarı taşınır. Europower Enerji örneğinde ertelenmiş gelirler dokuz ayda 1,16 milyar TL’den 3,77 milyar TL’ye tırmanarak nakit akışına 2,60 milyar TL pozitif katkı vermiştir.
- Tek başına neyi kanıtlamaz? Müşteri avanslarındaki artış yeni sipariş alındığını gösterir ancak teslimat yapılmadan operasyonel kâr üretildiğini ya da tahsilatın kalıcı olduğunu kanıtlamaz. Ürünler üretilip teslim edildikçe bu yükümlülük kapanır ve yerine yeni avans girişi olmazsa nakit akışı hızla eksiye dönebilir.
Müşteri avanslarıyla fonlanan operasyonel nakit ve 9,8 milyar TL hammadde stoku
Europower Enerji’nin nakit akış tablosundaki dikkat çekici veri, işletme faaliyetlerinden sağlanan nakit akışının önceki yılın aynı dönemindeki eksi 1,07 milyar TL seviyesinden artı 915,01 milyon TL düzeyine çıkmasıdır. İlk bakışta nakit üretiminin güçlendiği izlenimi doğabilir. Rakamların arka planı incelendiğinde bu kaynağın tamamen işletme sermayesi borçlanmasından sağlandığı görülür.
Şirket dokuz aylık süreçte hammadde alımları ve üretim hazırlıkları nedeniyle stoklara 4,53 milyar TL nakit bağlamıştır. Toplam stok tutarı 5,22 milyar TL’den 9,75 milyar TL seviyesine ulaşmıştır. Bu bakiyenin 9,57 milyar TL’lik bölümü henüz işlenmemiş ilk madde ve malzemelerden oluşur. İlişkili şirketlere verilen sipariş avansları peşin ödenmiş giderlerde 1,72 milyar TL nakit çıkışı yaratmıştır. Ticari alacaklardaki 799,62 milyon TL artışla beraber işletme sermayesinin aktif tarafı toplam 7,28 milyar TL nakit bağlamıştır.
Oluşan nakit ihtiyacı iki temel kanaldan finanse edilmiştir:
- Tedarikçi borçları: Ticari borçlar 2,62 milyar TL’den 5,40 milyar TL’ye çıkarak nakit akışına 3,39 milyar TL geçici kaynak sağlamıştır.
- Müşteri avansları: Ertelenmiş gelirler 2,60 milyar TL artış göstererek nakit girişini desteklemiştir.
İşletme sermayesi pasiflerinden gelen 6,00 milyar TL tutarındaki geçici fonlama olmasaydı, faaliyet nakit akışı eksi bölgede kalacaktı. Bu nedenle nakit akışındaki toparlanmayı geçici bir durum olarak değerlendiriyoruz. Şirket dönem içinde 1,16 milyar TL tutarında duran varlık yatırımı gerçekleştirmiştir. Faaliyet nakdinden yatırım harcamaları düşüldüğünde serbest nakit akışı eksi 249,74 milyon TL olmaktadır. Şirket yatırımlarını ve stok büyümesini henüz kendi serbest nakit akışıyla karşılayamamaktadır.
Bilanço dışı kefaletler ve ilişkili taraf riski neden birlikte okunmalıdır?
Bilanço değerlendirmelerinde çoğunlukla doğrudan banka borçlarına bakılır, ancak grup içi kefaletler gözden kaçabilen önemli bir risk taşır.
- Nerede yer alır? Finansal tablo dipnotlarındaki Taahhütler bölümünde ve ilişkili taraf işlemlerine dair dipnotlarda yer alır.
- Nasıl işler? Ana ortak Girişim Elektrik veya bağlı şirketler kredi kullanırken ya da taahhüt ihalelerine katılırken, Europower Enerji borca kefil olarak imza atar. Kredi borçlu şirketin bilançosunda kalırken, Europower tarafında yalnızca dipnotta şartlı bir yükümlülük olarak izlenir. Şirketin verdiği bu kefaletlerin tutarı 53,21 milyar TL seviyesindedir.
- Tek başına neyi kanıtlamaz? Kefalet verilmesi bu borcun mutlaka ödeneceği anlamına gelmez. Verilen kefalet toplamı şirketin özkaynaklarının birkaç katına ulaştığında, ana ortağın karşılaşabileceği olası bir nakit sıkışıklığı kefil şirketin mali yapısını doğrudan etkileyebilir.
Yüzde 99’u Avro kredilerinden oluşan borç yapısı ve 4,5 milyar TL açık pozisyon
Europower Enerji’nin toplam finansal borçları 3,64 milyar TL seviyesindedir. Şirketin kasasındaki 272,26 milyon TL nakit ve 134,95 milyon TL kısa vadeli fon yatırımları düşüldüğünde net finansal borç 3,23 milyar TL olarak hesaplanır. Net borcun son dört çeyreklik FAVÖK toplamına oranı 0,95x düzeyindedir. Bu oran mevcut borç büyüklüğünün taşınabilir sınırlar içinde olduğuna işaret eder.
Asıl risk borcun para birimi yapısında ve vadesinde toplanır. Banka kredilerinin 3,21 milyar TL tutarındaki bölümü Avro, 413,28 milyon TL’lik kısmı ABD Doları cinsindendir. Türk Lirası kredilerin tutarı 9,51 milyon TL seviyesindedir. Şirket borçlarının yüzde 99,7’si yabancı para birimlerine bağlıdır. Kredilerin 1,68 milyar TL tutarındaki kısmının vadesi bir yıldan kısadır.
Şirketin yabancı para varlıkları bu borç yükünü karşılamaktan uzaktır. Bilançodaki yabancı para yükümlülükler 5,09 milyar TL iken yabancı para varlıklar 641,19 milyon TL seviyesindedir. Şirket 4,45 milyar TL tutarında net açık döviz pozisyonu taşımaktadır. Bu açığı sınırlayacak bir vadeli döviz sözleşmesi veya türev araç bulunmamaktadır. İhracat gelirleri 849,5 milyon TL ile hasılatın yüzde 7,3’ünü oluşturduğu için operasyonel bir doğal koruma da sağlanamamaktadır. Kur duyarlılık analizine göre döviz kurlarındaki yüzde 20 oranında bir artış, gelir tablosuna doğrudan 890,58 milyon TL net kur zararı getirebilecek etkiye sahiptir.
226 günlük nakit dönüşüm döngüsü ve yatırılan sermayenin getirisi
1. DuPont ayrıştırması ile özkaynak kârlılığı
Ölçü, şirketin dokuz aylık kârlılığını kâr marjı, varlık devir hızı ve finansal kaldıraç bileşenlerine ayırarak gösterir.
Net Kâr Marjı = 866.965 bin TL ÷ 11.658.848 bin TL = %7,44
Varlık Devir Hızı = 11.658.848 bin TL ÷ 31.652.543 bin TL = 0,37
Finansal Kaldıraç Çarpanı = 31.652.543 bin TL ÷ 14.054.592 bin TL = 2,25
Özkaynak Kârlılığı (ROE, 9 aylık) = %7,44 × 0,37 × 2,25 = %6,17
Dokuz aylık dönemde gerçekleşen yüzde 6,17 düzeyindeki özkaynak kârlılığı, sermayenin mevcut enflasyon ortamında değer kaybettiğini göstermektedir. Kârlılığı yukarıda tutan ana etken varlıkların borçla fonlandığını gösteren 2,25x düzeyindeki kaldıraç çarpanıdır.
2. Yatırılan sermayenin getirisi ve borçlanma maliyeti
Ölçü, operasyonun borç ve özkaynak sağlayan tüm taraflara kazandırdığı faaliyet getirisi oranını yansıtır.
NOPAT (Düzeltilmiş Faaliyet Kârı) = 1.925.877 bin TL × (1 – 0,25) = 1.444.408 bin TL
Yatırılan Sermaye = 15.132.696 bin TL (Özkaynak) + 3.635.611 bin TL (Borç) – 407.202 bin TL (Nakit ve Fonlar) = 18.361.105 bin TL
ROIC (9 aylık) = 1.444.408 bin TL ÷ 18.361.105 bin TL = %7,87
Dokuz aylık yüzde 7,87 düzeyindeki ROIC, yatırılan sermayeden elde edilen operasyonel getiriyi gösterir. Bu getiri, Türkiye’deki borçlanma ve sermaye maliyetinin belirgin altında kaldığı için şirketin yatırımları henüz ekonomik katma değer yaratma aşamasına geçememiştir. Döviz kredileri nakit faiz yükünü sınırlasa da oluşan kur farkları borçlanma maliyetini yukarı çekmektedir.
3. İşletme sermayesi ve nakit dönüşüm döngüsü
Ölçü, hammadde temini için yapılan nakit çıkışının ürün satışı ve tahsilat yoluyla kasaya dönme süresini gösterir.
Alacak Tahsil Süresi (DSO) = (3.703.126 bin TL ÷ 11.658.848 bin TL) × 273 = 86,7 gün
Stokta Tutma Süresi (DIO) = (9.754.855 bin TL ÷ 8.556.163 bin TL) × 273 = 311,3 gün
Borç Ödeme Süresi (DPO) = (5.400.011 bin TL ÷ 8.556.163 bin TL) × 273 = 172,3 gün
Nakit Dönüşüm Döngüsü (CCC) = 86,7 + 311,3 – 172,3 = 225,7 gün
Şirketin nakit döngüsü 225,7 gün sürmektedir. Bu sürenin uzun kalmasındaki belirleyici etken, stokta tutma süresinin 311 güne çıkmasıdır. Şirket ambarlarında dokuz ayı aşan üretim maliyeti kadar stok taşımaktadır. Nakit dengesi ise tedarikçi vadelerinin 172 güne uzatılmasıyla idare edilmektedir.
4. Serbest nakit akışı ve net borcun kapanma süresi
Ölçü, şirketin faaliyetlerinden ürettiği serbest nakitle finansal borçlarını ne kadar sürede kapatabileceğini belirler.
Faaliyet Nakit Akışı = 915.013 bin TL
Yatırım Harcamaları = 1.164.748 bin TL
Serbest Nakit Akışı = 915.013 bin TL – 1.164.748 bin TL = -249.735 bin TL
Net Finansal Borç = 3.228.409 bin TL
Net Borcun Serbest Nakitle Kapanma Süresi = Hesaplanamadı (Serbest nakit akışı negatiftir)
Şirket dokuz aylık dönemde eksi 249,74 milyon TL serbest nakit akışı ürettiği için borcun serbest nakitle kapanma süresi hesaplanamamaktadır. Net borcun azaltılabilmesi için fabrika yatırımlarının tamamlanıp işletme sermayesi çıkışlarının yavaşlaması gerekmektedir.
Trafo ve şebeke donanımı emsalleri arasında 30 katlık çarpan
| Şirket | Piyasa Değeri | F/K | PD/DD | FD/FAVÖK | 9A Hasılat Değişimi | Site Analizi |
| EUPWR | 24,26 milyar TL | 30,19 | 1,70 | 8,02 | +%14,60 | — |
| ASTOR | 161,48 milyar TL | 32,12 | 3,96 | 10,09 | +%16,40 | ASTOR 2026/9 analizi |
| GESAN | 15,33 milyar TL | 12,98 | 0,84 | 4,74 | Belirtilmedi | GESAN 2025/12 analizi |
| KONTR | 19,50 milyar TL | Negatif | 1,48 | Negatif | -%48,60 | KONTR 2026/6 analizi |
Europower Enerji, 36,76 TL hisse fiyatı üzerinden 24,26 milyar TL piyasa değeriyle işlem görmektedir. Şirketin F/K çarpanı 30,19, PD/DD çarpanı 1,70 ve FD/FAVÖK çarpanı 8,02 seviyesindedir. Serbest nakit akışı eksi olduğu için serbest nakit akışı getirisi negatiftir.
Sektör emsalleriyle kıyaslandığında pazar lideri Astor Enerji 32,12 F/K ve 3,96 PD/DD ile primli değerlemeye sahipken, Europower 1,70 PD/DD ile defter değerine daha yakın bir bantta fiyatlanmaktadır. Ana ortak Girişim Elektrik’in 12,98 F/K ve 0,84 PD/DD çarpanları dikkate alındığında, piyasanın taahhüt işlerine kıyasla sanayi üretimi yapan Europower tarafına belirgin bir çarpan primi tanıdığı görülür. 30 katlık kâr çarpanı, üçüncü çeyrekte marjları daralan ve döviz açığı taşıyan bir yapı için gelecekteki büyüme beklentilerini şimdiden fiyatlamaktadır. Teyitli bir kurum konsensüsü bulunmadığı için ileriye dönük F/K hesaplanmamıştır.
140 milyon dolarlık fabrikanın ihracat sınavında EUPWR tezi
Europower Enerji’nin geçmiş büyüme performansı, yerli şalt ve hücre ekipmanlarıyla iç pazar payını büyütmesine dayanıyordu. Mevcut ölçekte büyümenin sürmesi ise iç piyasadaki kamu ihalelerinden çok küresel güç transformatörü pazarında yer edinebilmesine bağlıdır.
Şirketin önündeki en somut fırsat, yaklaşık 140 milyon dolarlık yatırımla kurulan ve 2026 başında devreye alınan Europower World güç transformatörü fabrikasıdır. Küresel enerji altyapılarının yenilenmesi, yenilenebilir santral yatırımları ve veri merkezlerinin artan güç ihtiyacı dünyada trafo teslim sürelerini uzatmıştır. Europower bu talebi karşılayabilecek üretim ve test altyapısına sahiptir.
Buna karşılık yatırım tezini baskılayan üç önemli başlık bulunmaktadır:
- İhracat payının düşüklüğü: Dokuz aylık hasılatın yalnızca yüzde 7,3’ü yurt dışına satılabilmiştir. Bu seviye, bilançodaki 3,21 milyar TL Avro borcun kur riskini dengelemeye yetmemektedir.
- Stoklara kilitlenen kaynak: 9,75 milyar TL düzeyine çıkan stoklar işletme sermayesini bağlamakta ve nakit dönüşüm döngüsünü 226 güne taşımaktadır.
- Çeyreklik marj dalgalanması: Üçüncü çeyrekte brüt marjın yüzde 8,5 seviyesine gerileyerek esas faaliyet zararı üretmesi, maliyet kontrolünde temkinli olmayı gerektirmektedir.
Düzenli alım yaklaşımı benimseyen yatırımcılar için piyasa fiyatı, yeni tesislerin ihracat siparişleriyle çalışacağı beklentisini önemli ölçüde içermektedir. Düzenli birikim yapan okurların hisse fiyatındaki geri çekilmeleri otomatik bir alım gerekçesi saymak yerine, yeni fabrikanın ihracat teslimatlarını ve döviz açığının kapanma hızını izlemesi önem taşır.
| İzlenecek Gösterge | Mevcut Durum (2026/9) | Tezi Güçlendiren veya Zayıflatan Gelişme |
| İhracatın Cirodaki Payı | Yüzde 7,29 (849,49 milyon TL) | Payın yüzde 25 üzerine çıkması tezi destekler, tek hanede kalması kur riskini artırır |
| Stok Tutma Süresi (DIO) | 311,3 gün (9,75 milyar TL stok) | Sürenin 200 günün altına çekilmesi nakit rahatlaması sağlar, 300 gün üzerinde kalması baskıyı sürdürür |
| Çeyreklik Brüt Kâr Marjı | Yüzde 8,48 (Q3 2026 tekil) | Marjın yeniden yüzde 25 üzerine toparlanması kârlılığı teyit eder, tek hanede kalması kâr erimesine işaret eder |
Açık döviz pozisyonu ve geçici işletme sermayesi baskısıyla 56 puan
| Kategori ve Bileşen | Puan | Gerekçe |
| I. Finansal Dayanıklılık | 11 / 25 | |
| 1. Bilanço Sağlamlığı | 5 / 10 | Net Borç/FAVÖK 0,95x ile dengeli görünse de finansal borçların yüzde 99,7’si döviz cinsindendir ve kısa vadeli borçlar yüzde 123 artmıştır. |
| 2. Nakit Üretimi | 4 / 10 | Faaliyet nakit akışı 915 milyon TL’ye çıkmıştır ancak bu artış ticari borç ve avans artışından kaynaklanan geçici bir fonlamadır. FCF eksi 249,7 milyon TL’dir. |
| 3. Risk Profili | 2 / 5 | Şirket 4,45 milyar TL net döviz açığı taşımaktadır, türev korunma yoktur ve grup lehine 53,2 milyar TL kefalet verilmiştir. |
| II. Operasyonel Performans | 15 / 25 | |
| 1. Kârlılık Kalitesi | 5 / 10 | Dokuz aylık kâr 867 milyon TL olsa da üçüncü çeyrekte brüt marj yüzde 8,5’e inmiş ve esas faaliyet zararı kaydedilmiştir. Dokuz aylık ROE yüzde 6,17’dir. |
| 2. Büyüme Kalitesi | 6 / 8 | Kümülatif hasılat reel yüzde 14,6 büyümüştür ancak üçüncü çeyrek tekilinde ciro yüzde 11,6 daralmış, ihracat payı yüzde 7,3’te kalmıştır. |
| 3. Operasyonel Verimlilik | 4 / 7 | Stokta tutma süresi 311 güne çıkmış, nakit dönüşüm döngüsü 226 güne uzamıştır. Varlık devir hızı 0,37 seviyesindedir. |
| III. Stratejik Konum ve Rüzgâr | 15 / 20 | |
| 1. Rekabetçi Konum ve Hendek | 6 / 8 | Şebeke donanımında güçlü yerli üretim altyapısı ve yeni güç transformatörü fabrikası rekabet avantajı sağlar, küresel pazar konumu henüz kanıtlanmamıştır. |
| 2. Yönetim ve Sermaye Dağıtımı | 4 / 7 | Kârlar yatırıma yönlendirilmektedir, nakit temettü dağıtımı bulunmaz ve ana ortakla yoğun iç içe finansal işlemler mevcuttur. |
| 3. Sektörel Rüzgâr | 5 / 5 | Şebeke yatırımları, trafo talebi, yenilenebilir enerji bağlantıları ve AB’nin SF6 gazı kısıtlamaları şirketin pazarını desteklemektedir. |
| IV. Değerleme ve Getiri Potansiyeli | 15 / 30 | |
| 1. Mutlak ve Göreli Değerleme | 5 / 12 | 30,19 F/K ve 8,02 FD/FAVÖK çarpanları, serbest nakit akışının negatif olduğu ve marjların gerilediği dönemde tarihsel seviyelere göre primlidir. |
| 2. Fiyat-Kalite Dengesi / GARP | 5 / 10 | Şirketin sanayi varlıkları güçlüdür ancak mevcut piyasa çarpanı operasyonel riskleri ve işletme sermayesi kilitlenmesini yeterince iskonto etmemektedir. |
| 3. Getiri-Risk Asimetrisi | 5 / 8 | Yeni fabrikanın ihracat potansiyeli yukarı yönlü alan açarken, açık döviz pozisyonu ve zayıflayan çeyreklik kârlılık aşağı yönlü riskleri öne çıkarmaktadır. |
| Toplam Skor | 56 / 100 | Sınırlı (40-59 bandı). Puanı en çok nakit akışındaki geçici işletme sermayesi fonlaması ve döviz cinsi borç yapısı belirlemiştir. |
Önceki incelememizden bu yana derinleşen stok kilidi
Şirket için 27 Ağustos 2026 tarihinde yayımladığımız EUPWR 2026/06 bilanço analizinde temel analiz puanımız 58 idi. O dönemki incelememizde brüt kâr marjındaki sıçramaya rağmen stoklara bağlanan 8,2 milyar TL’nin nakit akışını baskıladığını ve açık döviz pozisyonunun risk yarattığını belirtmiştik. Bu dönemin verileri, stok kilitlenmesinin çözülmek yerine 9,75 milyar TL seviyesine tırmanarak derinleştiğini göstermiştir. Faaliyet nakit akışının artıya geçeceği yönündeki beklentimiz gerçekleşmiş olsa da bu artışın tahsilattan değil, tedarikçilere ötelenen 5,4 milyar TL borç ile toplanan müşteri avanslarından kaynaklanması önceki temkinli yaklaşımımızı doğrulamıştır. İhracat payının yüzde 7,29 seviyesinde kalarak Avro borçlarına karşı doğal koruma sağlayamaması ise beklediğimizin gerisinde kalan temel gelişmedir.
Sık Sorulan Sorular
Europower Enerji ne iş yapar ve kime satış yapar?
Europower Enerji, elektrik enerjisinin üretiminden iletim ve dağıtımına kadar olan şebeke altyapısında kullanılan transformatörler, anahtarlama hücreleri, panolar ve otomasyon sistemleri üretir. Şirketin ana müşterileri TEİAŞ, elektrik dağıtım şirketleri, organize sanayi bölgeleri ve yenilenebilir enerji santrali kurucularıdır. Şirket aynı zamanda anahtar teslim elektrifikasyon projeleri yürütür ve yüksek gerilim test laboratuvarı hizmetleri sunar.
Şirketin yönetim kontrolü kimdedir ve hangi BIST endekslerinde yer alır?
Şirket sermayesinin yüzde 50,43’ü doğrudan Girişim Elektrik Sanayi Taahhüt ve Ticaret A.Ş. ortaklığına aittir. Yönetim kurulu ve genel kurul kararlarında 5 oy hakkı bulunan imtiyazlı paylar Muhittin Behiç Harmanlı ve Ali Gökhan Öztürk kontrolündedir. Europower Enerji payları Borsa İstanbul’da BIST 100 ve BIST Katılım endekslerinde işlem görmekte olup BIST 50 yedek paylar listesinde bulunmaktadır.
Europower Enerji 2026 yılı 9 aylık dönemde ne kadar kâr elde etti?
Europower Enerji, 2026 yılının ilk dokuz ayında reel olarak 866,97 milyon TL ana ortaklık net dönem kârı açıklamıştır. Şirketin hasılatı geçen yılın aynı dönemine göre reel yüzde 14,60 artışla 11,66 milyar TL düzeyine ulaşmıştır. Yılın üçüncü çeyreğinde ise girdi maliyetlerinin etkisiyle brüt kâr marjı yüzde 8,48 seviyesine inmiş ve çeyreklik dönemde 35,26 milyon TL esas faaliyet zararı kaydedilmiştir.
Şirketin faaliyet nakit akışı neden artıya geçti?
İşletme faaliyetlerinden sağlanan nakit akışı dokuz ayda artı 915,01 milyon TL seviyesine yükselmiştir. Bu toparlanma operasyonel tahsilattan ziyade, ertelenmiş gelirler kaleminde toplanan 2,60 milyar TL’lik müşteri avansları ve tedarikçilere ötelenen 3,39 milyar TL’lik ticari borç artışından kaynaklanmıştır. Stoklara 4,53 milyar TL nakit bağlandığı ve duran varlık yatırımları sürdüğü için serbest nakit akışı eksi 249,74 milyon TL olmuştur.
Europower Enerji için temel finansal riskler nelerdir?
En belirgin finansal risk, banka borçlarının yüzde 99,7’sinin yabancı para cinsinden olması ve bilançoda 4,45 milyar TL tutarında net açık döviz pozisyonu taşınmasıdır. Döviz kurlarında yaşanabilecek yüzde 20 oranında bir artış şirkete yaklaşık 890 milyon TL kur zararı yazdırabilecek büyüklüktedir. Ayrıca ana ortak lehine verilen 53,21 milyar TL tutarındaki bilanço dışı kefaletler ve cironun yalnızca yüzde 7,29’unun ihracattan gelmesi diğer önemli risk alanlarıdır.
Etre Skoru nedir ve şirketin 56 puanı ne anlama gelir?
Etre Skoru, şirketin bilanço dayanıklılığı, nakit üretimi, operasyonel performansı ve değerleme çarpanlarını bağımsız kriterlerle ölçen 100 puanlık bir temel analiz değerlendirmesidir. Europower Enerji’nin aldığı 56 puan, sınırlı bantta yer aldığını gösterir. Bu puan güçlü fabrika yatırımlarına ve sektörel talebe karşılık, zayıf serbest nakit üretimi ile döviz açık pozisyonunun yarattığı baskıyı yansıtır.
Kaynaklar
- Finansal Rapor (Özet Konsolide) — Kamuyu Aydınlatma Platformu — 9 Kasım 2026
- Yönetim Kurulu Faaliyet Raporu (01.01.2026 – 30.09.2026) — Europower Enerji A.Ş. — 9 Kasım 2026
- BIST Dönemsel Endeks Değişiklikleri Duyurusu (2026 Dördüncü Çeyrek) — Borsa İstanbul A.Ş. — 1 Ekim 2026
- Özel Durum Açıklamaları (Yeni İş İlişkileri ve İhale Bildirimleri) — Kamuyu Aydınlatma Platformu — Ekim – Kasım 2026
Veri kesimi: 12 Kasım 2026 | Hisse fiyatı: 36,76 TL (12 Kasım 2026) | Kaynak dönemi: 2026/9 (Dönem sonu: 30 Eylül 2026)
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Kaynak: KAP · 2026/09 finansal raporu
İlgili yazılar
Bölümün tamamı →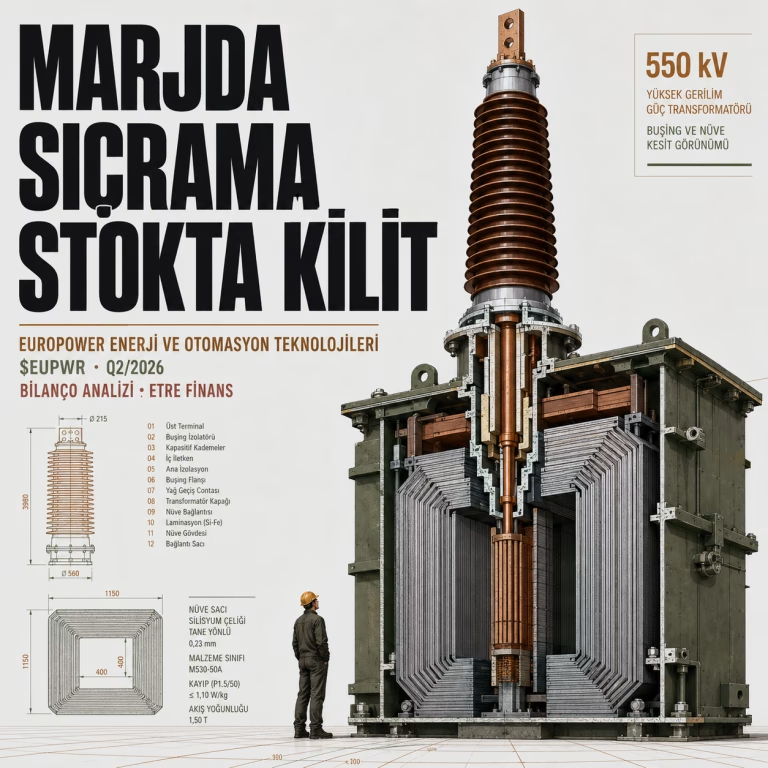
Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.