EUPWR 2026/06 Bilançosu: Marjda Sıçrama, Stokta 8,2 Milyar TL Kilit
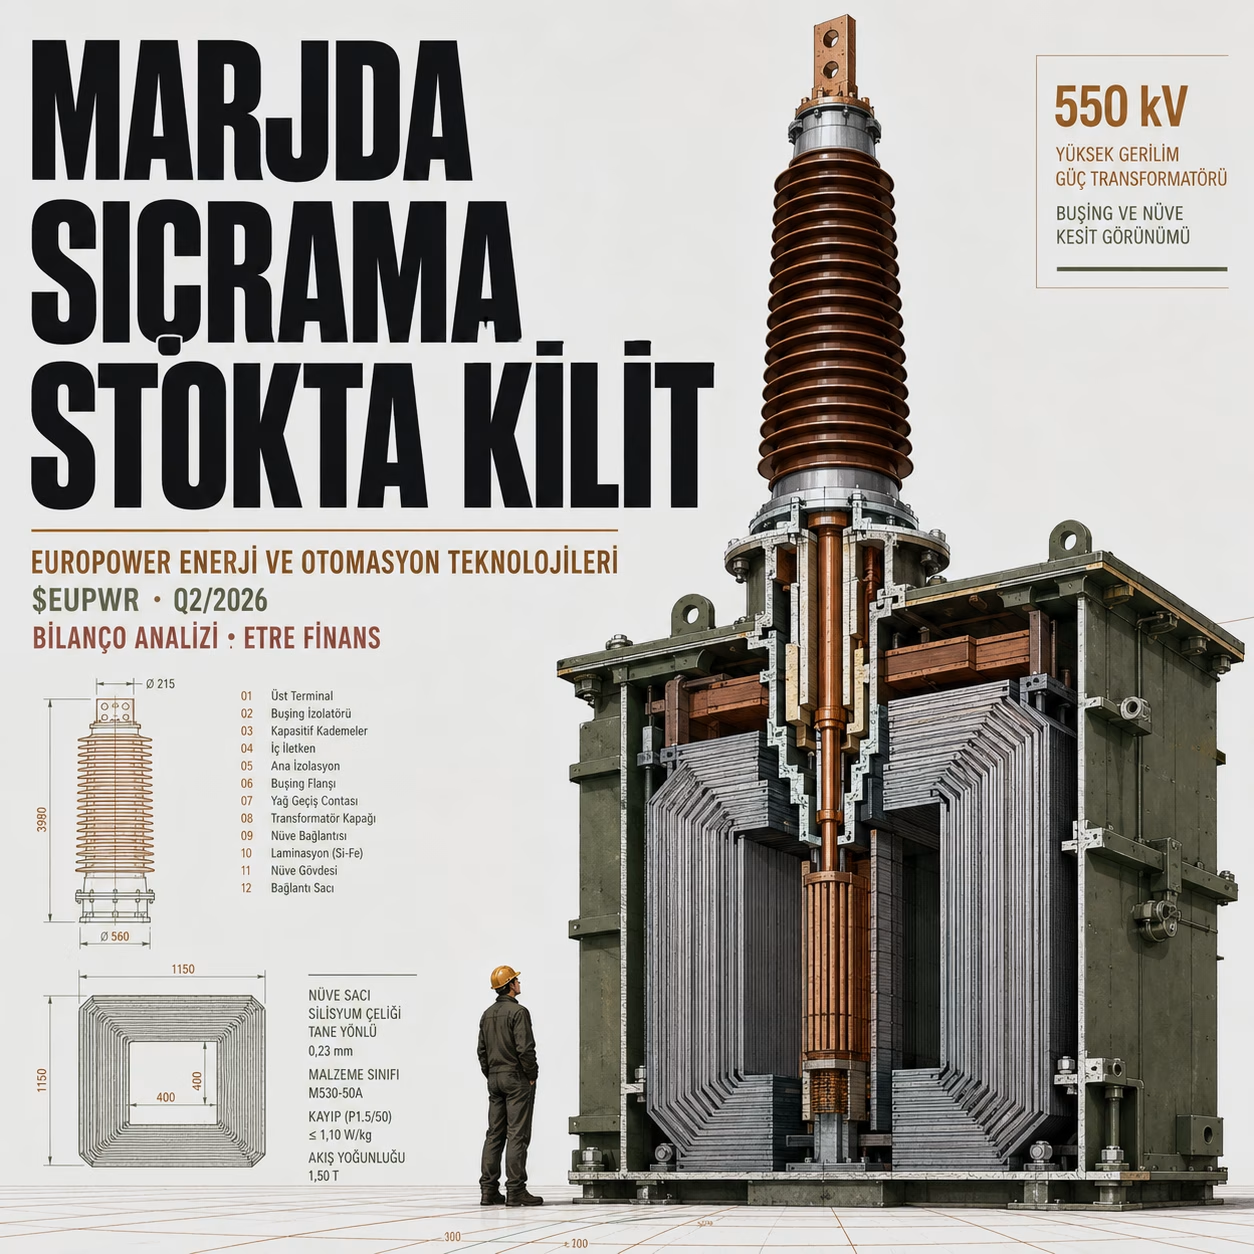
Europower Enerji, 2026 yılının ilk altı ayında brüt kâr marjını %20,71 seviyesinden %36,80 seviyesine fırlatarak operasyonel kârlılıkta güçlü bir sıçrama gerçekleştirdi. Şirketin gelir tablosu manşette 1,86 milyar TL esas faaliyet kârı ve 593,53 milyon TL net dönem kârı yazıyor. Bu kârlılık tablosunun arka planına inildiğinde ise bambaşka bir bilanço gerçeği ortaya çıkıyor: Şirketin 14,23 milyar TL’lik konsolide özkaynaklarının %57,52’si, yani 8,19 milyar TL’si fiziki stoklara kilitlenmiş durumdadır.
Hisse senedi piyasası bu operasyonel dönüşümü 103,10 TL fiyat ve 68,05 milyar TL (1,46 milyar ABD Doları) piyasa değeri ile fiyatlamaktadır. Şirket son bir yılda BIST 100 endeksine karşı %243,67 nominal getiri sağladı. Bu fiyatlama sonucunda oluşan 67,07 F/K ve 5,19 PD/DD çarpanları, şirketin hata yapma payını sıfıra indirmiştir.
Türkiye Cumhuriyet Merkez Bankası’nın politika faizini %37,00 seviyesinde tuttuğu, sermaye maliyetinin %40,88 bandına yerleştiği mevcut makro ortamda, stokta para bağlamanın ve nakit akışını ertelemenin bedeli ağırdır. Europower’ın 3,21 milyar TL’lik toplam finansal borcunun %88,39’u (2,83 milyar TL) Avro cinsindendir. Şirketin -3,29 milyar TL düzeyindeki net yabancı para açık pozisyonu ve tek bir kur koruma (türev hedge) sözleşmesinin bulunmayışı, bilançoyu olası bir kur atağına karşı tamamen savunmasız bırakmaktadır.
Benim temel görüşüm şudur: Europower Enerji, 100 milyon dolarlık transformatör yatırımıyla marj yapısını kalıcı olarak yukarı taşımayı başarmış bir sanayi gücüdür; ancak 3,29 milyar TL’lik korumasız döviz borcu ve 8,19 milyar TL’ye ulaşan işletme sermayesi kilitlenmesi sebebiyle büyümesini borçla ve nakit yakarak finanse eden bir “Borçlu Cesur” arketipidir.
Europower Enerji Ne İş Yapıyor: Kimlik ve İş Modeli
Europower Enerji, elektrik enerjisinin üretiminden iletim ve dağıtımına kadar olan iletim zincirinde kullanılan alçak, orta ve yüksek gerilim şalt ekipmanları, güç ve dağıtım transformatörleri, modüler hücreler, beton ve sac köşkler, otomasyon ve SCADA yazılımları üreten entegre bir teknoloji ve mühendislik şirketidir. Şirket gelirini; TEİAŞ, TEDAŞ ve elektrik dağıtım şirketlerinin açtığı kamu altyapı ihalelerinden, yenilenebilir enerji santralleri ile endüstriyel tesislerin anahtar teslim elektrifikasyon projelerinden ve 80’den fazla ülkeye gerçekleştirdiği ekipman ihracatından elde etmektedir.
Şirketin 2026 yılının ilk altı ayındaki 7,07 milyar TL’lik konsolide hasılatının ana omurgasını trafo ve şalt ekipmanları imalatı ile taahhüt projeleri oluşturmaktadır. Proje bazlı taahhüt teslimatlarından doğan devam eden inşaat sözleşmesi alacakları 4,69 milyar TL seviyesinde olup, toplam dönen varlıkların (17,64 milyar TL) %26,58’ini oluşturmaktadır. Bağlı ortaklık Peak PV Solar üzerinden güneş paneli üretimi ve SunJunior markalı hibrit akü depolama sistemleri de ürün gamına entegre edilmiştir.
Şirketin temelleri 18 Temmuz 2008 tarihinde Ankara Kahramankazan’da atılmıştır. Girişim Elektrik grubunun ana üretim üssü olarak yola çıkan şirket, 2011 yılında bünyesine kattığı TÜRKAK akreditasyonlu yüksek gerilim test laboratuvarı ile ürün tip-testlerini kendi bünyesinde yapabilen nadir üreticilerden biri haline gelmiştir. 2019’da Sanayi Bakanlığı onaylı Ar-Ge merkezini kurmuş, 2021’de transformatör imalatına adım atmış ve Nisan 2023’te Borsa İstanbul’da halka arz edilmiştir. Şirketin en belirgin yapısal dönüşümü, 2024 sonunda faaliyete geçen Euromek ölçü transformatörleri tesisi ve 2026 ilk çeyreğinde seri üretime başlayan yaklaşık 100 milyon ABD Doları yatırımlı Europower World Güç Transformatörü Fabrikası ile tamamlanmıştır.
Bu entegrasyon şirketi dışa bağımlı bir montajcıdan, 550 kV gerilim seviyesine kadar güç trafosu üretebilen ağır sanayi oyuncusuna dönüştürmüştür. Ancak bu ağır sanayi modeli, yüksek hammadde stoku taşıma zorunluluğunu ve döviz cinsinden yatırım finansmanı riskini de şirketin merkezine yerleştirmiştir.
Rakamların İtirafları: Finansal Veri Karşılaştırması
| Finansal Kalem | 2026/06 (Cari) | 2025/06 (Önceki) | Değişim (%) | Analist Notu |
| Hasılat (Bin TL) | 7.069.966 | 5.140.817 | +%37,52 | Reel ciro artışı %4,38 ile sınırlı |
| Satışların Maliyeti (Bin TL) | (4.467.993) | (4.076.132) | +%9,61 | Maliyet artışı cironun gerisinde kaldı |
| Brüt Kâr (Bin TL) | 2.601.973 | 1.064.685 | +%144,39 | Marj %20,71’den %36,80’e sıçradı |
| Esas Faaliyet Kârı (Bin TL) | 1.857.760 | 678.351 | +%173,86 | Yüksek katma değerli ürün etkisi |
| FAVÖK (Bin TL) | 2.272.017 | 730.932 | +%210,85 | Operasyonel nakit üretim gücü arttı |
| Net Parasal Pozisyon Kaybı (Bin TL) | (225.256) | (218.183) | +%3,24 | Enflasyon düzeltmesi kârı eritti |
| Ertelenmiş Vergi Gideri (Bin TL) | (821.299) | 164.489 | – | 1,51 Mr TL vergi öncesi kârı budadı |
| Net Dönem Kârı – Ana Ortaklık (Bin TL) | 593.532 | 285.997 | +%107,53 | Vergi gideri net kârı baskıladı |
| Stoklar (Bin TL) | 8.186.575 | 4.945.362 | +%65,54 | 3,24 Mr TL nakit stoka gömüldü |
| Net Borç (Bin TL) | 2.937.814 | 2.682.378 | +%9,52 | Nakit 196 Mn TL’ye eridi |
| İşletme Faaliyet Nakit Akışı (Bin TL) | 548.487 | (689.709) | – | Pozitife döndü ama kârın altında |
Tablodaki en belirgin ayrışma, brüt kârın %144,39 artarak 2,60 milyar TL’ye ulaşmasına karşılık net kârın 593,53 milyon TL’de kalmasıdır. Bu makasın iki temel sebebi vardır: İlki, şirketin muhasebe standartları kapsamında yazdığı 821,30 milyon TL’lik ertelenmiş vergi gideridir; ikincisi ise stokların 4,95 milyar TL’den 8,19 milyar TL’ye fırlayarak işletme faaliyetlerinden sağlanan nakdin 3,24 milyar TL’sini tek başına yutmasıdır.
Veri Deşifresi ve İkinci Derece Düşünme
İki Çeyrek Arasındaki Hasılat Uçurumu ve Hakediş İllüzyonu
Şirket 2026 yılının ilk üç ayında 5,60 milyar TL hasılat kaydederken, ikinci çeyrekte hasılat %73,76 düşüşle 1,47 milyar TL’ye gerilemiştir. 6 aylık toplam ciro olan 7,07 milyar TL’nin %79,21’i ilk çeyrekte realize edilmiştir. Bu durum, Europower World Güç Transformatörü fabrikasının devreye girmesiyle ilk çeyrekte toplu faturalandırılan büyük hacimli projelerin ardından ikinci çeyrekte teslimat takviminin seyrelmesinden kaynaklanmaktadır.
İkinci derece etki şudur: Taahhüt ve ağır sanayi ekipman üretiminde ciro teslimat bazlı dönemsel sıçramalar gösterir; ancak şirketin genel yönetim giderleri çeyreklik bazda 173,31 milyon TL, pazarlama giderleri 64,53 milyon TL seviyesinde sabit kalmaktadır. Cironun 1,5 milyar TL bandına indiği çeyreklerde sabit yükler operasyonel marjları hızla aşağı çekecektir.
Yönetimin Büyüme Hikayesi ve 8,19 Milyar TL’lik Stok Gerçeği
Faaliyet raporunda yeni pazarlar ve rekor siparişler vurgulanırken, bilançoda stoklar 4,95 milyar TL’den 8,19 milyar TL’ye sıçramıştır. Bu stokların 7,34 milyar TL’si, yani %89,68’i ilk madde ve malzemeden (bakır iletkenler, silisli manyetik sac, epoksi reçine) oluşmaktadır.
Yönetim bu stok birikimini küresel emtia fiyat artışlarına ve tedarik darboğazlarına karşı bir kalkan olarak gerekçelendirmektedir. Ancak ikinci derece düşünme bize şunu gösterir: Stok tutma süresinin 264 güne (yaklaşık 9 ay) uzaması, şirketin 8,19 milyar TL’lik sermayeyi sıfır getirili fiziksel varlığa bağlaması demektir. %37,00 politika faizinin olduğu bir ortamda bu stoğun yıllık alternatif fırsat maliyeti 3,03 milyar TL’dir. Şirket, kârının katbekat fazlasını hammadde finansmanı için depolarda tutmaktadır.
3,29 Milyar TL Korumasız Döviz Açığı: Dipnottaki Sessiz Mayın
Şirketin toplam finansal borcu 3,21 milyar TL olup, bu borcun 2,83 milyar TL’lik kısmı (%88,39) Avro cinsindendir. Şirketin yabancı para varlıkları 853,99 milyon TL iken, yabancı para yükümlülükleri 4,15 milyar TL’ye ulaşmaktadır. Ortaya çıkan net döviz açığı tam -3,29 milyar TL’dir (55,69 milyon Avro ve 7,84 milyon ABD Doları).
Şirketin dövizli işlemlerinde kur riskine karşı herhangi bir türev koruma sözleşmesi bulunmamaktadır. Kur duyarlılık analizine göre, Avro kurundaki olası %20’lik bir yukarı yönlü değişim, şirketin net kârından tek kalemde 591,32 milyon TL silmektedir. Bu tutar, şirketin 6 aylık net dönem kârının (593,53 milyon TL) %99,63’üne eşittir. Şirketin altı aylık operasyonel emeği, kurlarda yaşanabilecek tek bir dalgalanmayla tamamen silinebilecek bir risk profilindedir.
Teknik ve Operasyonel Ameliyat: Verimlilik Motoru
DuPont Analizi: Kârlılık Neden Özkaynak Büyümesine Dönüşmüyor?
DuPont analizi, şirketin özkaynak kârlılığının (ROE) motorunu parçalarına ayırarak gerçek performans kaynağını gösterir.
Formül: ROE = Net Kâr Marjı × Varlık Devir Hızı × Finansal Kaldıraç
Net Kâr Marjı: 593.532 / 7.069.966 = %8,40 (Önceki dönem: %5,56)
Varlık Devir Hızı (6 Aylık): 7.069.966 / 26.246.130 = 0,27x (Yıllıklandırılmış: 0,54x)
Finansal Kaldıraç Çarpanı: 26.246.130 / 13.100.437 = 2,00x (Önceki dönem: 1,85x)
6 Aylık ROE: %8,40 × 0,27 × 2,00 = %4,53. Yıllıklandırılmış ROE yaklaşık %9,1 – %9,5 aralığındadır.
Analiz sonucu nettir: Şirketin net marjı güç trafosu katkısıyla %5,56’dan %8,40’a çıksa da, varlık devir hızı 0,27x gibi son derece hantal bir seviyede kalmıştır. Şirket 1 TL’lik varlıkla sadece 27 kuruşluk satış üretebilmektedir. Özkaynak kârlılığını ayakta tutan unsur verimlilik değil, kaldıracın 1,85x’ten 2,00x’e çıkmasıdır. Yıllık %9,1’lik ROE, yıllık %31,75 olan enflasyonun ve %37,00’lik mevduat faizinin çok altında kalarak özkaynakların reel olarak eridiğini kanıtlamaktadır.
ROIC ve WACC: Ekonomik Katma Değer Ameliyatı
Bir şirketin hisse senedi yatırımcısına gerçek değer yaratabilmesi için yatırılan sermayenin getirisinin (ROIC), ağırlıklı ortalama sermaye maliyetini (WACC) aşması şarttır.
Yatırılan Sermaye: Finansal Borç (3,21 Milyar TL) + Özkaynak (14,23 Milyar TL) – Nakit ve Eşdeğerleri (0,27 Milyar TL) = 17,17 Milyar TL
Düzeltilmiş Faaliyet Kârı (NOPAT – Yıllıklandırılmış): Esas Faaliyet Kârı (1,86 Milyar TL × 2 = 3,72 Milyar TL) × (1 – 0,25) = 2,79 Milyar TL
ROIC (Yıllıklandırılmış): 2,79 Milyar TL / 17,17 Milyar TL = %16,23
Sermaye maliyeti parametreleri: Risksiz faiz oranı %37,00, hisse betası 1,07, piyasa risk primi %7,50 ile özkaynak maliyeti %45,03; vergi sonrası borçlanma maliyeti %22,50 olarak alındığında:
WACC = (%81,60 × %45,03) + (%18,40 × %22,50) = %40,88
ROIC (%16,23) < WACC (%40,88) sonucunda Ekonomik Değer Kaybı (EVA Spread) -%24,65 olarak gerçekleşmektedir.
Europower, operasyonel olarak kâr üretmesine rağmen, makro sermaye maliyetinin 24,65 puan altında getiri sağlamaktadır. Büyümek için harcanan her 1 TL sermaye, piyasa maliyetini karşılayamadığı için şirket ekonomik anlamda sermaye tüketmektedir.
Nakit Dönüşüm Döngüsü ve Likidite Bunalımı
İşletme sermayesi yönetimi şirketin en zayıf karnıdır:
Alacak Tahsil Süresi (DSO): (1.414.558 / 7.069.966) × 180 = 36,0 gün (4,69 milyar TL proje alacağı dahil edildiğinde: 155,2 gün)
Stok Tutma Süresi (DIO): (8.186.575 / 4.467.993) × 180 = 329,8 gün (Ortalama stokla: 264,5 gün)
Borç Ödeme Süresi (DPO): (3.661.728 / 4.467.993) × 180 = 147,5 gün
Nakit Dönüşüm Döngüsü (CCC): 36,0 + 329,8 – 147,5 = 218,3 gün
Şirketin nakit döngüsü 218,3 gündür. Kasaya giren 1 TL nakit, hammaddeye dönüşüp tekrar nakit olarak dönene kadar 7 aydan fazla zaman geçmektedir. Stoklar hariç tutularak hesaplanan Asit-Test (Likidite) Oranı 0,97x seviyesine gerilemiştir. Bu oran önceki yıl sonunda 1,53x seviyesindeydi. Şirketin likit varlıkları kısa vadeli borçlarını karşılamaya yetmemektedir; şirket tamamen stokların satılmasına ve ilişkili taraflardan gelecek avanslara bağımlıdır.
Analistin Soğukkanlı Karnesi: 100 Puanlık Skorlama
I. FİNANSAL DAYANIKLILIK (11/25)
Bilanço Sağlamlığı (5/10) ↓: Net Borç / FAVÖK 0,65x ile makul görünse de toplam borcun %88,39’u Avro cinsindedir. Asit-test oranının 0,97x’e inmesi likidite tamponunu eritmiştir.
Nakit Üretimi (3/10) →: Faaliyet nakit akışı 548,49 milyon TL ile pozitife dönmüştür ancak net kârın gerisindedir. 689,43 milyon TL’lik duran varlık alımı sonrasında Serbest Nakit Akışı -140,94 milyon TL ile negatiftir.
Risk Profili (3/5) ↓: -3,29 milyar TL korumasız net döviz pozisyonu açık taşınmaktadır. Şirketin 57,55 milyar TL tutarında karşılıklı grup kefaleti bulunmaktadır.
II. OPERASYONEL MOTOR (17/25)
Kârlılık Kalitesi (7/10) ↑: Brüt marj %20,71’den %36,80’e fırlamıştır. Ancak yazılan 225,26 milyon TL parasal kayıp ve 821,30 milyon TL ertelenmiş vergi gideri kâr kalitesini zedelemektedir.
Büyüme Kalitesi (6/8) →: Hasılat nominal %37,52 artarken, %31,75 enflasyondan arındırılmış reel büyüme %4,38’de kalmıştır. 2. çeyrekte hasılatın %73,76 düşmesi büyümenin dönemsel kırılganlığını kanıtlamaktadır.
Operasyonel Verimlilik (4/7) ↓: 8,19 milyar TL’lik stok yığını sebebiyle stok tutma süresi 264 güne çıkmış, varlık devir hızı 0,27x seviyesine gerilemiştir.
III. STRATEJİK KONUM VE RÜZGAR (16/20)
Rekabetçi Konum & Hendek (7/8) ↑: 100 milyon dolarlık güç trafosu tesisi ve TÜRKAK akreditasyonlu yüksek gerilim test laboratuvarı şirkete Türkiye’de kırılması güç bir dikey entegrasyon hendeği kazandırmıştır.
Yönetim & Sermaye Dağıtımı (4/7) ↓: Yönetim fabrika yatırımlarını başarıyla tamamlamıştır; ancak kâr dağıtım politikasındaki %20 hedefine rağmen 2025 yılı kârından temettü dağıtmamış ve 3,29 milyar TL’lik döviz açığını korumasız bırakmıştır.
Sektörel Rüzgar (5/5) ↑: Küresel elektrifikasyon, şebeke yenilemeleri ve transformatör arz açığı şirketin ana faaliyet alanını en güçlü küresel rüzgarın merkezine koymaktadır.
IV. DEĞERLEME VE GETİRİ POTANSİYELİ (14/30)
Mutlak & Göreli Değerleme (4/12) ↓: 67,07 F/K ve 5,19 PD/DD çarpanları, sektör medyanlarının belirgin biçimde üzerindedir. Bu çarpanlar gelecek 2 yılın büyümesini şimdiden peşin fiyatlamaktadır.
Fiyat-Kalite Dengesi / GARP (5/10) ↓: Kaliteli ve yüksek marjlı bir sanayi dönüşümü vardır; ancak fiyat bu kaliteye kıyasla yüksek bir prim taşımaktadır. Yıllıklandırılmış ROE’nin %9,1 olduğu yerde 5,19 PD/DD ödemek değerleme disiplinine aykırıdır.
Getiri-Risk Asimetrisi (5/8) →: Temettü verimi sıfırdır. Yukarı potansiyel yeni ihracat siparişlerine bağlıyken, aşağı yönlü risk döviz kuru şoku ve stok değer düşüklüğünden beslenmektedir.
TOPLAM PUAN: 58 / 100
Skor Bantı: 50–64 (Belirgin Zaaf / Pahalı — Bekle-Pas)
Alt Skorlar: Finansal Dayanıklılık 11/25 · Operasyonel Motor 17/25 · Stratejik Konum 16/20 · Değerleme 14/30
Genel Değerlendirme: Europower, transformatör entegrasyonu ile marjlarını %36,80’e çıkararak operasyonel kalitesini kanıtlamıştır. Ancak 67,07 F/K çarpanı, 8,19 milyar TL’lik stok yükü ve 3,29 milyar TL’lik korumasız döviz açığı hisseyi “Bekle-Pas” bandında tutmaktadır.
Analist Masası: Stratejik Soru-Cevap
100 milyon dolarlık Europower World yatırımı marjları kurtardı mı?
Evet, brüt marjı 16 puan yukarı taşıdı.
Şirket daha önce dışarıdan temin ettiği veya montajını yaptığı yüksek gerilim güç transformatörlerini kendi bünyesinde üretmeye başlayarak brüt kâr marjını %20,71’den %36,80’e çıkardı.
Yatırımcı için anlamı: Şirketin birim satış başına yarattığı operasyonel kâr kalıcı olarak artmıştır; ürün sepeti katma değeri yüksek segmente kaymıştır.
2. çeyrekteki sert ciro düşüşü bir talep krizine mi işaret ediyor?
Hayır, teslimat takviminin dönemselliğine işaret ediyor.
Hasılatın 1Ç26’da 5,60 milyar TL iken 2Ç26’da 1,47 milyar TL’ye inmesi, taahhüt projelerinin hakediş ve kabul süreçlerinin ilk çeyrekte yoğunlaşmasından kaynaklanmaktadır.
Yatırımcı için anlamı: Şirketin çeyreklik gelir tablosu dalgalı seyredecektir; performansı tek çeyrekle değil, 12 aylık kümülatif trendle okumak gerekir.
8,19 milyar TL’lik stok şirket için tehlike mi yoksa fırsat mı?
Mevcut faiz ortamında net bir finansal yüktür.
Özkaynakların %57,52’sine denk gelen stokların 7,34 milyar TL’si hammadde niteliğindedir. Şirket nakdini hammaddeye bağladığı için işletme faaliyet nakit akışı baskılanmakta ve nakit dönüşüm döngüsü 218 güne uzamaktadır.
Yatırımcı için anlamı: Küresel bakır ve emtia fiyatlarında yaşanacak bir düşüş, şirketi stok değer düşüklüğü zararı yazma riskiyle karşı karşıya bırakacaktır.
Şirket neden döviz açık pozisyonunu hedge etmiyor?
Yönetim döviz riskini ihracat potansiyeliyle dengelemeyi varsaymaktadır.
Şirketin 3,29 milyar TL döviz açığı bulunmasına rağmen hiçbir türev aracı sözleşmesi yoktur.
Yatırımcı için anlamı: Kurlardaki her %10’luk yukarı yönlü sıçrama, şirketin net dönem kârının yarısını (329 milyon TL) doğrudan finansman gideri olarak silmektedir.
İlişkili taraf işlemleri bağımsız yatırımcı için risk taşıyor mu?
Evet, nakit akışının önemli bir kısmı ana ortak GESAN üzerinden dönmektedir.
1,41 milyar TL’lik ticari alacağın 876,40 milyon TL’si (%61,96) ve alınan 2,56 milyar TL sipariş avansının 2,22 milyar TL’si (%86,64) ilişkili taraflara aittir.
Yatırımcı için anlamı: Europower’ın finansal sağlığı, ana ortağı Girişim Elektrik’in nakit akışı ve taahhüt hacmiyle doğrudan göbekten bağlıdır.
67 F/K ve 5,19 PD/DD çarpanları mevcut tabloyla savunulabilir mi?
Mevcut bilanço dinamikleriyle savunulması zordur.
Yıllıklandırılmış ROIC’in %16,23, ROE’nin %9,1 olduğu bir yapıda 67 F/K ödemek, şirketin önümüzdeki 2 yıl boyunca kârını her yıl en az %100 büyütmesini gerektirir.
Yatırımcı için anlamı: Fiyat kusursuz bir geleceği satın almıştır; en küçük bir sipariş gecikmesi veya kur şoku sert çarpan daralması yaratır.
Piyasa Değeri ve Senaryo Bazlı Yol Haritası
Europower Enerji, 68,05 milyar TL (1,46 milyar ABD Doları) piyasa değeri ile Borsa İstanbul elektrik ve enerji teknolojileri sektöründe Astor Enerji’nin (348,30 milyar TL) ardından en değerli ikinci üretici konumundadır. Şirketin piyasa değeri ana ortağı Girişim Elektrik’in (43,06 milyar TL) 1,58 katına ulaşmıştır.
Şirket 5,19 PD/DD ile defter değerinin 5 katı üzerinde, 67,07 F/K ile yıllık kârının 67 katı seviyesinde işlem görmektedir. Son 12 ayda BIST 100 endeksine göre %243,67 rölatif getiri üreten hisse senedi, mevcut finansal gerçeklerin ve sermaye maliyetinin (%40,88 WACC) oldukça üzerinde, “Belirgin Primli” bölgede fiyatlanmaktadır.
Senaryo 1: İyimser Senaryo (Olasılık: %25)
Koşullar: Europower World güç transformatörlerinin ABD ve Avrupa pazarındaki teslimatları hızlanır; çeyreklik hasılat 4,0 milyar TL bandına oturur; 8,19 milyar TL’lik stok hızla nakde çevrilerek 1,5 milyar TL üzeri Serbest Nakit Akışı üretilir; döviz açık pozisyonu ihracat gelirleriyle kapatılır.
Piyasa Etkisi: Yıllık net kâr 2,5 milyar TL’ye ulaşır, F/K 25x seviyesine gerileyerek sindirilir. Hedef fiyat aralığı: 145 – 155 TL.
Senaryo 2: Baz Senaryo (Olasılık: %50)
Koşullar: Şirket çeyreklik ortalama 2,5 – 3,0 milyar TL hasılat üretir; brüt kâr marjı %32 – %35 bandında dengelenir; stoklar kademeli eritilir ancak işletme sermayesi ihtiyacı yüksek kalmaya devam eder; döviz kurlarında ılımlı artış yaşanır.
Piyasa Etkisi: Şirket yüksek çarpanlarını yatay-dalgalı bir fiyat hareketiyle zaman içinde kâr büyümesiyle sindirir. Hedef fiyat aralığı: 95 – 110 TL.
Senaryo 3: Kötümser Senaryo (Olasılık: %25)
Koşullar: Kurlarda %25 üzeri sert devalüasyon gerçekleşir ve 3,29 milyar TL’lik korumasız döviz açığı 800 milyon TL üzeri finansman zararı yazar; emtia fiyatları geriler ve stok değer düşüklüğü karşılığı ayrılır; 2. çeyrekteki ciro daralması yılın ikinci yarısına sarkar.
Piyasa Etkisi: Yıllık net kâr beklentileri çöker, F/K ve PD/DD çarpanları sert daralır. Risk seviyesi: 65 – 75 TL.
Zamanın Testi ve İdeal Yatırım Ufku (Sabır Ne Getirir?)
İdeal Taşıma Süresi ve Strateji: 2 – 3 Yıl (Orta Vadeli Sanayi Entegrasyonu). Europower ne 6 aylık bir taktiksel al-sat hissesidir ne de temettü verimiyle taşınacak evladiyelik bir nakit makinesidir. Şirket, 100 milyon dolarlık güç trafosu tesisinin tam kapasiteye ulaşması ve küresel transformatör arz açığından pazar payı kapması için en az 24-36 aylık bir olgunlaşma dönemine ihtiyaç duymaktadır.
Zamanın Şirkete Etkisi: Şirketin ekonomik hendeği zaman geçtikçe genişlemektedir. Güç trafosu üretimi ve laboratuvar akreditasyonu girmesi son derece zor bir bariyerdir. Ancak yüksek sermaye maliyeti (%40,88 WACC) ve korumasız döviz borcu sebebiyle, hisseyi taşımanın zaman maliyeti yatırımcının aleyhine çalışmaktadır.
Beklemenin Bedeli ve Ödülü: Şirket kâr payı dağıtmadığı için beklemenin nakit getirisi sıfırdır. Yatırımcının tek ödülü, stokların nakde dönüp ihracat hacminin patlaması durumunda elde edilecek sermaye kazancı olacaktır.
Meydan Okuma ve Stratejik İzleme Listesi
Okuyucuya Soru
Europower, 8,19 milyar TL’lik devasa stok yığınını küresel emtia fiyatları gerilemeden ve döviz kurları patlamadan önce nakde çevirip kârını kasasına koyabilecek mi; yoksa bu stok yükü şirketin işletme sermayesini kilitleyen bir tuzağa mı dönüşecek?
Şahin Gözüyle Takip
2026/3Ç Çeyreklik Hasılatı: 2. çeyrekteki 1,47 milyar TL’lik düşük cironun geçici olup olmadığı ve 3 milyar TL üzerine çıkıp çıkmadığı izlenecek.
Stok Seviyesi ve DIO: 8,19 milyar TL’lik stok kaleminde çözülme başlayıp başlamadığı ve nakit dönüşüm döngüsünün kısalıp kısalmadığı takip edilecek.
Net Döviz Pozisyonu ve Türev Korunma: -3,29 milyar TL’lik açık pozisyona karşı türev hedge sözleşmesi yapılıp yapılmadığı kontrol edilecek.
Serbest Nakit Akışı (FCF): Faaliyet nakit akışının yatırım harcamalarını aşarak pozitife geçip geçmediği incelenecek.
SSS (FAQ)
Europower Enerji 2026/06 döneminde ne kadar kâr açıkladı?
Europower Enerji, 2026 yılının ilk altı ayında konsolide bazda 681,51 milyon TL dönem kârı ve 593,53 milyon TL ana ortaklık net kârı elde etti. 1,51 milyar TL vergi öncesi kâr yazan şirkette, 821,30 milyon TL tutarındaki ertelenmiş vergi gideri net kârı baskılayan ana unsur oldu.
Europower Enerji’nin brüt kâr marjı neden bu kadar sert yükseldi?
Şirketin brüt kâr marjı geçen yılki %20,71 seviyesinden %36,80’e sıçradı. Bu artışın temel sebebi; yaklaşık 100 milyon dolarlık yatırımla devreye giren Europower World Güç Transformatörü Fabrikası ve Euromek tesisinin yüksek katma değerli ürünleri portföye katarak ithal girdi bağımlılığını azaltmasıdır.
EUPWR bilançosundaki en büyük finansal risk nedir?
Şirketin en kritik finansal riski, -3,29 milyar TL (55,69 milyon Avro ve 7,84 milyon Dolar) seviyesindeki net döviz açık pozisyonudur. Toplam 3,21 milyar TL finansal borcun %88,39’u Avro cinsindedir ve şirketin kur dalgalanmalarına karşı herhangi bir türev korunma (hedge) sözleşmesi bulunmamaktadır.
Europower Enerji 2026 yılında temettü dağıtacak mı?
Şirket kâr dağıtım politikasında dağıtılabilir net kârın en az %20’sini nakit veya bedelsiz pay olarak vermeyi hedeflese de, 18 Haziran 2026 Genel Kurulu’nda devam eden sanayi yatırımlarının finansmanı gerekçesiyle 2025 yılı kârından temettü dağıtmama kararı almıştır.
Europower hissesi için 67 F/K ve 5,19 PD/DD çarpanları pahalı mı?
Şirketin yıllıklandırılmış özkaynak kârlılığı %9,1 ve yatırılan sermaye getirisi %16,23 seviyesindedir. %40,88 düzeyindeki ağırlıklı ortalama sermaye maliyetinin altında getiri üretildiği mevcut tabloda, 67,07 F/K ve 5,19 PD/DD çarpanları hissenin belirgin bir büyüme primine sahip olduğunu göstermektedir.
Yasal Uyarı ve İletişim
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
Finansal piyasaları takip etmek için:
X: https://x.com/etrefinans
Kaynak: KAP · 2026/06 finansal raporu
İlgili yazılar
Bölümün tamamı →
Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.