Tüpraş’ın Kasasındaki 53 Milyar TL Neden Kullanılamıyor?
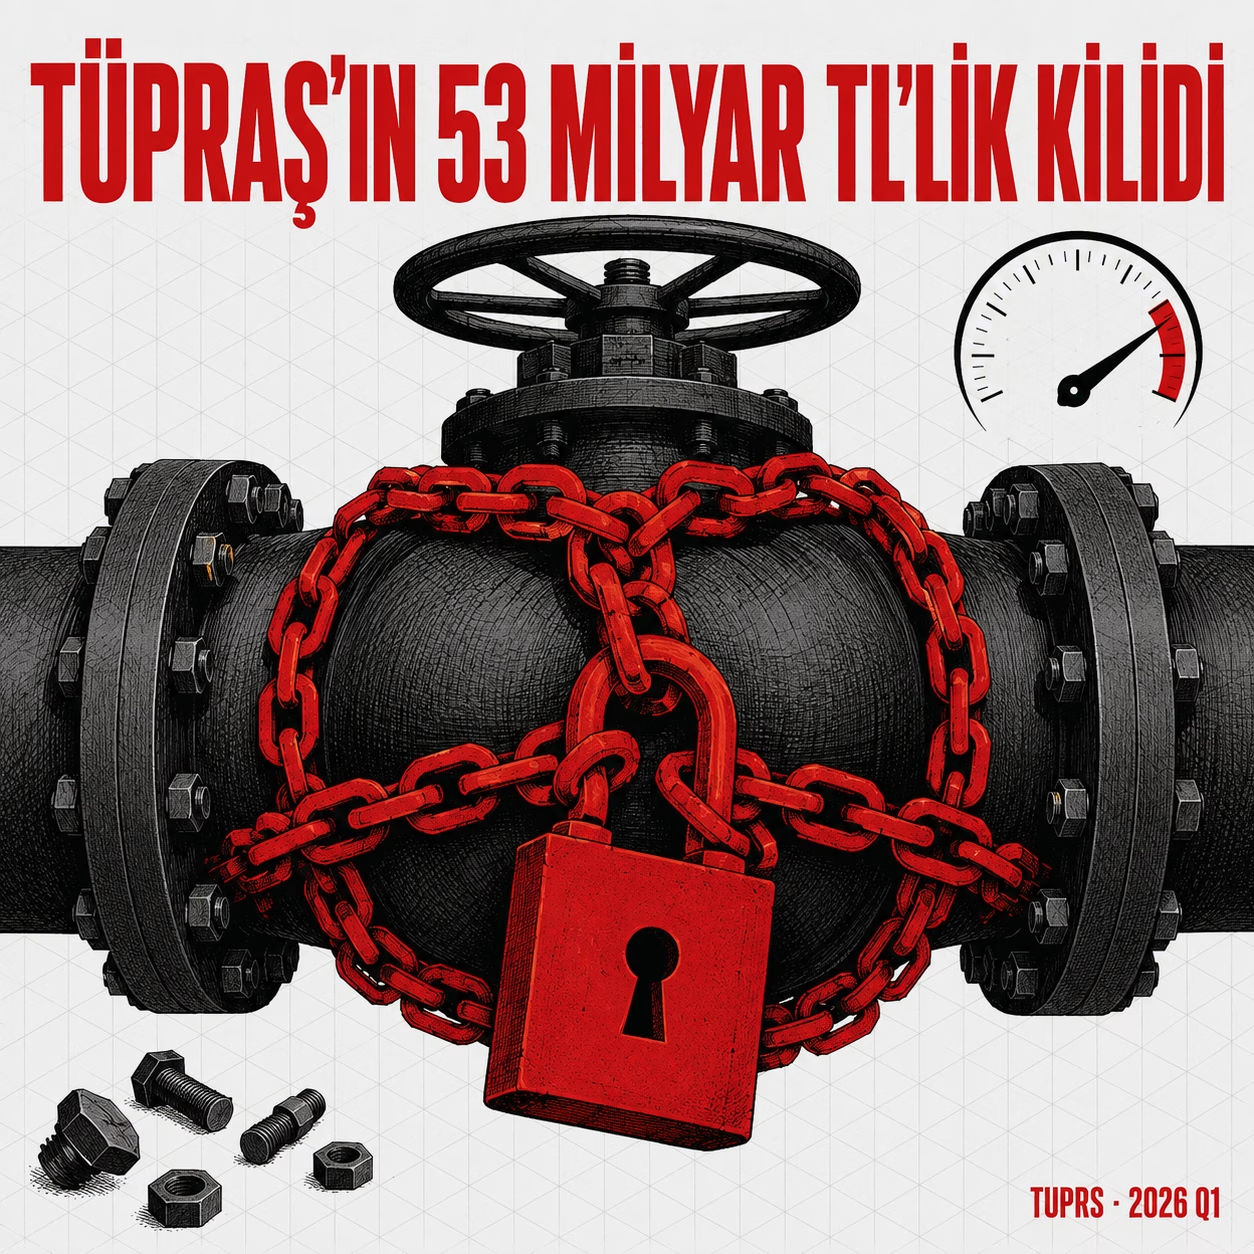
Tüpraş (TUPRS), 2026 yılının ilk çeyreğinde net kârını %2800 artırarak manşetleri süslediği gün, hisse senedi piyasasında %4,34 değer kaybederek yatırımcılarını şaşkına çevirdi. Kasasında 129,9 milyar TL brüt nakit bulunduran, %94,5 kapasite kullanım oranıyla çalışan bir sanayi devi neden cezalandırılır? Bilançonun derinliklerine indiğinizde cevap netleşiyor: O devasa nakdin 53 milyar TL’si (%40’ı) EPDK yasal yükümlülükleri ve türev teminatları nedeniyle kullanılamaz durumdadır (Bilanço Sayfa 19 / Dipnot 5). Piyasa, kağıt üzerindeki kâr patlamalarını değil, serbest nakit akışındaki prangaları ve “zirve kazançların” (peak earnings) dönüşünü fiyatlıyor.
Güncel piyasa verileri tablonun zıtlığını doğruluyor. Hisse fiyatı 259,25 TL seviyesinde dengelenirken, şirketin piyasa değeri yaklaşık 499,5 milyar TL’ye oturdu. Çarpanlar rasyonel bir bantta: F/K 13,85 ve PD/DD 1,41. Yatırım kuruluşlarının konsensüs hedef fiyatı 318,74 TL seviyesinde ve Ziraat Yatırım gibi kurumlar 368 TL hedefle %40 civarı yukarı potansiyel biçiyor. Koç Holding’in Mart 2026’da gerçekleştirdiği %4,27’lik A Grubu pay satışının yarattığı kurumsal arz (overhang) tahtada bir ağırlık yaratırken, perakende yatırımcı şikayet platformlarında aracı kurumların sistemsel hatalarını şirketin performansına yansıtıyor.
Makroekonomik iklim, bir rafinaj devinin en büyük sınav alanıdır. TCMB politika faizini %37 bandında tutarken, %4,18’lik aylık enflasyonla (TÜİK, Mayıs 2026 verileri) yükselen TL bazlı maliyetler, 45,20 seviyelerinde yatay seyreden USD/TRY kuruna çarpıyor. Şirket bir yandan ihracat ve dövize endeksli satış yaparken, içerideki personel, lojistik ve operasyonel maliyetleri enflasyonla şişiyor. Kurun enflasyon kadar artmadığı bu makas, ihracatçının ve döviz kazananın kâr marjını acımasızca tıraşlar.
Tüpraş bir “Operasyonel Şampiyon” arketipinin kusursuz bir temsilcisi. Kapasite kullanımını 2017’den bu yana en yüksek seviyelere taşıyarak operasyonel bir mucize yaratıyor. Ancak yatırım tezi olarak pozisyonum net: Tüpraş’ın asıl mücadelesi artık rafineri kulelerinde değil, bilançodaki enflasyon aşınması ve İsrail-İran geriliminin sönümlenmesiyle normalleşecek ürün marjlarındadır. Operasyonel zirvesini yaşayan bir şirketi satın alırken, bir sonraki büyüme hikayesinin nereden geleceğini sormak zorundayız.
Rakamların İtirafları: Finansal Veri Karşılaştırması
| Finansal Kalem | 31 Mart 2026 | 31 Mart 2025 | Değişim | Yorum |
| Hasılat | 258.253.850 TL | 207.582.495 TL | %24,4 | Hacim artışı fiyatlama gücüyle buluşmuş. |
| Brüt Kâr | 21.575.433 TL | 17.228.389 TL | %25,2 | Maliyet baskısına rağmen güçlü tutunma. |
| Esas Faaliyet Kârı | 11.392.484 TL | 5.091.901 TL | %123,7 | Operasyonel gücün tartışmasız kanıtı. |
| Net Kâr | 3.709.759 TL | 127.040 TL | %2820,1 | Enflasyon muhasebesinin baz etkisi illüzyonu. |
| Nakit ve Nakit Benzerleri | 129.900.408 TL | 118.003.827 TL | %10,0 | Brüt nakitteki büyüme hızı yavaşlıyor. |
Yukarıdaki tablo bir yanılsamalar silsilesini barındırıyor. Net kârdaki %2820’lik devasa sıçrama, operasyonel bir mucizeden ziyade TMS 29 enflasyon muhasebesinin geçen yılın ilk çeyreğini (127 milyon TL’ye) acımasızca tırpanlamasının matematiksel bir sonucudur. Şirketin gerçek operasyonel kasını gösteren Esas Faaliyet Kârı 11,39 milyar TL ile iki katından fazla artmıştır. Bu, şirketin 6,7 milyon ton üretim ve 7,3 milyon ton satış hacmiyle ana işinden devasa bir nakit ürettiğini kanıtlıyor (Bilanço Sayfa 7). Manşet kârı unutun, nakit makinesinin çalışıp çalışmadığına odaklanın; makine kusursuz çalışıyor.
Veri Deşifresi ve İkinci Derece Düşünme
“%2800 Büyüme” İllüzyonu ve Vergi Kıskacı
Rakam: Net kâr geçen yılın aynı çeyreğine göre 127 milyon TL’den 3,71 milyar TL’ye fırlamıştır (Bilanço Sayfa 4).
Beklenmedik olan, bu kârın aslında faaliyet gücünden çok, parasal pozisyon kayıpları ve ertelenmiş vergi giderleriyle ne kadar eritilmiş olduğudur. Konsolide vergi öncesi kâr 10,38 milyar TL iken, 4,4 milyar TL cari vergi ve 2,16 milyar TL ertelenmiş vergi gideri neticesinde ana ortaklık kârı 3,7 milyar TL’ye inmiştir.
İkinci derece etki: Enflasyon muhasebesi, stok devir hızı yüksek sanayi devlerinde kârlılığı törpüleyen bir mekanizmaya dönüşür. Yüksek enflasyon ortamında elde tutulan nakit, bilançoya “Net parasal pozisyon kaybı” olarak yansır (4,59 milyar TL kayıp). Şirket vergi yükünü hafifletmek için stok yönetimi ve nakit planlamasında daha agresif hedging stratejilerine yönelmek zorunda kalacaktır. Temettü yatırımcısı için asıl tehlike, dağıtılabilir kârın bu enflasyonist silgiyle sürekli silinmesidir.
Kasadaki 53 Milyar TL’lik Gizli Kilit
Rakam: Bilançoda Nakit ve Nakit Benzerleri kalemi 129,9 milyar TL olarak raporlanmıştır (Bilanço Sayfa 19 / Dipnot 5).
Beklenmedik olan, bu devasa nakdin tam 53 milyar TL’sinin operasyonel kullanıma veya hissedar dağıtımına kapalı olmasıdır. 14,2 milyar TL’si EPDK yasal gelir payı kesintileri için bloke edilmişken, asıl büyük kilit 38,8 milyar TL’lik türev işlem teminat (margin) blokajıdır. Vadesiz bloke mevduat bir yılda 4,1 milyar TL’den 38,8 milyar TL’ye çıkmıştır.
İkinci derece etki: Şirketin döviz ve petrol fiyatı riskini hedge etmek için kullandığı türev araçlar (swap ve forwardlar), piyasa volatilitesi arttıkça daha yüksek nakit teminatı gerektirmektedir. Bilanço “nakit zengini” görünse de, bu nakdin %40’ı şirketin esnekliğini kısıtlıyor. Önümüzdeki 6 ayda jeopolitik risklerin azalması bu teminatları çözüp şirkete devasa bir serbest nakit akışı sağlayabilir; aksi durumda M&A (birleşme ve satın alma) veya ekstra temettü kapasitesi bu görünmez zincirle sınırlı kalacaktır.
Teknik ve Operasyonel Ameliyat: Verimlilik Motoru
Enflasyon Filtresi (Modül A): Nominal Ses, Reel Gerçek
Yüksek enflasyon ortamında bir sanayi şirketini analiz ediyorsanız, nominal büyüme rakamları size sadece yalan söyler. TMS 29 uyarınca 31 Mart 2026 satın alma gücüne endekslenmiş tablolarda (Bilanço Sayfa 12), geçen yılın ilk çeyreği 207,5 milyar TL hasılat olarak güncellenmiştir.
Cari dönem hasılatı olan 258,2 milyar TL, enflasyondan arındırılmış tam %24,4 net reel büyüme demektir. Toplam satış hacminin %15 arttığı (6,39 milyon tondan 7,37 milyon tona) bir dönemde reel hasılatın %24,4 artması, şirketin küresel ürün marjlarındaki (crack spread) yüksek seyri satış fiyatlarına başarıyla yansıttığını kanıtlar. Bu, saf bir fiyatlama gücüdür. Trend devam ederse, şirket hacim artırmadan bile sadece enflasyon üzeri fiyatlama ile FAVÖK marjını genişletebilir.
DuPont Analizi: Kârlılık Nereden Sızıyor? (Modül D)
Özkaynak kârlılığını (ROE) parçalarına ayırmak, şirketin motorundaki çatlakları bulmanın en iyi yoludur. Çeyreklik bazda DuPont denklemini kuralım:
Net Kâr Marjı: %1,43 (3,71 Milyar TL / 258,2 Milyar TL). Bu devasa bir marj çöküşüdür. Brüt kâr marjı iyi tutunsa da, satır aralarındaki net parasal pozisyon kayıpları ve ağır vergi yükü marjı 1,5 seviyesinin altına itmiştir.
Aktif Devir Hızı: 0,36x (258,2 Milyar TL / 704,7 Milyar TL). Varlık boyutundaki bir sanayi tesisi için sadece bir çeyrekte aktiflerin üçte birini satışa çevirmek kusursuz bir operasyonel verimliliktir.
Kaldıraç Çarpanı: 1,95x (704,7 Milyar TL Toplam Varlık / 360,0 Milyar TL Özkaynak). Şirket bilançosunu borca boğmadan çeviriyor.
Sentez: %1,03’lük çeyreklik nominal ROE düşük görünmektedir. Motorun sorunu üretim (aktif devir hızı) veya borçluluk (kaldıraç) değildir; sorun vergi ve parasal kayıpların net kâr marjını ezmesidir. Operasyon sağlam, makro ortam yıpratıcıdır.
ROIC ve Değer Yaratımı
Şirket yatırdığı sermayenin hakkını veriyor mu?
Yatırılan Sermaye 338,4 milyar TL (Bilanço Sayfa 49 / Dipnot 29). Vergi Sonrası Faaliyet Kârını (NOPAT) çeyreklik 8,54 milyar TL (11,39 Milyar TL Faaliyet Kârı üzerinden hesaplı) olarak alırsak, çeyreklik ROIC %2,52 (Yıllıklandırılmış yaklaşık %10) olarak gerçekleşir. Reel ağırlıklı ortalama sermaye maliyetinin (WACC) %5-8 bandında olduğu mevcut piyasa döngüsünde, şirket yatırılan her bir kuruş için pozitif değer yaratmaya devam etmektedir. Sektör ortalamalarının üzerinde bir sermaye verimliliğine sahiptir.
Borç Yapısı ve “Kusursuz” Döviz Zırhı (Modül E)
Toplam finansal borçlar 55,1 milyar TL (Bilanço Sayfa 20 / Dipnot 6). Bloke edilmiş 53 milyar TL’yi düşsek bile şirketin elinde 76,3 milyar TL serbest nakit bulunuyor. Tüpraş tartışmasız bir “Net Nakit” pozisyonundadır.
Daha çarpıcı olan döviz kur riskinin yönetimidir. Bilançoda 61,5 milyar TL (yaklaşık 1,38 milyar USD) net yabancı para yükümlülüğü bulunuyor. Çoğu şirket için bu bir intihar tablosudur. Ancak şirket bilanço dışı türev araçlarla 40,5 milyar TL’lik korunma sağlamış ve 58,3 milyar TL’lik doğal hedge (ham petrol stokları) kullanmıştır. Sonuç? 61,5 milyar TL’lik açık, usta bir hazine yönetimiyle net -658 milyon TL’ye (sadece -14 milyon USD) düşürülmüştür (Bilanço Sayfa 46 / Dipnot 29). Kur yarın iki katına çıksa bile operasyonel kâr güvendedir.
Analistin Soğukkanlı Karnesi: 83/100
1. Bilanço Sağlamlığı (10/10)
— Kritik Veri: Brüt nakit 129,9 Milyar TL, Toplam Borç 55,1 Milyar TL.
— Derin Analiz: Net nakit pozisyonunda olan bir rafineri şirketinden daha dayanıklı bir yapı bulmak zordur. Şirketin borçluluk sorunu yoktur, faiz giderlerini rahatlıkla çevirebilmektedir. Resesyon senaryosunda bile operasyonlarına dış finansmana ihtiyaç duymadan yıllarca devam edebilecek bir bilanço kalesi inşa edilmiştir.
2. Kârlılık Kalitesi (7/10)
— Kritik Veri: 11,3 Milyar TL Esas Faaliyet Kârına karşılık 3,7 Milyar TL Net Kâr.
— Derin Analiz: Brüt marjlar sağlıklı kalsa da, kârlılığın son satıra inmesi sancılı. Enflasyon muhasebesinin yarattığı net parasal pozisyon kayıpları ve ağır kurumlar vergisi, hissedara ulaşacak kârı tırpanlıyor. Operasyonel başarı tam, ancak makroekonomik aşınma kaliteyi düşürüyor.
3. Nakit Üretimi (9/10)
— Kritik Veri: 42,3 Milyar TL Faaliyetlerden Elde Edilen Nakit Akışı.
— Derin Analiz: Kâr kağıt üzerinde silinse de şirket bir nakit fabrikası gibi çalışıyor. 42 milyar TL’lik devasa bir faaliyet nakdi, kârlılık illüzyonunun arkasında çarkların gerçek para bastığını kanıtlıyor. Bloke edilen teminat tutarları eksi puan getirse de ana nakit damarı son derece güçlü.
4. Büyüme Kalitesi (8/10)
— Kritik Veri: Satış hacmi %15, Reel Hasılat %24,4 arttı.
— Derin Analiz: Büyümenin sadece fiyat enflasyonundan değil, somut hacim artışından (1 milyon ton ek satış) gelmesi çok kıymetli. Yurtiçi talebin canlı tutulması ve fiyatlama gücünün müşteriye yansıtılabilmesi büyümenin suni olmadığını gösteriyor.
5. Operasyonel Verimlilik (10/10)
— Kritik Veri: %94,5 Kapasite Kullanım Oranı ve 0,36x Aktif Devir Hızı.
— Derin Analiz: 2017’den bu yana ulaşılan en yüksek ilk çeyrek kapasite kullanımı. Tesislerde israf minimumda, duruşlar optimize edilmiş. İşletme sermayesi yönetimi, devasa bir ağır sanayi şirketi için neredeyse perakende şirketi hızında çevriliyor.
6. Risk Profili (8/10)
— Kritik Veri: 61,5 Milyar TL FX açığı, hedge sonrası -658 Milyon TL net risk.
— Derin Analiz: Kur riski kağıt üzerinde mükemmel şekilde sıfırlanmış. Ancak, türev araç piyasalarındaki yüksek blokaj ihtiyacı (38,8 milyar TL teminat) likidite üzerinde görünmez bir gerginlik yaratıyor. Sistem güvenli ama maliyeti yüksek.
7. Rekabetçi Konum (9/10)
— Kritik Veri: Türkiye’nin lider rafinaj kapasitesi ve OPET pazar payı.
— Derin Analiz: Ülkenin akaryakıt arz güvenliğinin belkemiği olması, şirketi sadece bir ticari işletme değil stratejik bir varlık yapıyor. Ürün fiyatlarını Akdeniz piyasasına endeksleyebilme gücü, içerideki fiyat savaşlarından sıyrılmasını sağlıyor.
8. Yönetim Güvenilirliği (10/10)
— Kritik Veri: Hedeflenen 29 Milyon ton üretim vs Gerçekleşen çeyreklik ivme.
— Derin Analiz: Şirket yönetimi şeffaf, hedeflerinde isabetli ve hissedar dostu tutumunu koruyor. İkinci temettü taksitinin kararlılıkla Eylül ayında ödenecek olması (nominal 13 milyar TL), yönetimin vaat-gerçekleşme bağında hiçbir kopukluk olmadığını kanıtlıyor.
9. Yapısal Güç (6/10)
— Kritik Veri: Opet Fuchs %50 payının devri ve Entek yatırımları.
— Derin Analiz: Stratejik dönüşüm planı (karbon nötr ve elektrik) kağıt üzerinde harika ancak finansallara katkısı hala çok sınırlı. Elektrik segmentinin 11,3 milyar TL faaliyet kârı içindeki yeri eksi 223 milyon TL (zarar) seviyesinde. Yeni hikayenin motoru henüz ateşlenmedi.
10. Sektörel Rüzgar (6/10)
— Kritik Veri: Daralan küresel rafineri marjları (Crack Spreads).
— Derin Analiz: İlk çeyrekteki jeopolitik risklerin (Hürmüz Boğazı stresi) yarattığı yüksek ürün marjları normale dönüyor. Yelkenleri dolduran sert rüzgar dindi; bundan sonra rüzgara karşı kürek çekilecek bir normalleşme dönemi başlıyor.
Genel Değerlendirme: Şirket, operasyonel bir şaheser yaratmış, nakit akışını güvenceye almış ve kur riskini sıfırlamıştır. Ancak, tarihi zirvesine ulaşmış kapasite kullanım oranları ve jeopolitik kökenli yüksek marjların normalleşecek olması, “zirveyi mi satın alıyoruz?” sorusunu masaya koyuyor. Şirket harika ama piyasa döngüsü yön değiştiriyor.
Analist Masası: Stratejik Soru-Cevap
Manşetlerdeki %2800’lük net kâr artışı gerçek bir başarı hikayesi mi?
Hayır, bu tamamen enflasyon muhasebesinin yarattığı istatistiksel bir seraptır.
Geçen yılın ilk çeyrek kârı enflasyon düzeltmeleriyle 127 milyon TL’ye kadar düşürülmüştü. Asıl odaklanılması gereken, şirketin operasyonel kasını gösteren Esas Faaliyet Kârının 5 milyar TL’den 11,3 milyar TL’ye çıkmasıdır.
Yatırımcı, manşetlere bakarak şirketin hızla katlandığını düşünmemelidir. Operasyonel büyüme %123 seviyesindedir ve bu, kendi başına alkışlanacak bir başarı iken, abartılı manşetler yanlış beklentiler yaratmaktadır.
Eylül ayında ödenecek ikinci temettü tehlikede mi?
Kesinlikle hayır; şirketin 42,3 milyar TL’lik faaliyet nakit akışı bu ödemeyi rahatlıkla karşılıyor.
Genel Kurul kararıyla onaylanan ve hisse başına brüt 6,74 TL (net 6,07 TL) olarak belirlenen ikinci taksit için 13 milyar TL’lik nakit çıkışı yapılacak. Kasadaki 53 milyar TL’lik blokenin dışındaki 76 milyar TL’lik serbest nakit bu taahhüdü fazlasıyla güvence altına alıyor.
Yatırımcı için bu, temettü verimliliğinin ve nakit akış güvenliğinin makro şoklardan bağımsız şekilde sürdürülebilir olduğunun en net pratik göstergesidir.
Sürekli konuşulan “Kur Şoku” bu şirketi nasıl etkiler?
Paradoksal bir şekilde, neredeyse hiç etkilemez. Şirket kur riskine karşı çelik bir zırh giymiştir.
Bilançosundaki 61,5 milyar TL’lik döviz açığı korkutucu dursa da, 40,5 milyar TL türev araç ve 58,3 milyar TL petrol stoku ile doğal ve finansal olarak korunmaktadır (Bilanço Sayfa 46). Net açık sadece 658 milyon TL’dir.
Bir döviz krizinde şirketin kârlılığı kur farkı zararlarından dolayı çökmez. Aksine, satış fiyatlaması dolara endeksli olduğu için TL cinsi operasyonel kâr marjları hızla genişler.
%94,5 kapasite kullanım oranı şirket için bir tavan mı?
Evet, şirket fiziksel ve operasyonel limitlerine ulaşmıştır. Bu orandan sonrası majör yatırımlar gerektirir.
Bilanço verilerine göre 7,09 milyon ton şarj verilmiş ve 6,77 milyon ton üretim yapılmıştır. Ağır sanayide %95 üzeri bir kapasite kullanımı sürdürülebilir değildir, planlı bakım ve duruşları zorunlu kılar.
Yatırımcı için anlamı şudur: Gelecek çeyreklerdeki büyüme artık “daha fazla mal üreterek” değil, ancak “daha yüksek marjla satarak” (crack spread) veya Entek tarafındaki yeşil enerji yatırımlarının devreye girmesiyle sağlanabilir. Hacim kaynaklı büyümenin sınırına gelinmiştir.
Bilanço açıklandığı gün hisse neden %4,34 düştü?
Piyasa gerçekleşen mükemmel geçmişi değil, zayıflayacak geleceği (front-running) fiyatlıyor.
Hürmüz Boğazı’ndaki gerilimin azalması ve küresel petrol arzındaki dengelenme, jet yakıtı ve motorin gibi ürünlerin kâr marjlarını hızla aşağı çekiyor. Piyasalar “söylentiyi al, haberi sat” taktiğini uyguladı.
Bireysel yatırımcı “iyi bilanço eşittir yükselen hisse” tuzağına düşerken, kurumsal fonlar operasyonel zirvesini (peak earnings) görmüş bir sanayi şirketinden bankacılık gibi diğer sektörlere rotasyon yapmayı tercih etmiştir.
Piyasa Nabzı ve Senaryo Bazlı Yol Haritası
Hisse, teknik olarak 259 TL seviyelerinde tutunmaya çalışırken, 13,85’lik F/K oranı şirketi endeks geneline göre cazip gösteriyor. Ancak yatırımcı algısında, iyi gelen kâr rakamına rağmen hissenin cezalandırılması büyük bir hayal kırıklığı yaratmış durumda. Koç Holding’in pay satışının bıraktığı psikolojik tortu henüz tam temizlenemedi.
Senaryo 1: Yumuşak İniş ve Geçiş Süreci (%50 Olasılık)
Jeopolitik risklerin sönümlendiği, crack spreadlerin (ürün marjlarının) 5-6 USD/varil bandında normalleştiği senaryo. Şirket %90-95 kapasite ile çalışmaya devam eder. TL bazlı maliyetler enflasyonla şişse de nakit akışı temettüyü korur.
Etki: Hisse 250 – 320 TL arasında geniş bir konsolidasyon bandına girer. Fiyat hareketinden çok temettü getirisi ön plana çıkar.
Senaryo 2: Crack Spread Çöküşü ve Marj Baskısı (%30 Olasılık)
Orta Doğu’da kalıcı barış haberleri ve Avrupa’daki sanayi durgunluğunun birleşmesiyle motorin marjlarında sert çöküş. Aynı anda içeride 45 TL bandında sabitlenen dolar, şirketin ihracat gelirlerini baskılarken personel/operasyon maliyetlerinin %30 artması.
Etki: Operasyonel kaldıraç terse döner. FAVÖK marjı daralır, hisse fiyatı 200 – 220 TL destek bandına kadar geri çekilerek değer yatırımcıları için yeni bir alım fırsatı yaratır.
Senaryo 3: Enerji Arz Şoku ve İkinci Ralli (%20 Olasılık)
Orta Doğu’da tedarik zincirlerini koparan yeni bir bölgesel savaş veya petrol arz şoku. Ürün marjları tekrar 10 USD/varil üzerine fırlar. Şirketin dövize endeksli yapısı ve elindeki devasa ucuz petrol stoğu anında kâra dönüşür.
Etki: Piyasanın “zirve kâr” tezi çürür, hisse hızlı bir ivmeyle analistlerin uç hedefi olan 370 TL bandına atak yapar.
Meydan Okuma ve Stratejik İzleme Listesi
Operasyonel olarak böylesine kusursuz bir seviyede çalışan, kur riskini sıfırlamış ve kasasına her çeyrek milyarlarca lira nakit koyan bir şirketi, sırf küresel döngüsel marjlar normale dönüyor diye portföyden çıkarmak stratejik bir hata mıdır, yoksa doğru zamanda yapılan zekice bir sektör rotasyonu mu?
Şahin Gözüyle Takip Edilecekler:
Akdeniz Kompleks Rafineri Marjları (Crack Spreads): Aylık bazda şirketin ana kâr motoru. Küresel platformlardan ve yatırımcı sunumlarından trendi takip edilmeli.
Türev Teminat Blokajları: Bilançodaki 38,8 milyar TL’lik blokenin (Dipnot 5) bir sonraki çeyrekte çözülüp çözülmediği. Bu nakit serbest kalırsa hissedar için oyun değiştirici olabilir.
Entek Kapasite Devreye Alımları: Kırıkkale GES ve diğer yenilenebilir enerji projelerinin faaliyet kârı içindeki payı. Karbonsuzlaşma hikayesinin kağıt üzerinden nakit akışına ne zaman geçeceğini belirleyecek.
Yasal Uyarı ve İletişim
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır.
Burada yer alan görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir.
İlgili yazılar
Bölümün tamamı →

Yorumlar
Soru, düzeltme ve karşı okuma için burası. İlk yorumunuz onaydan geçer.